世界の豚肉需給と貿易フロー
Global Pork Supply and Trade
世界の豚肉生産量は約1.2億トンで、その9割は生産した国の中で消費される。貿易に回るのは1割弱で、輸出は米国・EU・ブラジル・カナダの4か国が9割を占め、いずれも飼料を自給できる国である。輸入側はメキシコ・日本・中国が数量で上位に並ぶが、金額では日本が1位で、単価は他の輸入国の1.8倍になる。本記事では、生産と消費、輸入国と輸出国の顔ぶれ、世界全体の貿易フローを順に見る。
世界の生産と貿易 — 貿易に回るのは1割弱
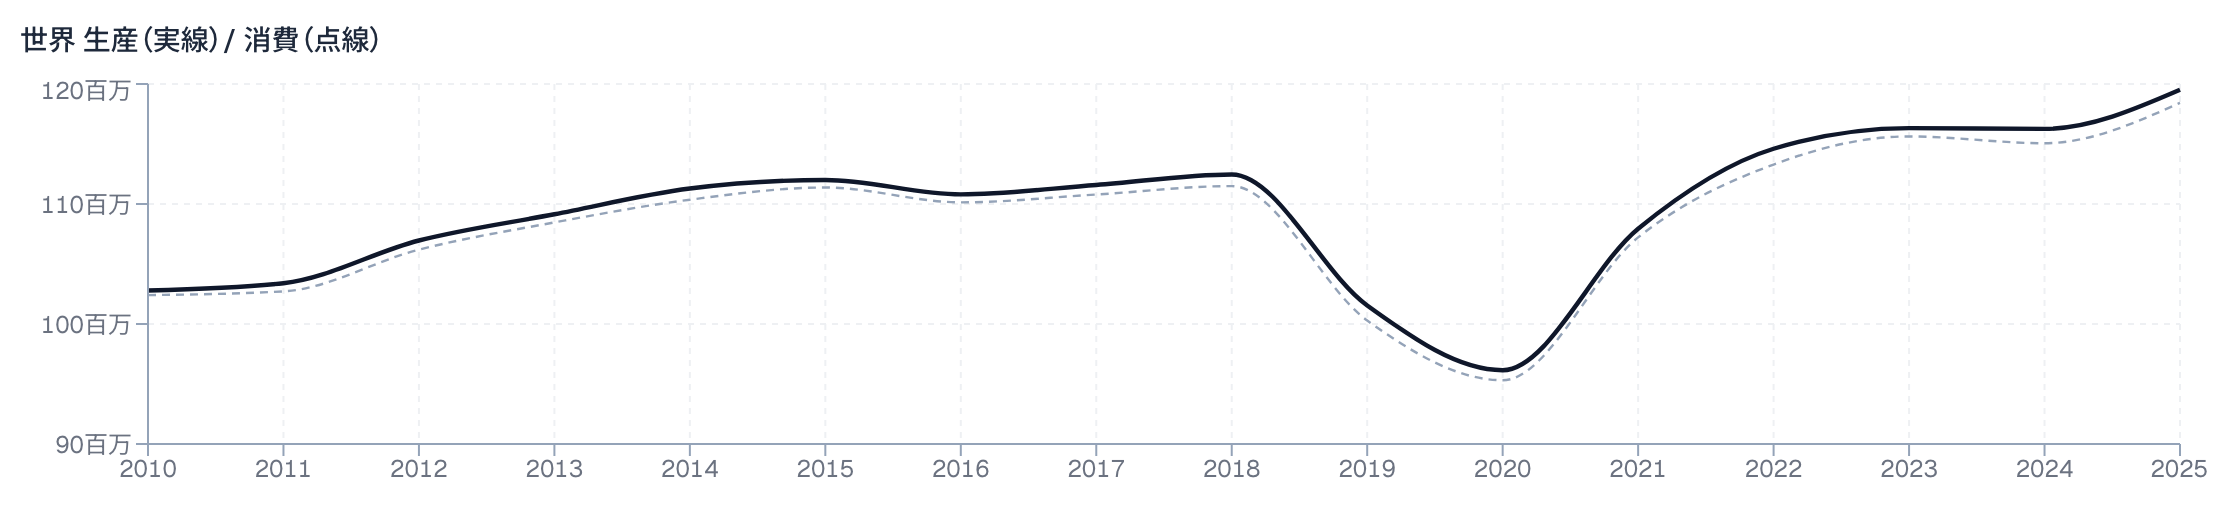
2025年の世界の豚肉生産は 1億1,951万トン(枝肉重量換算、USDA推計)で、2010年から16%増えた。消費もほぼ同じ量で、生産と消費は毎年ほぼ一致する。
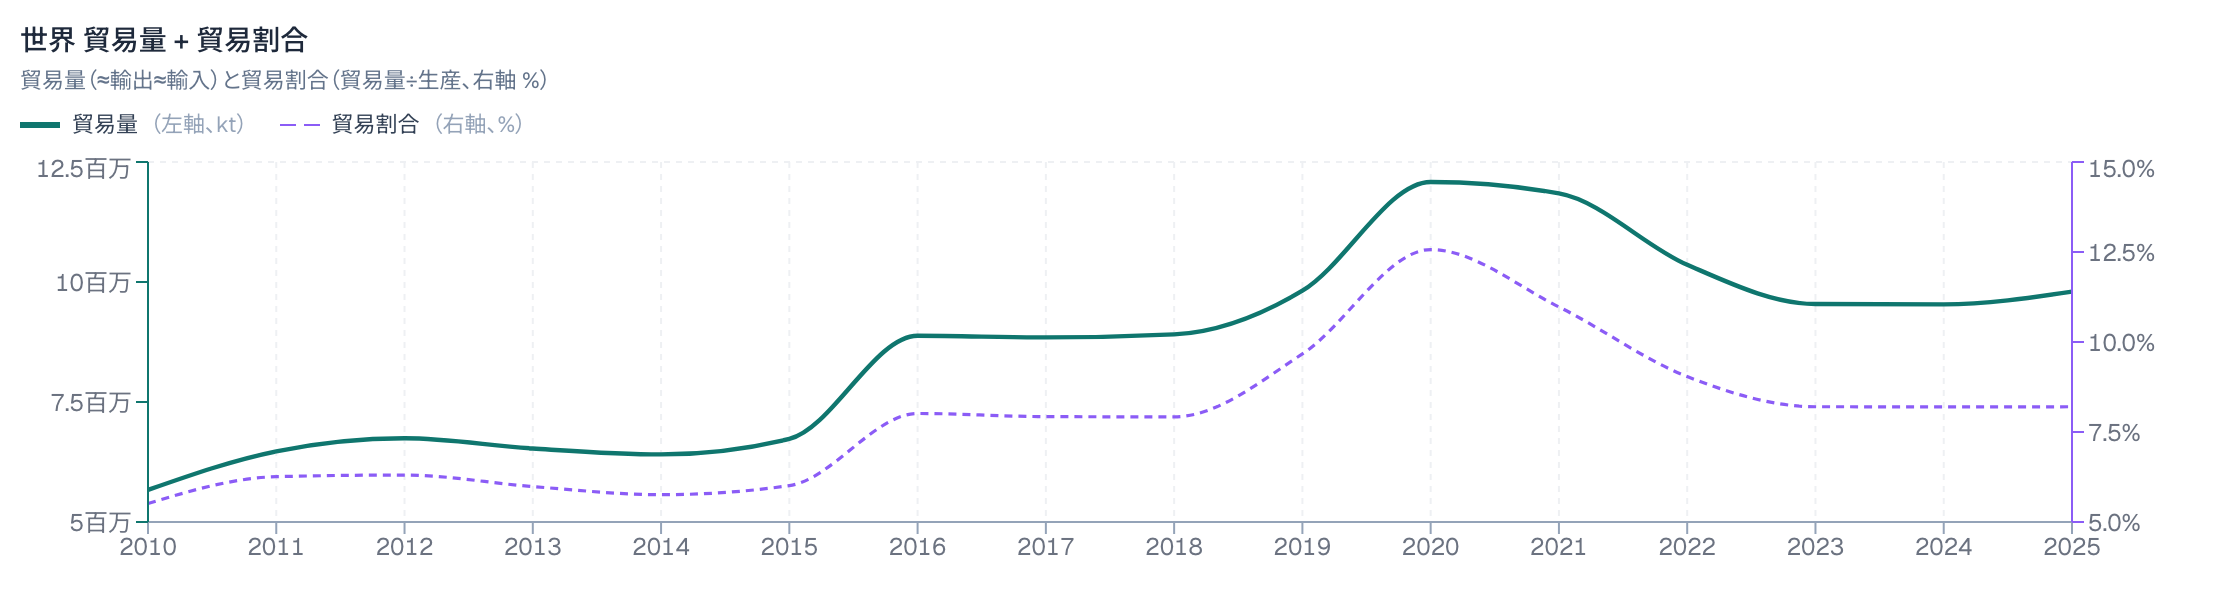
貿易量は 1,036万トンで、生産の 8.7%にあたる。この割合は2016年以降 8%台で安定しており、例外は中国でアフリカ豚熱(ASF)が広がった2019〜2021年で、2020年には 13.1%まで上がった。
2010年代前半は 6%台だったので、世界の生産に占める割合は6%→8%と増加したが、それでも9割は生産国の中で消費される。鮮度が重視されることもあり、大局的には地産地消の商品であり、貿易は各国の需給の過不足を埋める役割にとどまる。
| 年 | 2010 | 2015 | 2018 | 2020 | 2022 | 2025 |
|---|---|---|---|---|---|---|
| 貿易量 ÷ 生産量 | 5.7% | 6.3% | 8.3% | 13.1% | 9.5% | 8.7% |
※ USDA の「世界」は需給表の対象31か国の合計で、全ての国の集計ではない。単位の枝肉重量換算については末尾の補足を参照。
生産と消費のシェア — 中国が半分を占める
上位3か国で世界の生産・消費の8割近くを占めており、特に中国は世界の消費の半分を一国で占める「世界の胃袋」であるため、中国の需給変動がそのまま世界の相場や貿易量を動かすことになる。
例えば2018年の中国ASF発生時は、生産量が2018年の 5,404万トンから2020年に3,634万トンにまで減少し、減少幅1,770万トンは米国の年間生産量(1,285万トン)を上回った。この年の世界の輸入量の 45%が中国によるものだった。
※ 中国のASFの経緯と、発生国からの輸入が止まる仕組みは用語集「アフリカ豚熱(ASF)」、発生が相場と貿易に与えた影響はインサイト「ASF発生と国際マーケットへの影響」で扱っている。
輸入国 — 日本は数量では2位に下がり、金額では今も1位
| 順位 | 国 | 輸入量 | 消費に対する輸入の割合 |
|---|---|---|---|
| 1 | メキシコ | 165万トン | 58% |
| 2 | 日本 | 143万トン | 53% |
| 3 | 中国 | 119万トン | 2% |
| 4 | 韓国 | 72万トン | 34% |
| 5 | 英国 | 72万トン | 48% |
| 6 | フィリピン | 71万トン | 42% |
| 7 | 米国 | 51万トン | 5% |
| 8 | 香港 | 27万トン | 74% |
| 9 | カナダ | 22万トン | 21% |
| 10 | オーストラリア | 21万トン | 33% |
数量では、日本は16年続いた1位を2016年に中国へ譲った
日本は2000年から2015年まで16年連続で世界最大の豚肉輸入国だった。2010年の輸入は 120万トンで、2位のロシア(82万トン)の1.5倍、世界の輸入の 22%を占めていた。2000年には 32%だったので、世界の豚肉貿易の3分の1が日本向けだった時期がある。
2016年に中国が 202万トンを輸入して1位になり、日本は2位に下がった。中国が落ち着いた2024年に一度1位へ戻ったが、2025年はメキシコが 165万トンで日本を抜いた。世界の輸入に占める日本の割合は 15.5%まで下がっている。日本の輸入量そのものは 120万トンから 143万トンへ増えているので、他国が経済成長に伴って消費・輸入量を増やしたことで、相対的にシェアが下落したことになる。
金額では日本が1位で、単価が他の輸入国の1.8倍
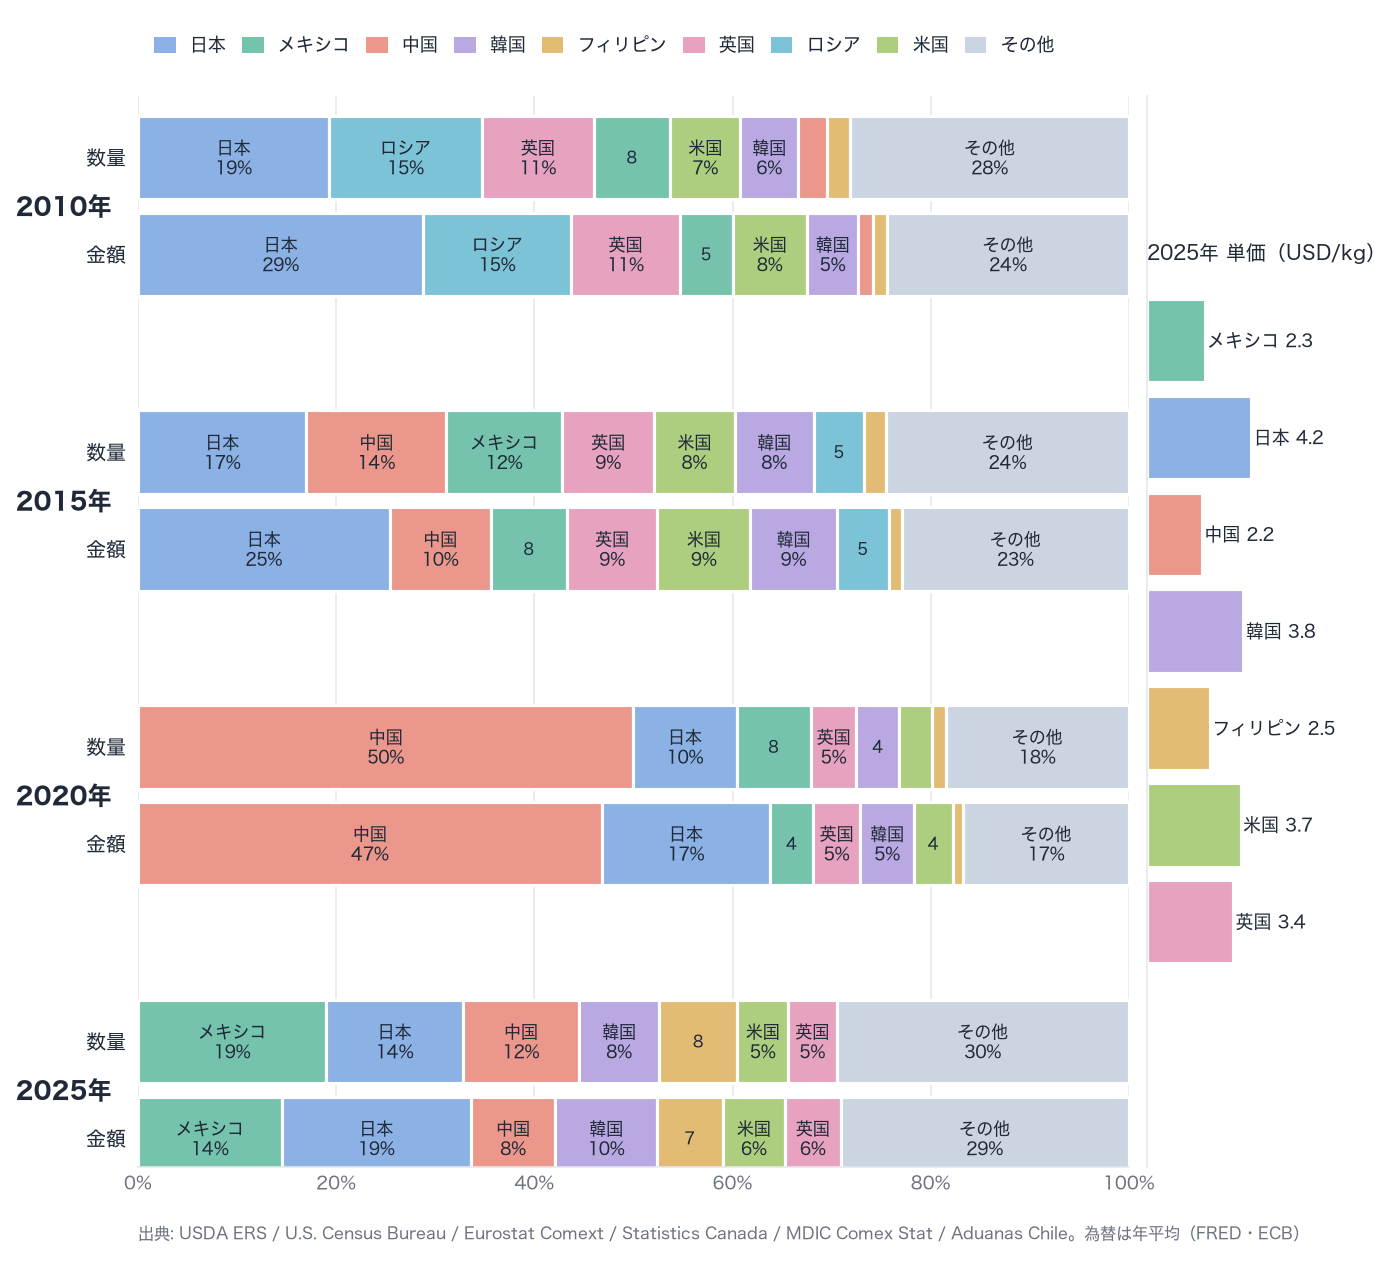
金額で見ると順位が変わる。米国・EU・ブラジル・カナダ・チリの5輸出国が申告した豚肉(HS 0203)の輸出額を仕向け先ごとに合計すると、2025年は日本向けが 38.9億ドルで最大になる。メキシコ向け 29.4億ドル、韓国向け 20.9億ドル、中国向け 17.4億ドルがこれに続く。2010年も2015年も日本が1位で、中国向けが上回ったのは2020年だけだった。
日本向けの単価は 1kgあたり 4.2ドルで、メキシコ向けの 2.3ドル、中国向けの 2.2ドル、フィリピン向けの 2.5ドルの 1.8倍にあたる。どの輸出国から見ても同じで、米国からの単価は日本向け 4.1ドル、韓国向け 3.2ドル、メキシコ向け 2.4ドル、中国向け 2.3ドル、EUからは日本向け 4.8ドル、中国向け 2.3ドルになる。
日本向けの単価が高い理由は、まず高単価部位の需要にある。ロースやヒレは、とんかつをはじめ日本での需要がとりわけ強い部位で、輸出国にとって日本は最も高く売れる仕向け先であることが多い。
規格の厳密さも単価を押し上げる。バラのように輸出国の国内需要が比較的強い部位でも、他国と比較して日本向けはカット規格が厳しい傾向があり、その分だけ単価は高くなる。数量ではメキシコや中国が台頭したが、高付加価値部位の売り先としての日本の位置は変わっていない。
※ 日本向けの単価には関税制度も影響している。2026年現在の輸入は分岐点(524円/kg)を超える従価税帯が中心だが、2010年代には高い部位と安い部位を組み合わせて通関価格を分岐点付近に合わせる「コンビネーション輸入」が大半だったと農林水産省の資料は説明している。当時の日本向けの平均単価には、この分岐点での輸入が反映されている。制度の仕組みは用語集「差額関税制度」を参照。
※ 金額は各輸出国の申告額を米ドルに換算した概算(EUはユーロ、カナダはカナダドルの年平均レートで換算)。日本の輸入通関額とは基準が異なる。
輸出国 — 上位4か国で9割を占める
| 順位 | 国 | 輸出量 | 生産に対する輸出の割合 |
|---|---|---|---|
| 1 | 米国 | 316万トン | 25% |
| 2 | EU(域外向け) | 303万トン | 14% |
| 3 | ブラジル | 171万トン | 36% |
| 4 | カナダ | 133万トン | 62% |
| 5 | ロシア | 26万トン | 6% |
| 6 | チリ | 25万トン | 42% |
| 7 | メキシコ | 20万トン | 14% |
| 8 | 英国 | 19万トン | 20% |
| 9 | 中国 | 12万トン | 0.2% |
| 10 | オーストラリア | 5万トン | 2% |
上位4か国で世界の輸出の 89%を占める。2010年と比べると、米国は 1.7倍、ブラジルは 2.9倍に輸出を伸ばし、EUは中国向けの膨張と収縮を経て 1.8倍、カナダは 1.2倍にとどまる。ロシアは2010年に世界2位の輸入国だったが、2014年の禁輸のあと国内生産を2.2倍にし、2020年から純輸出国に転じた。
飼料の余力が輸出国を決める
4か国に共通するのは、豚の生産費の6〜7割を占める飼料を自国で賄えることである。米国とブラジルはトウモロコシと大豆の世界最大級の産地で、飼料競争力がそのまま養豚の競争力に繋がっている。カナダも草原3州の大麦・小麦の産地に養豚が集まり、構図は同じである。
EUも基本的に穀物を自給し、輸入に頼るのは大豆ミールだけだが、穀物の値段は安くなく、飼料用トウモロコシは米国より5割ほど高い。一方で、豚肉の生産規模は世界2位で、その余剰が域外に流れる。生産に対する輸出の割合は4か国で最も低いが、加盟国を合算した輸出量では米国に次ぐ。
反対に、飼料を輸入に頼る国は輸入国の側に並ぶ。日本・韓国は飼料穀物のほぼ全量を輸入し、フィリピンや中国も不足分の穀物と大豆を輸入している。飼料を運んで豚を育てるより、飼料の産地で育った豚肉を運ぶ方が安い。飼料余力が輸出国と輸入国を分ける構図になっている。
カナダは総生産の約6割が輸出向け
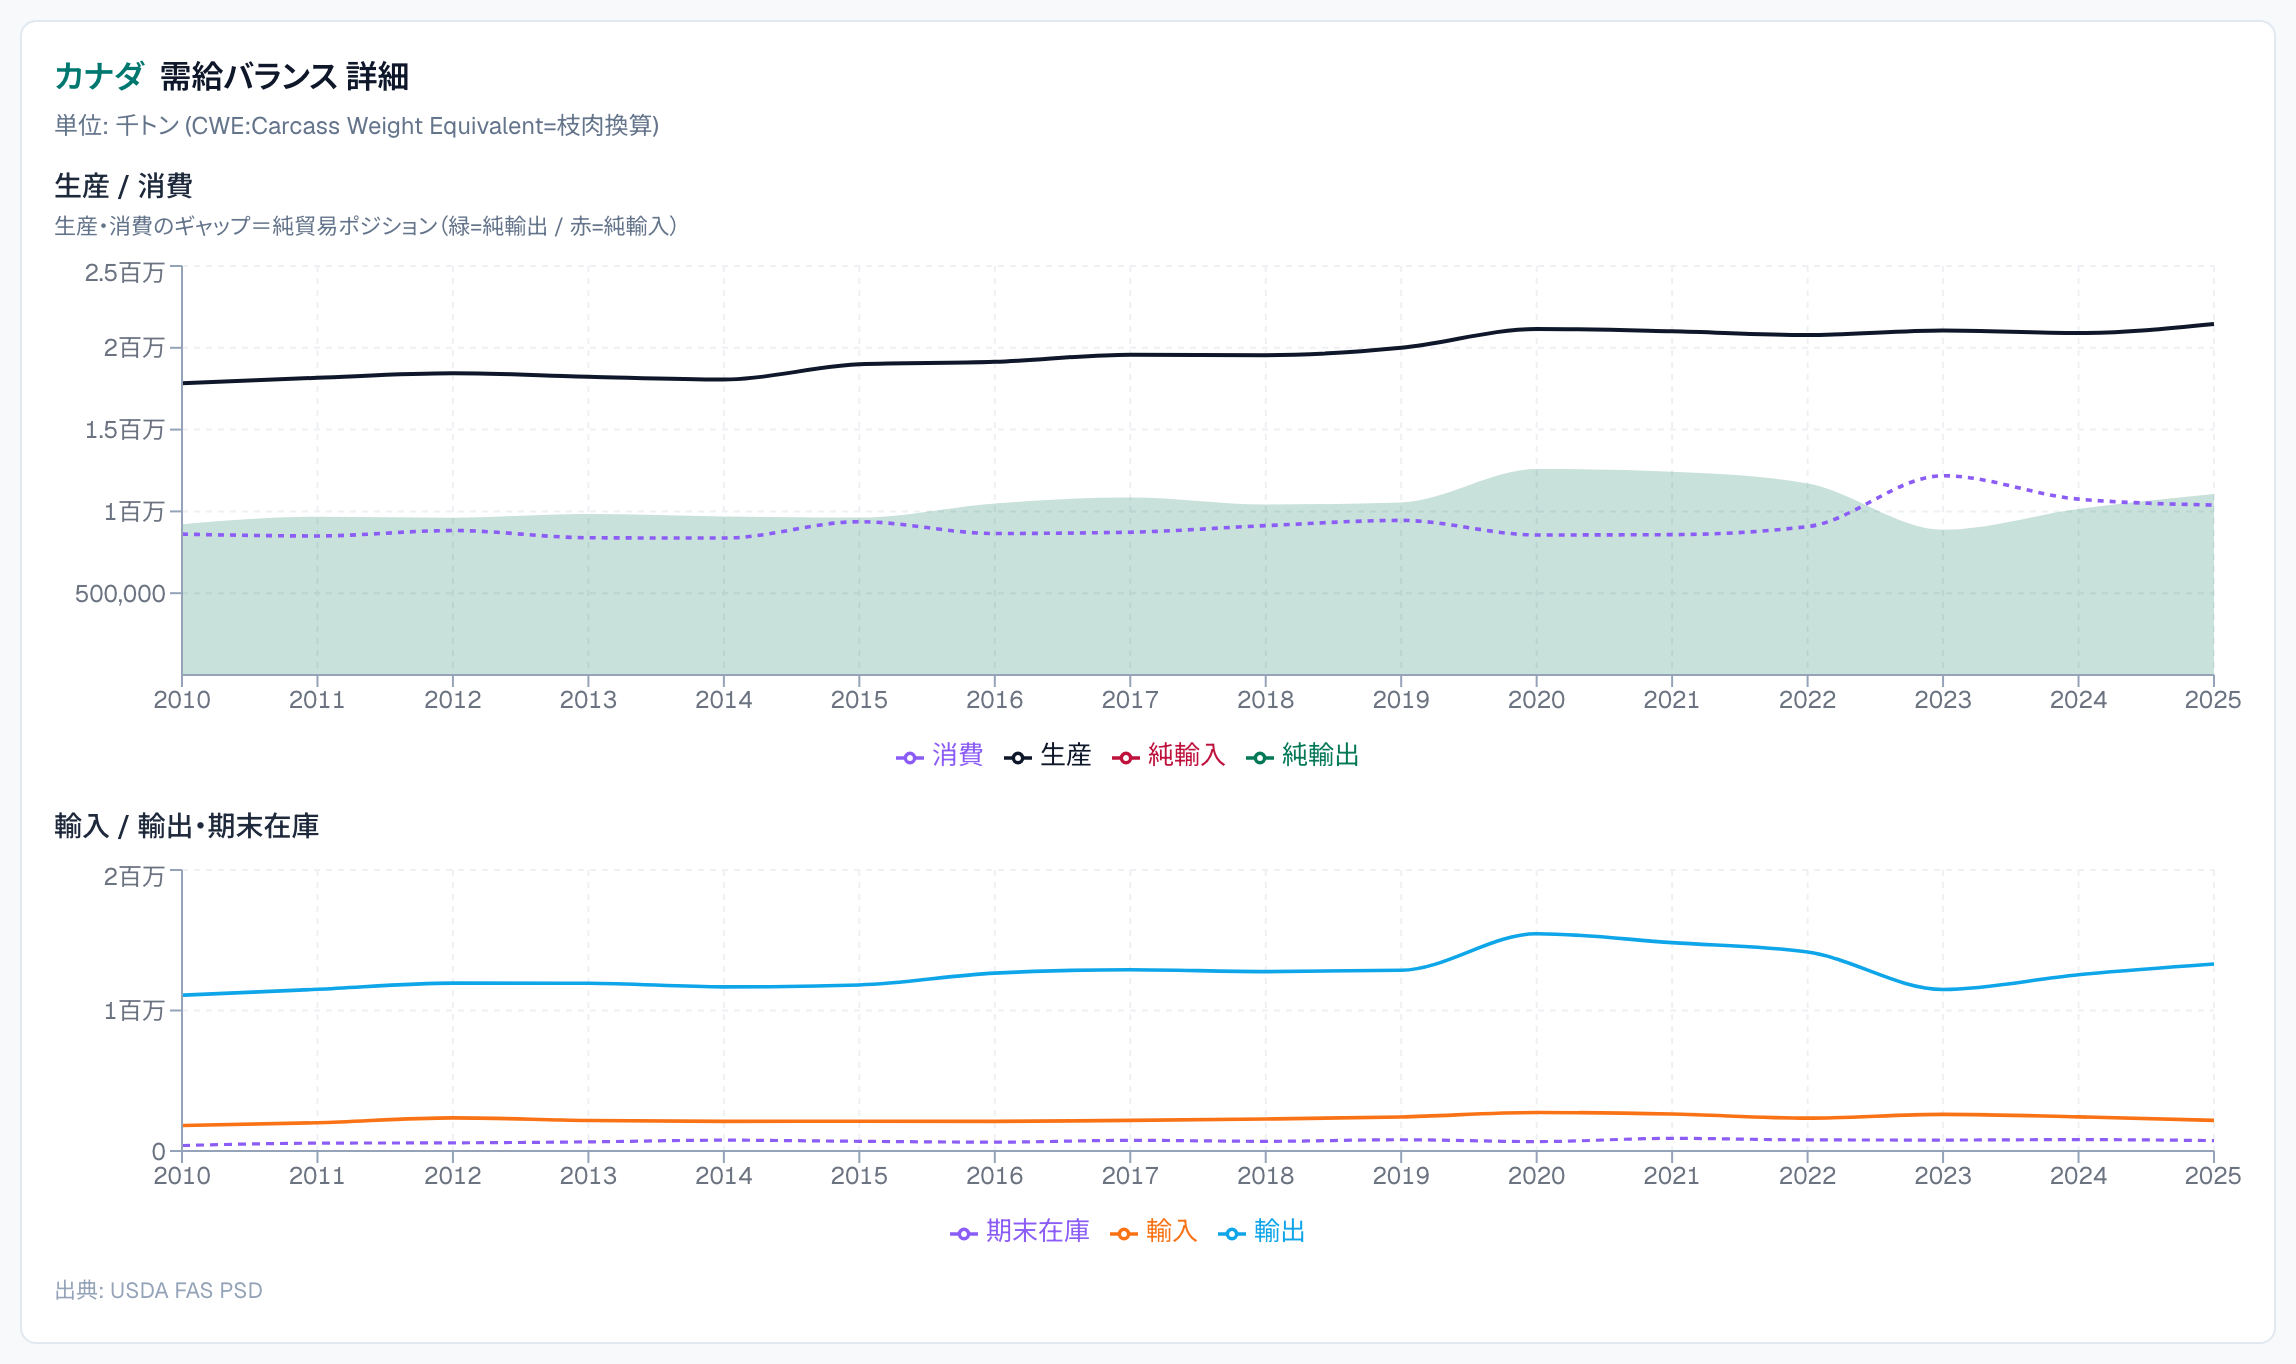
カナダは生産 215万トンのうち 133万トンを輸出する。生産に対する輸出の割合は 62%で、2010年からほぼ一貫して6割を超え、中国向けが膨らんだ2020年には 73%に達した。生産量は国内消費の2倍あり、国内市場が小さいため、輸出先の需要に合わせた生産が前提になっている。仕向け先は米国・日本・メキシコの3か国で7割を占め、2025年は日本向けが 28%で最大になった。日本の輸入統計で2024年にカナダが米国を抜いて首位に立った動きを、輸出国側から見た数字がこれにあたる。
メキシコは廉価品を輸入し、付加価値品を日本へ輸出する
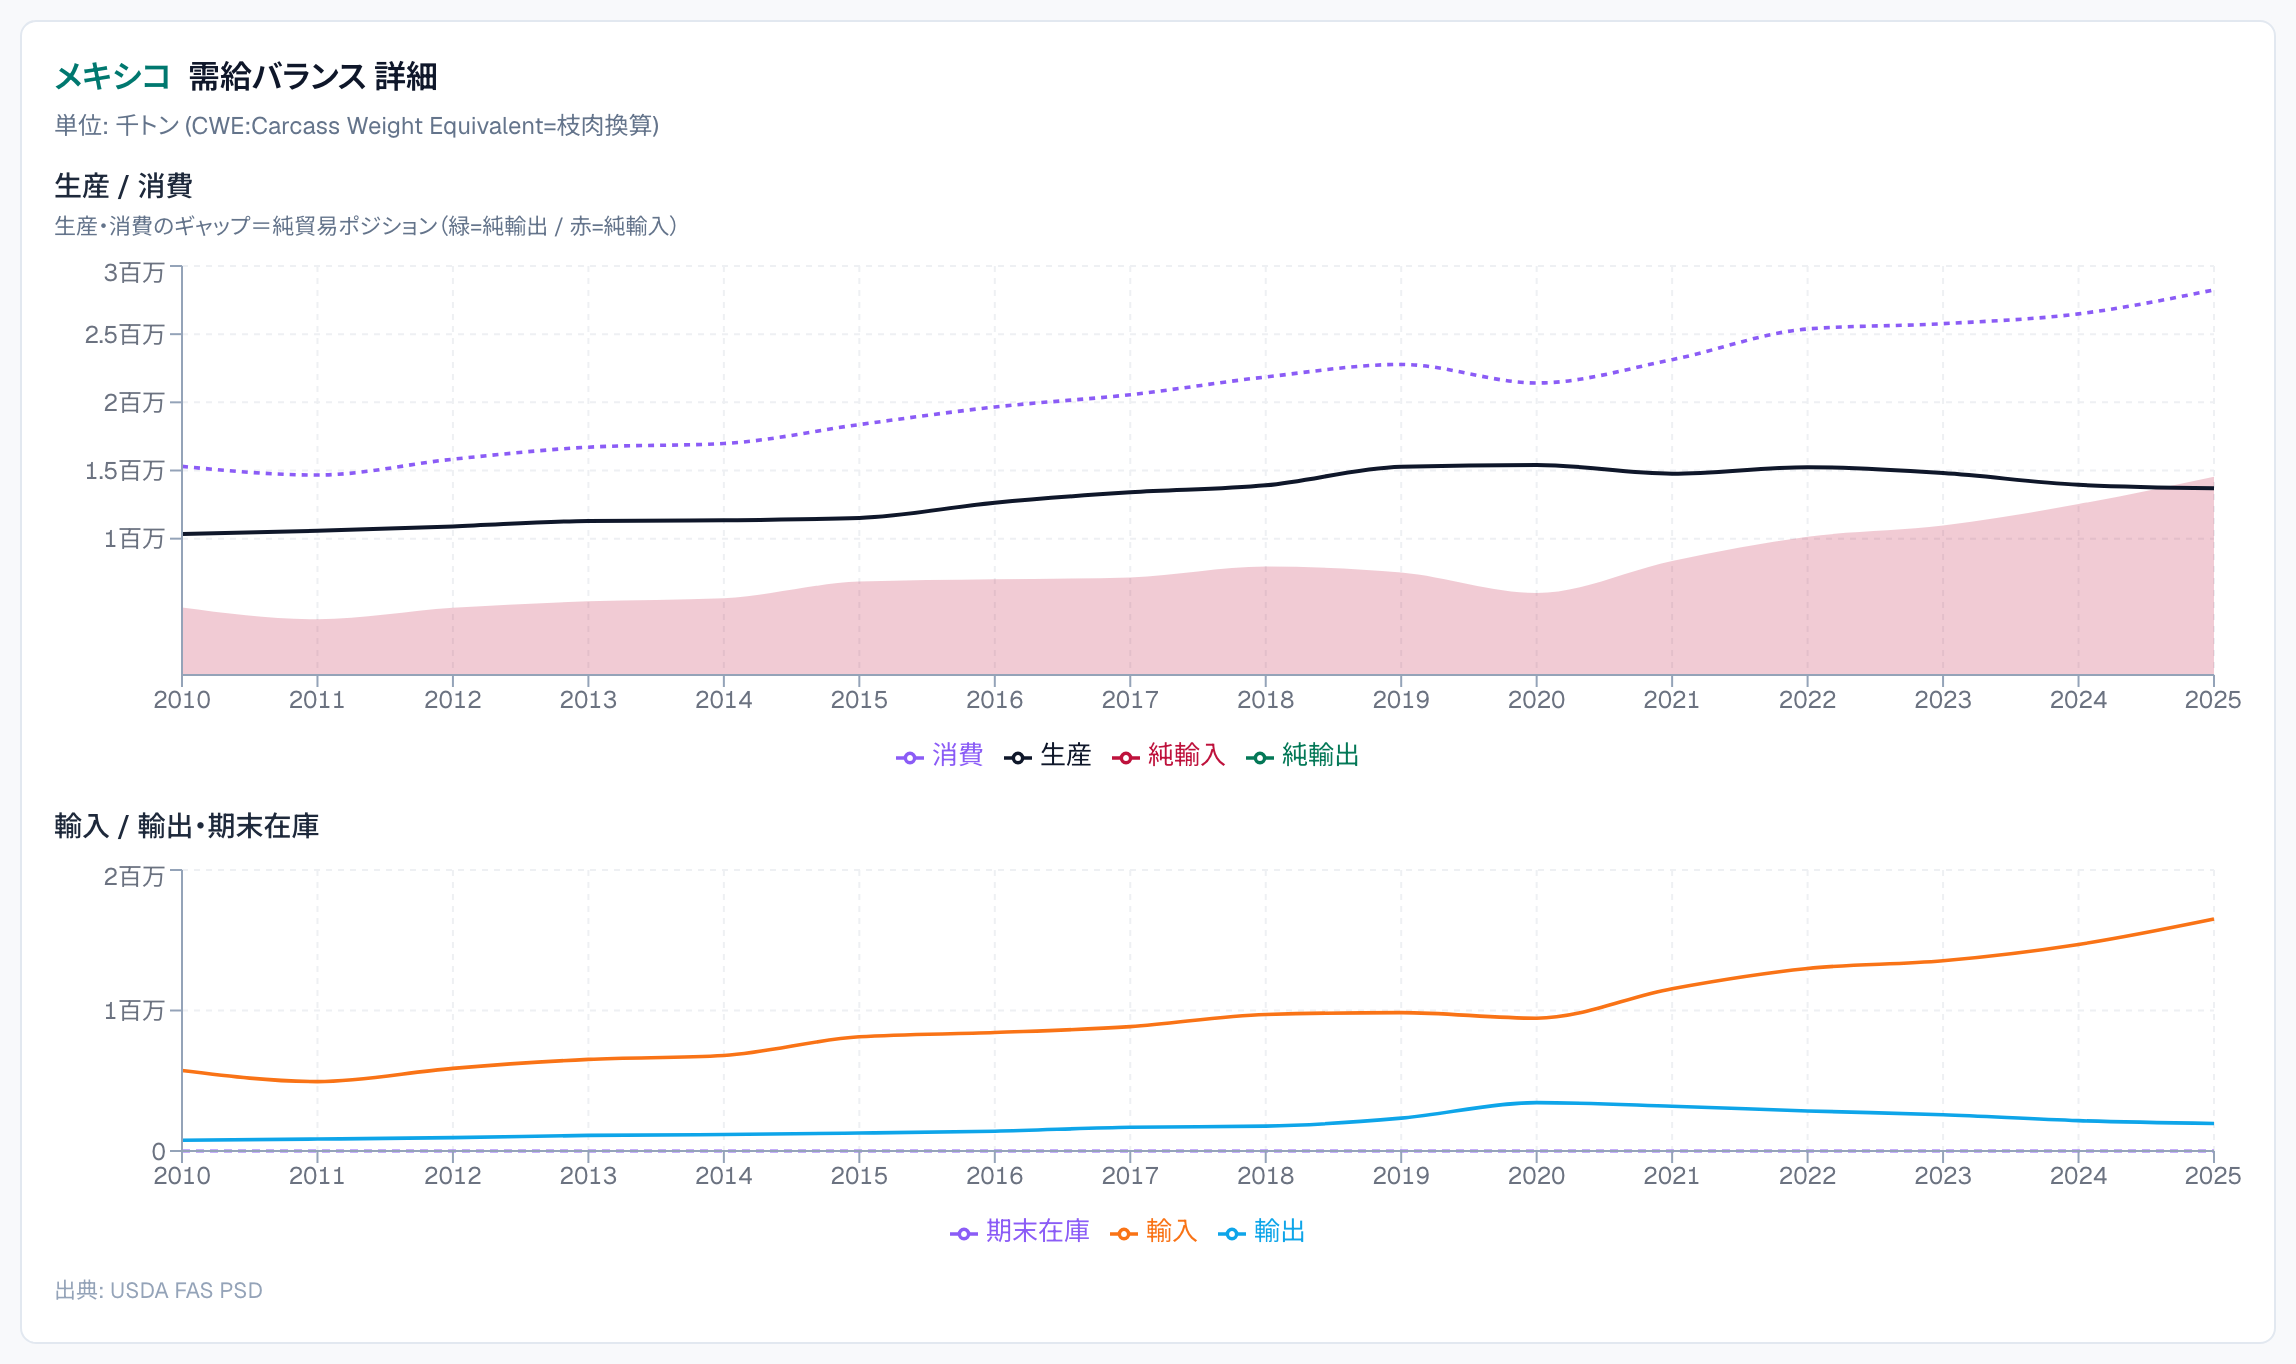
メキシコは消費が15年で 1.8倍に増え、生産が追いつかずに輸入が 57万トンから 165万トンへ増えて世界1位の輸入国になった。同時に 20万トンを輸出しており、その 7割が日本向けである。2015年には8割が日本向けだったので、メキシコの豚肉輸出は日本市場とともに育ってきたと言える。
輸入は廉価品、輸出は付加価値品という構図が明確である。米国からの輸入の8割は骨付きのもも・かたで(2025年)、米国内では捌ききれない部位をメキシコが大量に引き取り、現地で脱骨して国内の加工・小売に回している。一方、輸出に向かうのは日本向けに規格を合わせた製品で、その仕様は細部にわたる。とんかつなど外食向けは1枚あたりのグラム数を取り決め、肉と脂肪の厚みの均一性は数ミリ単位で求められる。串差し・糸巻き・薄切りスライスといった一次加工品も長く日本向けに供給されてきた。この手間に見合う価格を払うのが日本であり、いわば同国にとってのプレミアムマーケットとして位置付けられてきた。
近年は円安とブラジル産冷凍品の台頭で日本向けの数量が2022年をピークに減り、串差し・スライスなどの一次加工は加工賃が見合わず、日本国内で行う形に戻りつつある。メキシコ側は冷蔵(チルド)豚肉の輸出に力を入れており、日本向け輸出に占める冷蔵の割合は2019年の 10%から2024年の 38%へ上がった。
※ メキシコの輸出量と仕向け先はメキシコ食肉協議会(COMECARNE)の推定値と農畜産業振興機構(ALIC)の現地調査による。海外ダッシュボードにはメキシコの輸出統計は収録していない(元データの利用規約による)。
貿易フロー — 2025年の輸出国と仕向け先
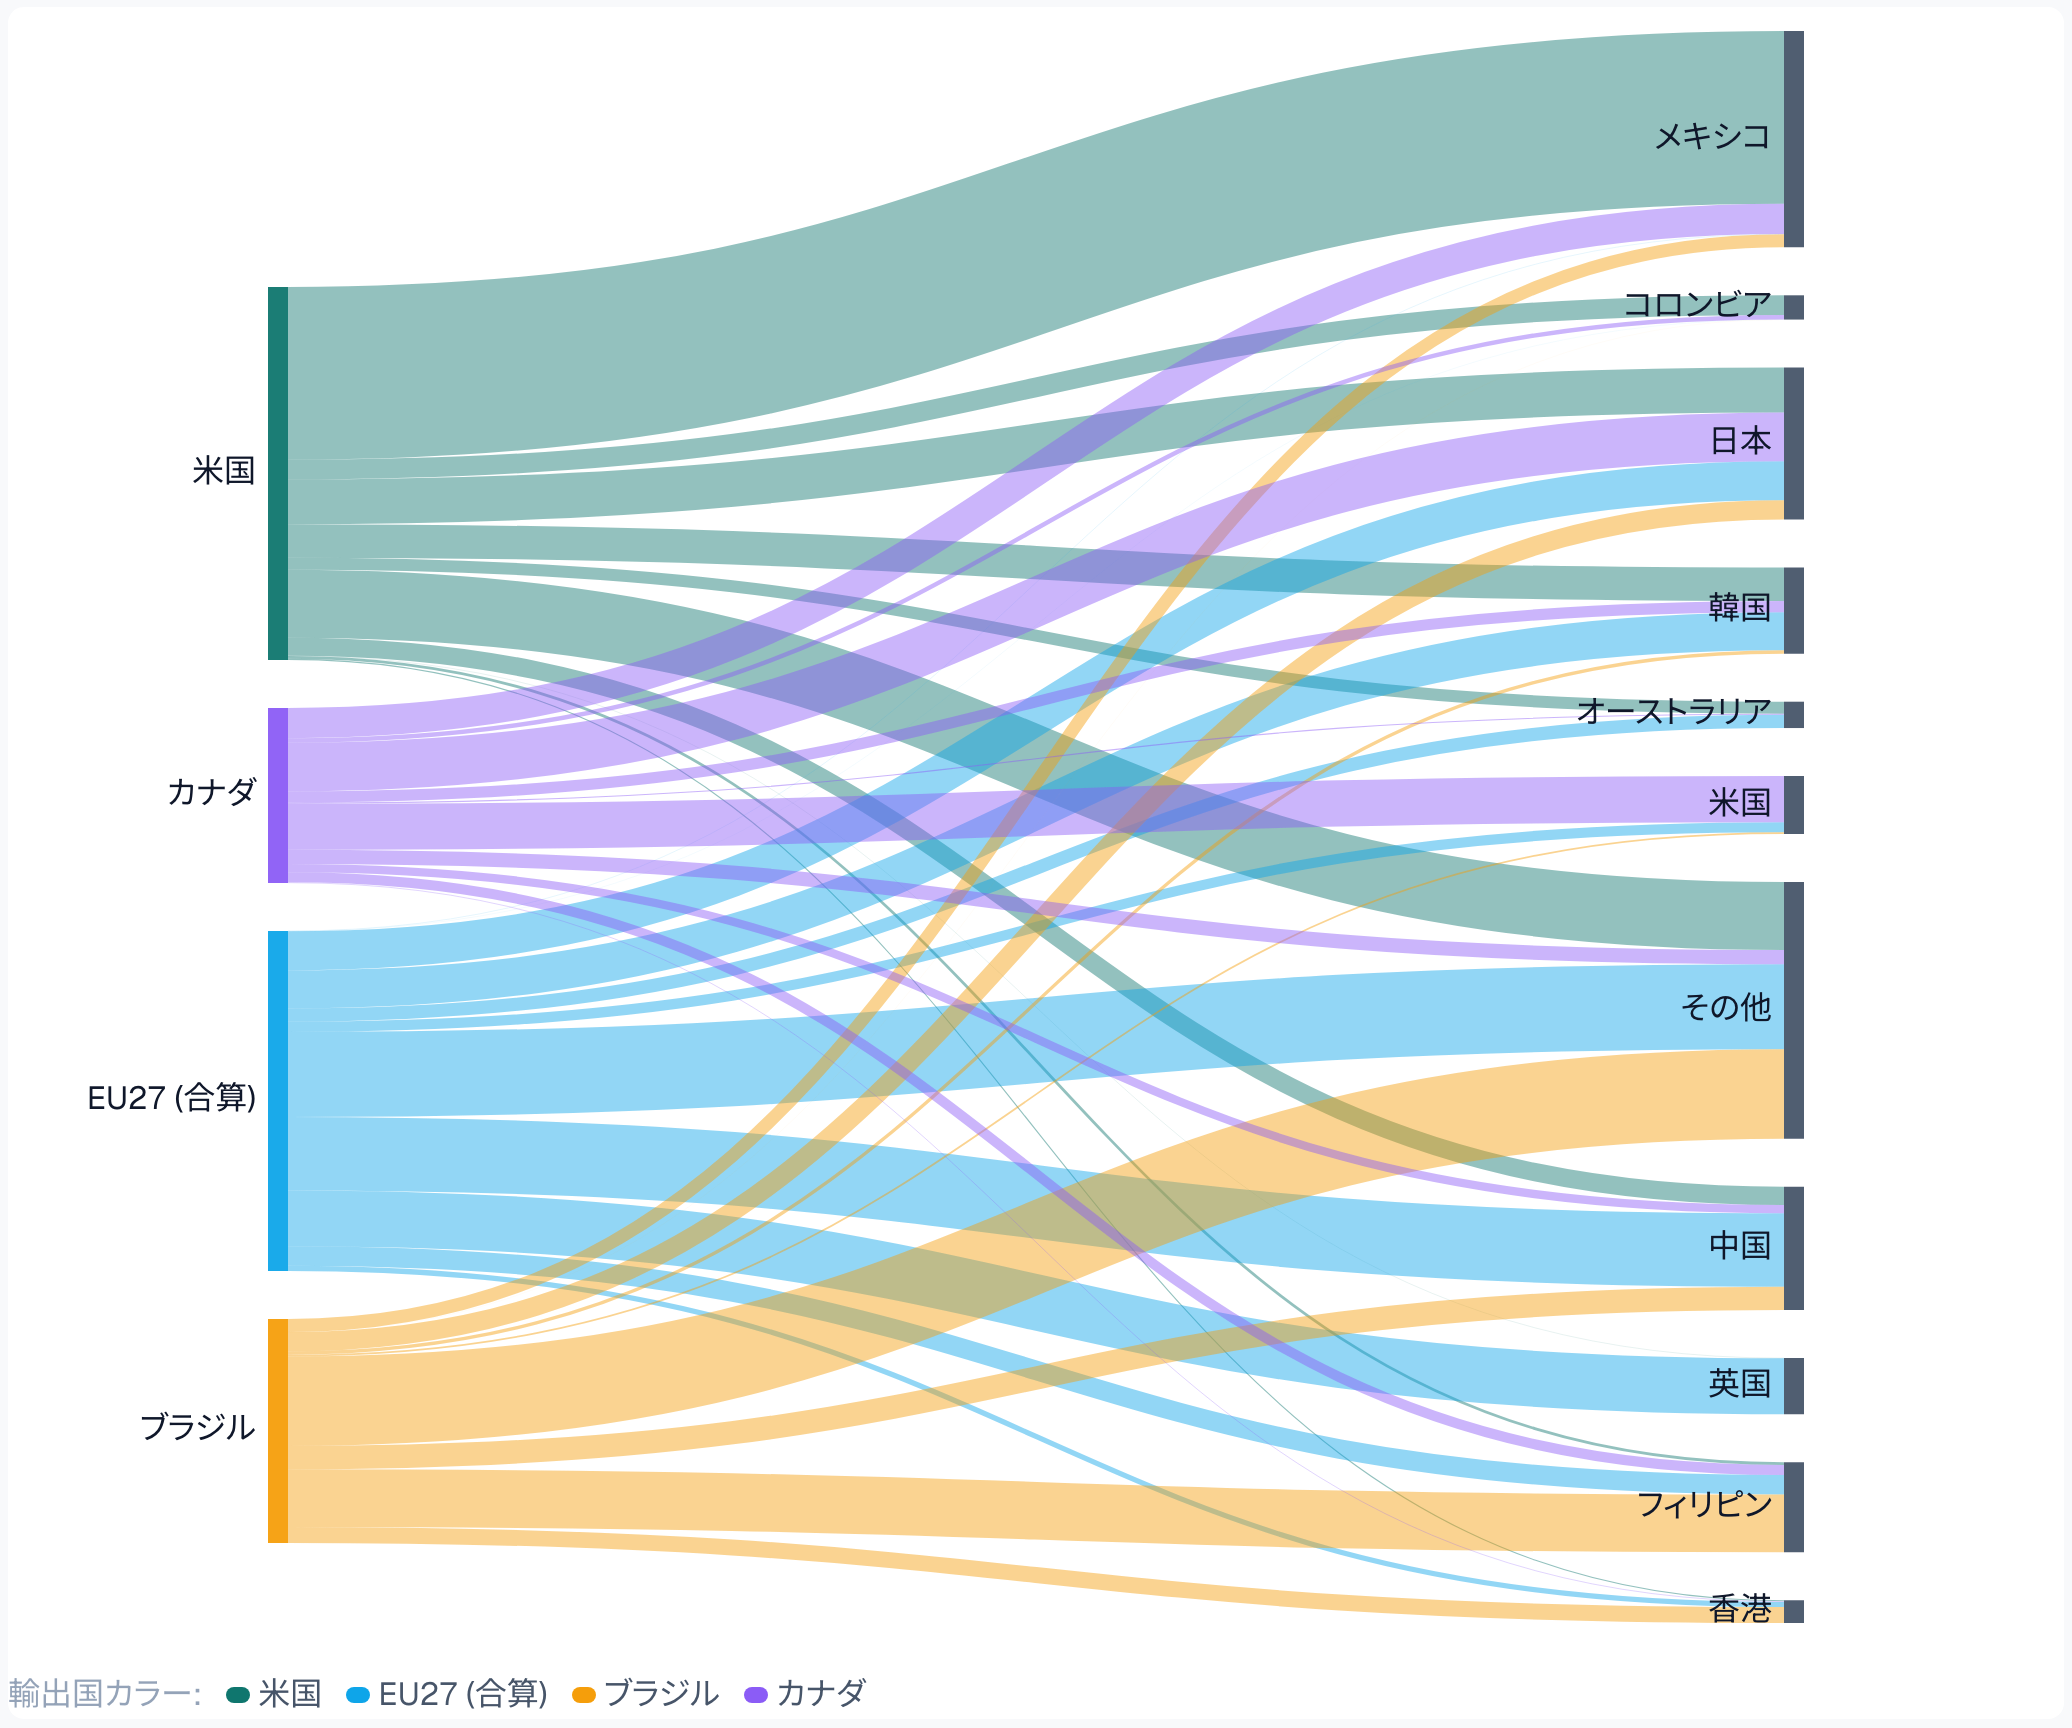
2025年の1年間の流れを、米国・EU(域外向け)・ブラジル・カナダの4輸出国の貿易統計で見る。数量は製品重量で、上の順位表(枝肉重量換算)とは基準が違う。
基本的には近隣国間の取引が大きい
取引量が最も大きいのは、米国→メキシコ、カナダ→米国、EU→英国、ブラジル→チリ・南米で、いずれも近隣国どうしの取引である。メキシコの輸入は米国とカナダで9割を超え、英国の輸入はすべてEU、米国の輸入は8割がカナダから来る。輸送日数が短いほど冷蔵で運べる部位が広がり、運賃も安いので、近隣に大きな輸出国がある輸入国は、そこから輸入する。
日本と韓国は世界中から分散して輸入
近隣に輸出国のない日本と韓国は、輸入元が複数に分かれる。日本はカナダ・米国・EUがそれぞれ3割前後、ブラジルが1割で、4輸出国のすべてから1割以上を輸入する唯一の仕向け先になる。韓国はEUと米国で8割弱、カナダとチリがこれに続き、ブラジルからはまだ少ない。
日本の輸入元が分かれる背景には、温度帯と部位ごとの事情がある。冷蔵は輸送日数の制約で北米からしか運べず、日本の冷蔵輸入はカナダ・米国・メキシコの3か国で全量になる。冷凍は輸送日数の制約がなく欧州・南米からも入り、スペインとブラジルからの輸入が増えた。ただしスペインは2025年11月のASF発生で2026年の日本向けが急減している(用語集「アフリカ豚熱(ASF)」参照)。部位では、ロースやももは北米、バラや肩ロースは欧州が安い、または使いやすいといったように部位ごとに最適な調達先が異なるため、結果的に産地が分散している側面が大きい。
韓国ではASFで輸入元が入れ替わった。EUからの輸入は2018年までドイツが最大だったが、2020年のドイツでのASF発生で対韓輸出が止まり、2025年はスペインがEU側の最大の供給元になっている。
EUの最大の仕向け先は中国、ブラジルは東南アジアと南米が中心
中国向けは2020年の半分以下に落ちたが、EUの域外輸出の2割強を占めて最大の仕向け先のままである。中国の輸入の半分はEUで、EUの生産余剰の受け皿は今も中国にある。
ブラジルの輸出先は、フィリピン・中国・香港・ベトナム・シンガポールの東南アジア・東アジアと、チリ・ウルグアイ・アルゼンチンの南米が中心で、日本向けは2020年代に入って急増した。上位10か国に入らない仕向け先は、中南米と東南アジアが6割を占める。中米・カリブ海には米国、南米にはブラジル、東南アジアとアフリカにはブラジルとEUが輸出している。
補足 — 枝肉重量換算(CWE)と、数字の見方
この記事の順位表と世界の集計は、USDAの需給表(PSD: Production, Supply and Distribution)の数字で、単位は枝肉重量換算(CWE: Carcass Weight Equivalent)である。貿易統計の製品重量を部位ごとの係数で枝肉の重さに戻して数えた値で、係数はHSコードごとに決まっている。枝肉は 1.00、骨付きのもも・かたは 1.11、その他の部分肉(HS 0203.19 / 0203.29)は 1.30 で、どの国の貿易にも同じ係数が使われる。日本の輸入はほぼこの「その他の部分肉」にあたる。
目安として、農林水産省の資料では生体 約110kg の豚から枝肉 約80kg、部分肉 約60kg が取れる。USDAの数え方では部分肉 60kg を枝肉 78kg(60 × 1.30)として計上するので、国内の部分肉の定義とはおおむね対応する。
そのため、日本の輸入は USDAの表では 143万トンだが、財務省の貿易統計(HS 0203)では 94万トンになる。両方とも正しく、測っている重量が違う。本記事のフロー図(Sankey)と輸出国の仕向け先の割合は各国の貿易統計の製品重量、順位表と世界の集計は枝肉重量換算で書いており、節をまたいで数字を足し引きはできない。
USDAの「世界」は需給表の対象31か国の合計で、EUは1つの国として数える。2026年の数字は予測値で、需給表は随時改訂される。各国の生産・消費・輸出入をまとめて確かめるには、USDA海外農業局の PSD Online が最も早く、解説付きの資料「Livestock and Poultry: World Markets and Trade」が年2回(4月・10月)公表される。
本記事で使ったデータは、以下のダッシュボードで確認できます。
- USDA Foreign Agricultural Service, PSD Online(Production, Supply and Distribution)
- USDA FAS, Livestock and Poultry: World Markets and Trade(2026年4月)
- Eurostat, Comext(EU27 域外輸出)
- U.S. Census Bureau, International Trade(米国輸出)
- Statistics Canada, Canadian International Merchandise Trade
- MDIC, Comex Stat(ブラジル輸出)
- Servicio Nacional de Aduanas de Chile
- 農畜産業振興機構『畜産の情報』2025年10月号「メキシコ産豚肉の日本向け輸出の取り組み〜チルド豚肉の輸出拡大による差別化〜」
- 農畜産業振興機構「【レポート】メキシコの豚肉産業の現状と課題」(2017年1月)
- 財務省 貿易統計(日本の輸入)
- 農林水産省 食料・農業・農村政策審議会 畜産部会(2010年4月)資料3 参考2-2「食肉(牛肉・豚肉)の歩留まり」