輸入豚肉(全体像)
Imported Pork
日本で消費される豚肉は、国産と輸入がほぼ半分ずつ。輸入は冷蔵と冷凍で相手国が分かれ、冷蔵は北米3国、冷凍は欧州・南米が中心になる。相手国の顔ぶれは、家畜疾病による輸入停止などで大きく変化してきた。一方、同じ部位でも産地によって規格や肉質が違うため、産地の置き換えは単純ではない。
国産と輸入はほぼ半分ずつ
国産は農畜産業振興機構(ALIC)豚肉需給表(部分肉ベース)、輸入の冷蔵・冷凍は財務省 貿易統計(HS 02.03)の通関重量。
2025年の国内生産は 892.7千トン、輸入は 937.9千トン。輸入がわずかに上回る。この関係は 2018年以降ほぼ定着している。輸入の中では冷凍が冷蔵より多く、国産と同じ売り場で競合する冷蔵の輸入は全体の2割強にあたる。
※ 国産は部分肉ベース。と畜場統計調査の枝肉生産量(2025年 1,275.3千トン)は骨や皮を含む枝肉の重さで、そのままでは輸入量と比べられない。
冷蔵と冷凍で相手国が分かれる
2025年の輸入は冷凍が 57.6%、冷蔵が 42.4%。このうち冷蔵はカナダ・米国・メキシコの3国だけで 100%を占め、欧州・南米からの冷蔵はない。
分かれ目は輸送日数。輸入される冷蔵豚肉の賞味期限は、現地の生産日を起点に 45〜55日程度で設定されることが多い。北米西岸からであれば 10日前後で日本に着くため、検疫・通関と国内の輸送を挟んでも流通期間が残る。一方、欧州や南米からは海上輸送(経由港での積替含む)だけで 1ヶ月以上かかることも珍しくなく、冷蔵で運ぶ選択肢がそもそも成り立たない。
※ アジアの主要な生産国は衛生条件で外れる。日本は口蹄疫・豚熱・ASF の発生国から生鮮・冷凍の豚肉を受け入れておらず、中国・韓国・ベトナム・タイはいずれもこれに当たる。台湾は1996年まで日本の最大の輸入相手国で、輸入量の半分を占めた年もあったが、1997年の口蹄疫の発生で止まり、以降の輸入はない。
商品の行き先にもおおまかな傾向がある。冷蔵は主にスーパーの店頭に並ぶテーブルミート、冷凍は加工品や外食向けの原料が中心。国産はほぼ冷蔵で流通するため、国産と競合するのは輸入品のなかでも冷蔵ということになる。(国産の冷凍も、解凍品のテーブルミートもあるので、あくまで多数派の話。)
輸入先の顔ぶれ
冷蔵と冷凍で相手国が違うので、顔ぶれも温度帯ごとに見る。冷蔵は 2024年にカナダが米国を抜いて首位に立った。冷凍はデンマークが縮み、スペインとブラジルが伸びた。
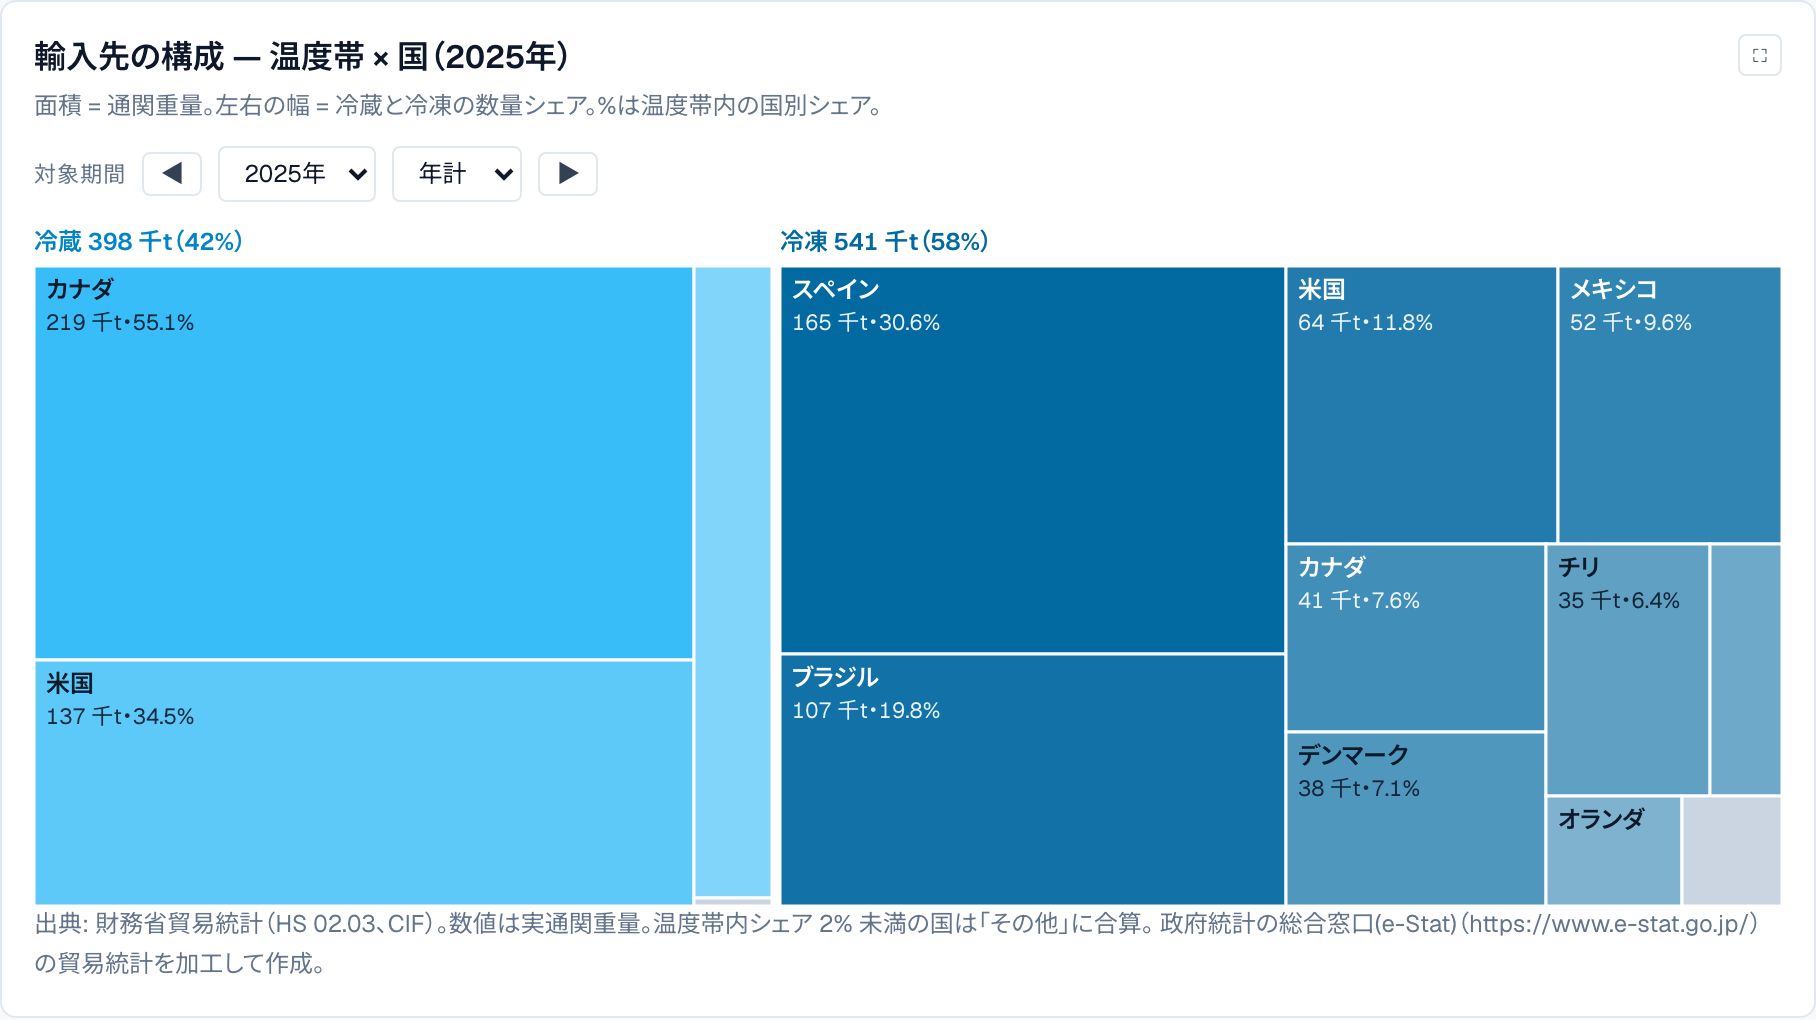
財務省 貿易統計(HS 02.03)の通関重量。並びは 2025年の多い順。
輸入相手国が変わる理由
最も大きいのが、ASF(アフリカ豚熱)の発生による輸入停止。日本は発生が確認されると、その国からの豚肉の輸入を止める。
- ポーランド — 2014年2月に停止。2013年は 23千トンで第7位の相手国だったが、以降はゼロ
- ハンガリー — 2018年4月に停止
- ドイツ — 2020年9月に停止
- イタリア — 2022年1月に停止
いずれもその後の輸入はほぼゼロになっている。
そして 2025年11月にスペインで ASF の発生が確認され、11月28日以降のスペイン産が輸入停止となった。2026年1〜7月のスペイン産は 45.2千トンで前年同期比 −60%。その分をブラジル(93.5千トン、+39%)、デンマーク(30.8千トン、+16%)、オランダ(17.7千トン、+86%)が埋めており、勢力図がまた動いている。
※ スペインの停止措置は、2025年10月29日以前にと畜・加工・梱包まで終えていて、その後も衛生的に保管・輸送されたことをスペイン政府が証明したものを対象外としている。停止後もしばらく通関が続いたのはこの分。
日本自身の輸入停止のほかにも、相手国の顔ぶれを動かす要因はある。いずれも一例。
- 主要輸出先の喪失 — 2014年にロシアが EU 全体からの豚肉輸入を停止した(きっかけはリトアニア・ポーランドの ASF)。ロシアは当時 EU 豚肉輸出の約24%を占める最大の輸出先で、EU の玉はアジアなどへ仕向けが組み替わった。スペイン産が日本で伸び始めた時期と重なる
- 輸出国の生産構造の変化 —
スペインは中国向け輸出(2012年 5.1万トン → 2020年 100万トン超)を追い風に生産を拡大し、2021年にドイツを抜いて EU 最大の豚肉生産国になった。2020年にドイツ産が ASF で止まると、その分を埋める形で中国向けも日本向けも伸びた。
逆にデンマークは、国内で肥育せず子豚のままドイツやポーランドへ輸出する経営が増え、生産コストの上昇で廃業も進んだ結果、国内でと畜される頭数そのものが減っている(2023年には最大手が国内のと畜場の一つを閉鎖)。日本向けの減少はその表れ - 市場アクセスの獲得 — ブラジル産は 2013年に解禁された。対象をサンタカタリナ州に限るのは、ワクチンを打たずに口蹄疫(FMD)の清浄を達成した州であるため。飼料のトウモロコシを自国で豊富に生産する世界屈指の低コスト産地で、近年は割安な価格と、輸入先を分散したい日本側の動きを背景に伸びている
- 貿易協定(日本以外も含む) — 韓国では 2012年発効の米韓 FTA 以降に米国産の輸入が増え、2023年には米国が最大の輸入先になった。この規模の動きが日本の輸入量全体を変えることはないが、特定の工場や部位の供給余力・価格には表れ得る。そうなると日本の買い手が代替先を探す動機になる、という細かいレベルの波及はあり得る
産地が違えば同じ部位でも規格と肉質が違う
同じ冷凍の豚肉でも、産地を替えればそのまま置き換えられるとは限らない。
- カットの規格 — かたとロースの分割位置(ブレーク)が国で違う。日本・メキシコ・デンマークなどは第4・5肋骨間で分けるが、米国の規格(IMPS)は第2・3肋骨間が原則。米国式はロースが長い分、肩ロースが短くなり、用途によっては使いづらい
- 品種 — 欧州、特にドイツやスペインでは、ももが大きく赤身の多いピエトレン種を交配の止め雄に使うことが多い。日本や米国で主流のデュロック止め(いわゆる三元豚)に比べ、脂肪が少なく赤身の多い肉質になる
- 部位ごとの値差の構造 — 米国はベーコン需要が厚く、ばらが最も高い部位の一つで、ももは最も安い部位の一つとして輸出に回る。EU は生ハムなど加工向けにももの需要が厚く、ばらとももの値差は米国よりずっと小さい(直近の ばら÷もも は米国 1.7、EU 1.2)。産地によって、どの部位が割高でどの部位が割安かが違う
商品形態別の輸入量
中心は正肉(HS 02.03)。正肉は骨付きや枝肉を除いた部分肉を指す。同じ税番には枝肉や骨付きのかた・ももも入るが、日本の輸入では合わせて 1% に満たないので、本稿では 02.03 をまとめて正肉と呼ぶ。輸入の8割近くを占める。
無視できないのが GSP(Ground Seasoned Pork・味付け挽肉)。現地で調味した挽肉で、ソーセージなどの加工原料に使われる。味付けしてあるため関税上は正肉ではなく調製品(HS 16.02)に分類される。供給国は米国が 59.2% と最も多く、カナダ、チリ、メキシコが続く。税番の区分は 用語集「HSコード/実行関税率表」を参照。
財務省 貿易統計の主な豚肉関連品目(通関重量)。ソーセージ(16.01)とケーシング(05.04)は他の畜種を含む番号のため載せていない。
※ 図の「GSP」は該当する税番(1602.42)の数量。この税番には GSP 以外の調製品も含まれるため、全量が GSP とは限らない。
個別の部位の形とスペックを見るなら
部位ごとの実物の形や規格は、米国食肉輸出連合会(USMEF)のアメリカンポーク バイヤーズ ガイドに写真付きで詳しくまとまっており、こちらがおすすめ。主要部位に加えて、シーズンド・ポーク(GSP)やバックファットなどの加工原料、内臓アイテムまで収録されている。
※ 同ガイドは米国規格に基づく。同じ部位でも国によってカット規格や呼称が異なることがある。
本記事で使ったデータは、以下のダッシュボードで確認できます。