HSコード/実行関税率表
HS Code / Tariff Schedule
0203.22 — 豚肉、冷凍、骨付きのもも肉・肩肉。この6桁は、日本・米国・スペインのいずれでも同じ分類を表す。一方、日本の輸入通関では「020322022」のような9桁を使い、末尾3桁は日本が独自に設定している。実務では税番などと呼ばれることも多い番号体系がHSコードで、番号ごとに日本の関税率を並べたものが実行関税率表である。
HSコードとは — 6桁までは世界共通
HSコードは、WCO(世界税関機構)が管理する国際条約「商品の名称及び分類についての統一システムに関する国際条約」(HS条約、1988年発効)に基づく商品分類。締約国は163か国だが、条約に入っていない国・地域を含め200以上の税関当局が使っており、世界貿易のほぼすべてがこの番号で分類されている。
番号は階層構造になっている。
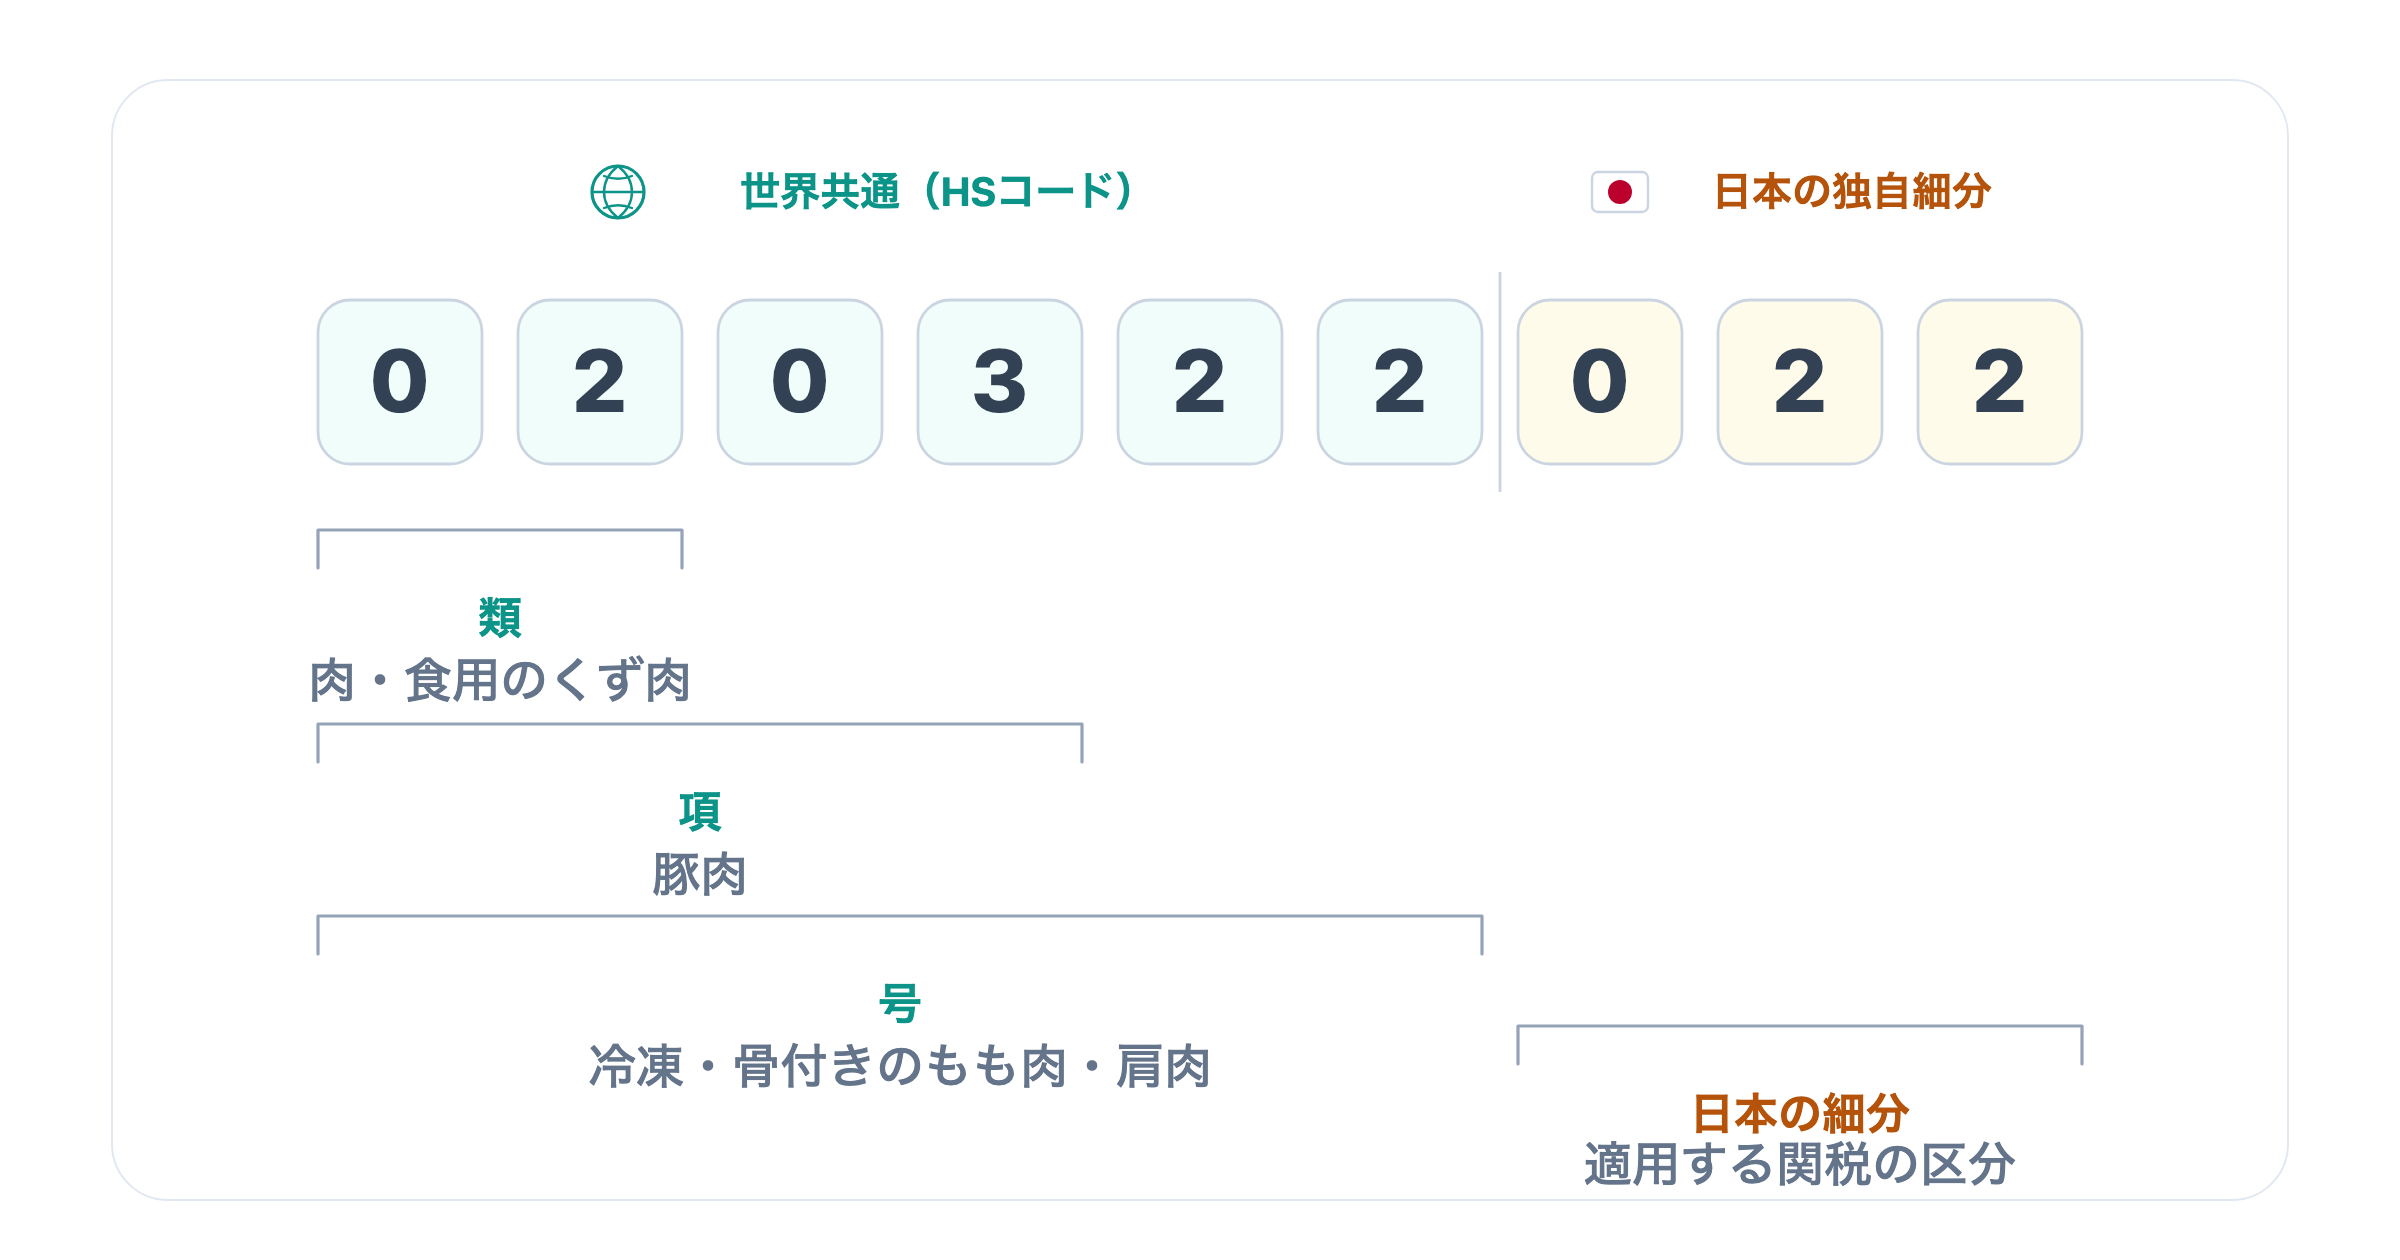
| 階層 | 桁 | 例 | 意味 |
|---|---|---|---|
| 類(Chapter) | 上2桁 | 02 | 肉・食用のくず肉 |
| 項(Heading) | 4桁 | 02.03 | 豚肉 |
| 号(Subheading) | 6桁 | 0203.22 | 冷凍・骨付きのもも肉・肩肉(ハム・ショルダー) |
| 国内細分 | 7桁目〜 | 020322022 | 各国が独自に設定(日本は9桁) |
6桁までは国際共通、7桁目以降は各国が独自に決める— これがHSコードを扱ううえでの基本の区切りになる。品目をどの番号に分類するかはルールで決まっている。各類の冒頭に分類の境界を定める「類注」があり、これと6つの解釈原則(通則)に従って分類する。全締約国が同じルールで分類するから、6桁までは国をまたいだ比較が成立する。
※ HSは貿易実態に合わせて約5年ごとに国際改訂される(現行は2022年版、次期2028年版が2028年1月発効予定)。
6桁から先は各国が独自に細分する
各国は6桁の下位に、関税率の設定や統計に使う独自細分を設ける。桁数も体系も国ごとに違う。
| 国・地域 | 体系 | 桁数 |
|---|---|---|
| 日本 | 輸入統計品目表(実行関税率表) | 9桁 |
| 米国 | HTS(Harmonized Tariff Schedule) | 10桁 |
| カナダ | Customs Tariff(統計は CIMT) | 8〜10桁 |
| EU | CN(8桁)/TARIC(10桁) | 8〜10桁 |
| ブラジル | NCM(Mercosur 共通品目表) | 8桁 |
この細分は、各国が政策目的に応じて「税率を分けたい品目」「統計を取りたい品目」を区分するもので、同じ商品でも国によって桁の切り方がまったく異なる。日本では輸出用と輸入用でも下3桁が別体系になっている。海外の統計の番号を日本の表でそのまま探しても見つからないのはこのためで、国をまたいで突合するときは上位6桁で見るのが原則になる。
実行関税率表 — 品目と税率を紐づけた日本の表
実行関税率表は、税関が公表している「9桁の品目 × 適用しうる関税率」の一覧表。正式には「輸入統計品目表(実行関税率表)」といい、貿易統計の品目番号と関税率表の品目番号が同じ9桁体系を共有している。
法令上の税率は関税定率法・関税暫定措置法・各EPAの譲許表などに分散しており、実行関税率表はそれらを一覧に編集した実務用の表という位置づけ。年数回更新され、1月1日版・4月1日版などが定例(EPAの税率引下げは毎年4月1日に段階が進む協定が多い)。
税率の列は複数ある — どれが適用されるかは相手国と条件で決まる
表を開くと、1つの9桁コードに対して税率の列が複数並んでいる。実物の 0203.22 の行はこうなっている。
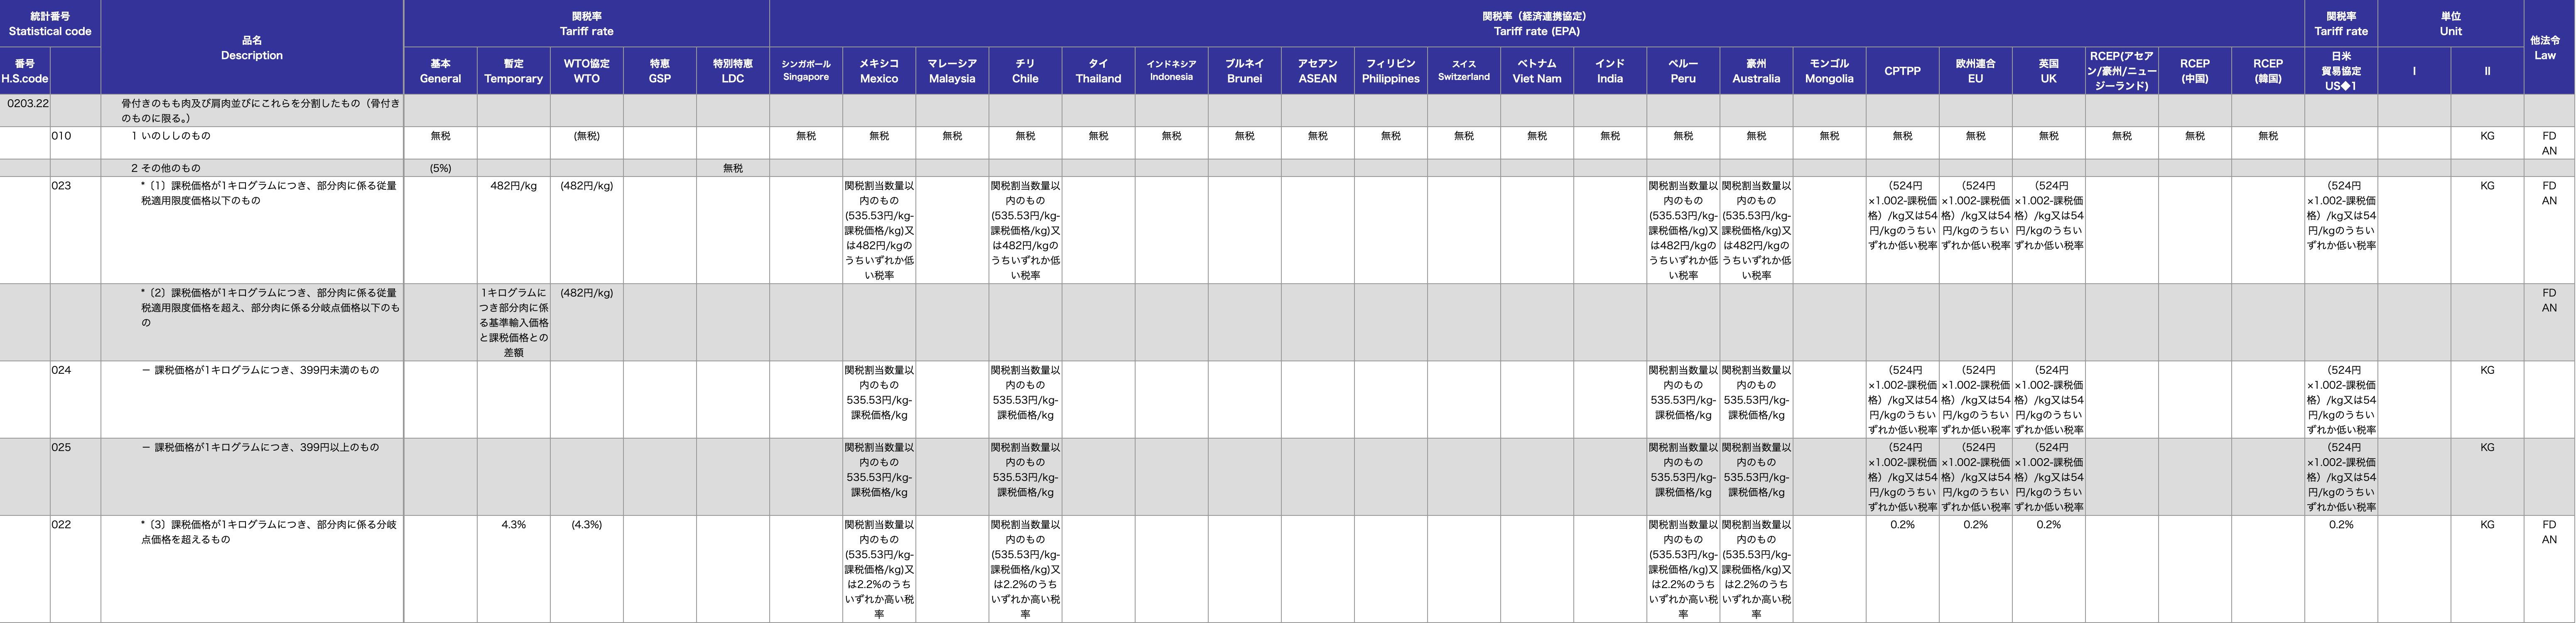
出典:税関「実行関税率表(2026年7月9日版)」第2類より 0203.22 の行を抜粋(縦横にスクロールできる)
| 税率 | 根拠 | 性格 |
|---|---|---|
| 基本 | 関税定率法 | 長期的に適用される基礎税率 |
| 暫定 | 関税暫定措置法 | 一定期間、基本に代えて適用。常に基本に優先 |
| WTO協定 | WTO譲許表 | 基本・暫定税率より低い場合に、WTO全加盟国の産品へ適用 |
| 特恵(GSP・LDC) | 関税暫定措置法 | 開発途上国の原産品向け |
| EPA | 各協定 | 協定相手国の原産品。原産地規則を満たすことが条件 |
適用の優先順位は原則として特恵 → EPA・協定 → 暫定 → 基本。WTO協定税率が適用されるのは、基本・暫定税率より低い場合に限られる(低い方が適用される)。つまり同じ9桁の貨物でも、どの国から輸入するかで適用される税率が変わる。表では、この場合分けを1つの品目行の中に並べている。そのため税率の列が多くなる。
※ 特恵税率・EPA税率の適用には、原産地証明書など協定・制度が求める書類が必要になる。
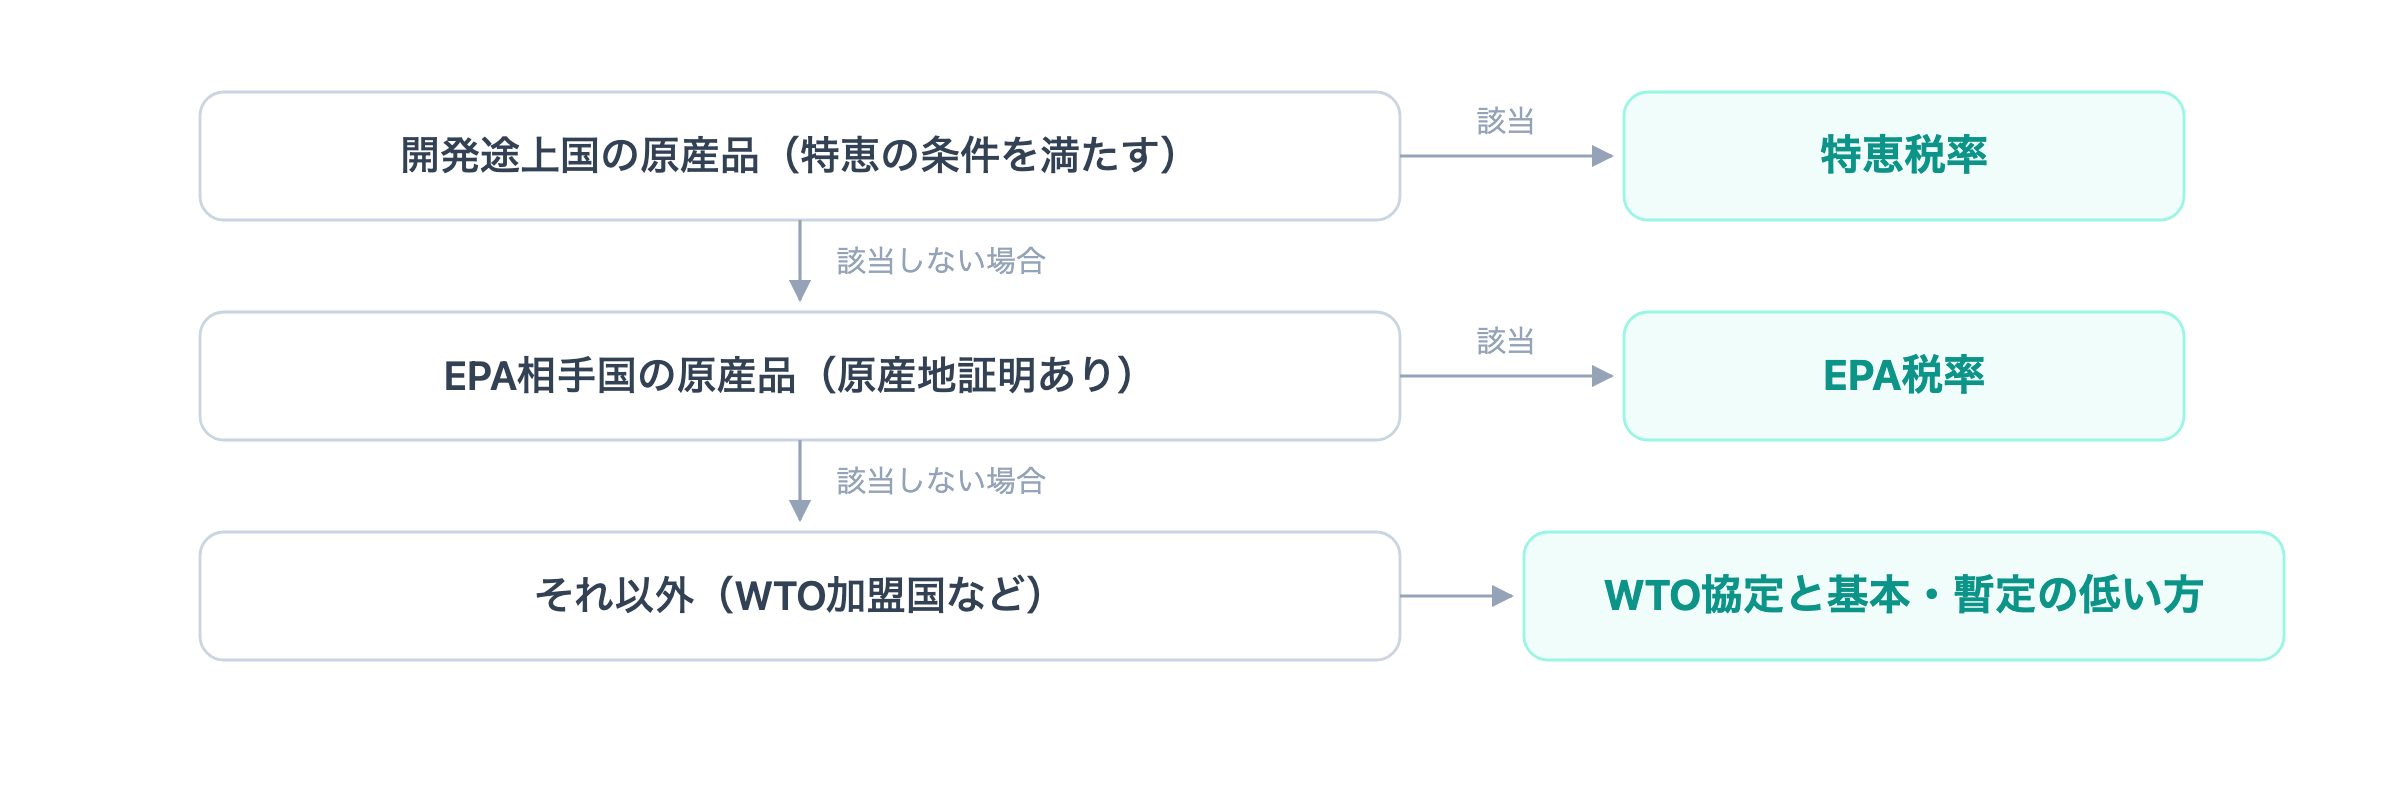
※ 実務上、豚肉は主要な輸入相手国の大半がEPA相手国のためEPA税率を参照し、EPAの無い相手国(ブラジルなど)はWTO協定税率を参照する形になる。特恵税率が豚肉で登場する場面はまれ。
品名の欄は階層で読む
品名欄は「›」で上位分類から下位分類へつながっている。豚肉の行なら、次のように読める(税番 020322022)。
豚の肉(生鮮のもの及び冷蔵し又は冷凍したものに限る。)› 冷凍したもの › 骨付きのもも肉及び肩肉並びにこれらを分割したもの(骨付きのものに限る。)› その他のもの › 課税価格が1キログラムにつき、部分肉に係る分岐点価格を超えるもの
上の階層ほど6桁の国際共通部分の訳、下の階層ほど日本の細分に対応する。
事前教示 — 分類を輸入前に確定させる制度
分類の判断が割れる貨物を、想定と違う番号で通関することになると、関税率も輸入の可否条件も変わってしまう。このリスクを輸入前に潰す手段が事前教示制度で、税関に貨物の内容を示して照会すると、適用される品目分類・関税率の回答を文書で得られる。回答は輸入申告の審査で尊重される。
豚肉で判断が割れやすいのは、調味・加工の程度で02類(肉)と16類(調製品)の境目に乗る商品。実際の回答事例がある: 例えば、豚ヒレ肉に調味液を注入・漬け込みして冷凍した商品について、税関は「調味不十分な冷凍豚肉」と判定し、16類ではなく0203.29-023(正肉:差額関税対象)に分類した。
回答事例のデータベースを「豚」で検索すると、ヒットする事例はソーセージ・調製品(16類)と、調味の程度が問われて02類に判定された冷凍豚肉に集中しており、この境目が実務でも繰り返し照会されていることが分かる。
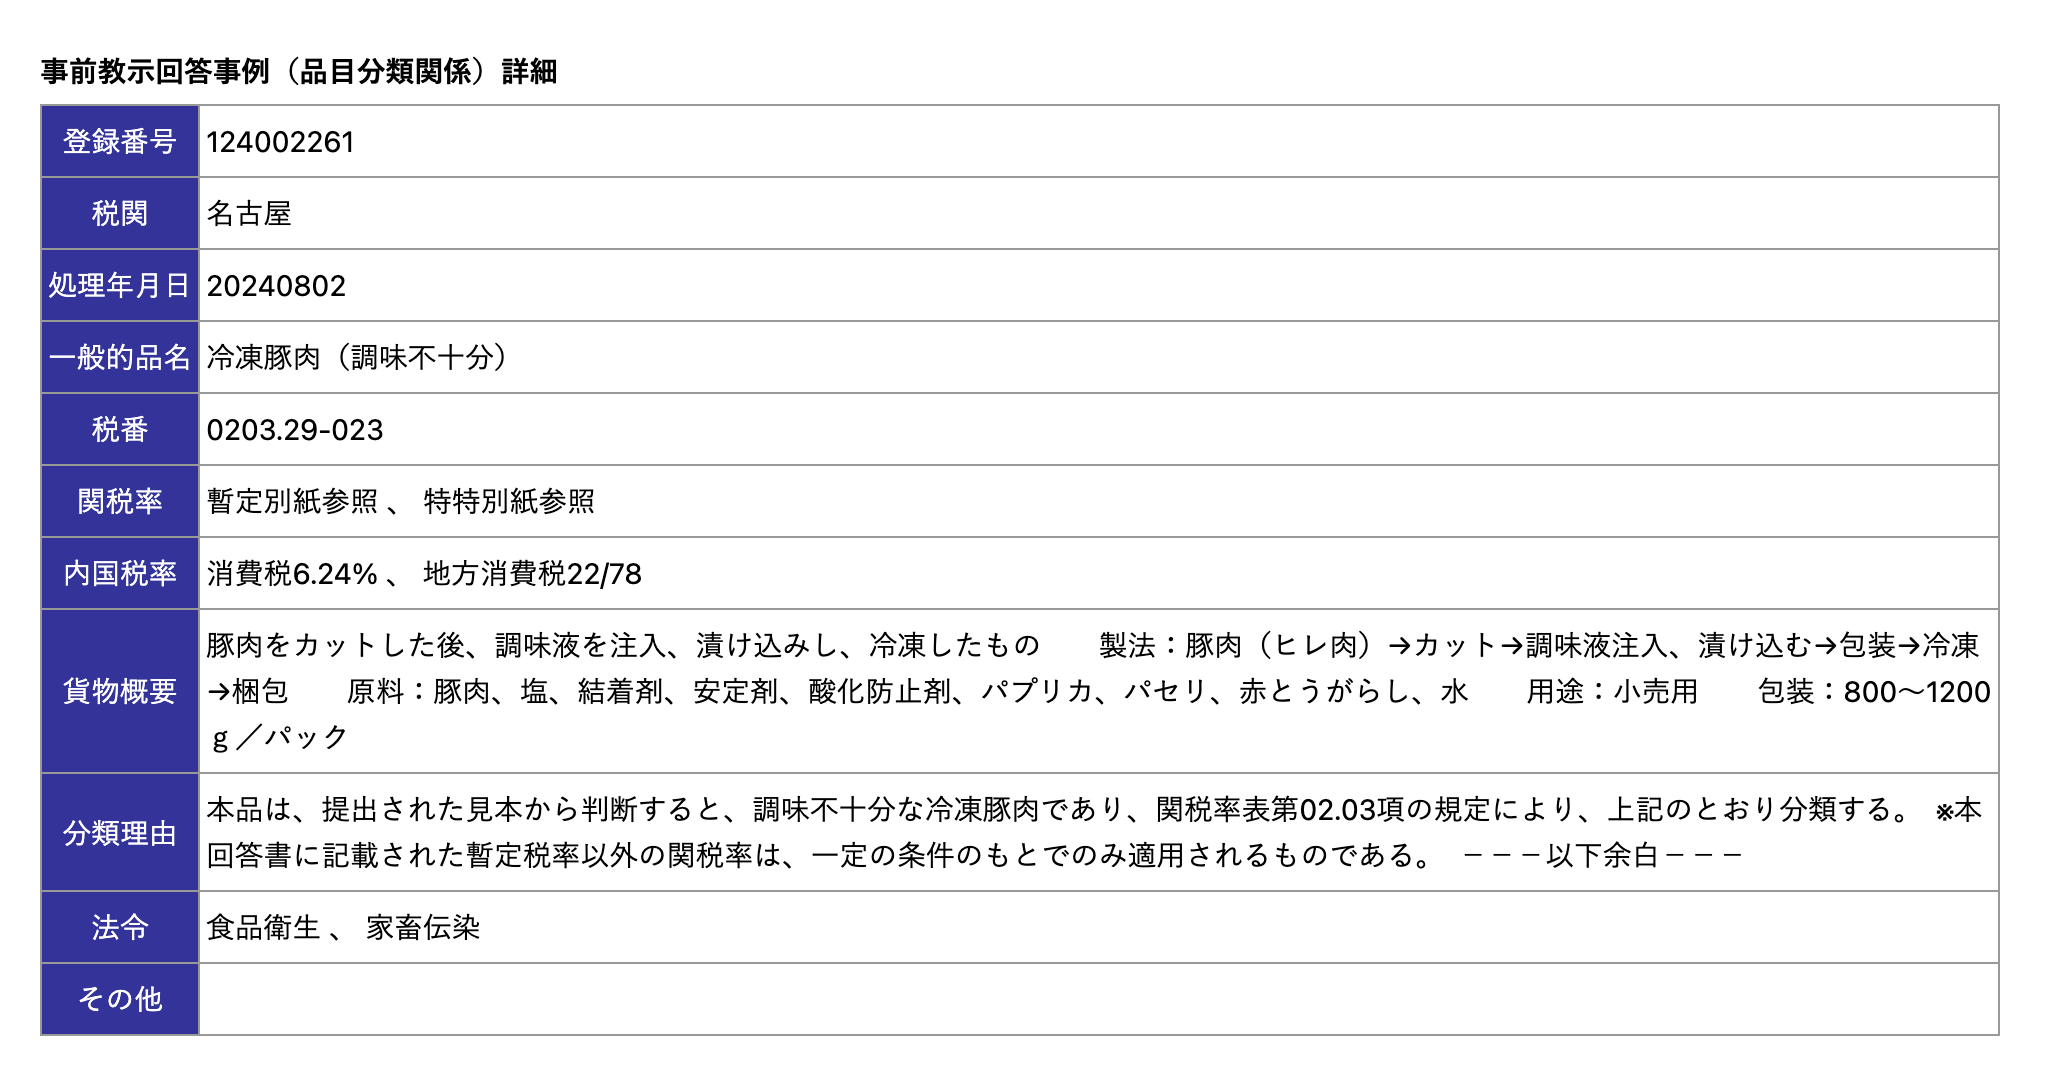
出典:税関「事前教示回答事例(品目分類関係)」登録番号 124002261
※ この事例の分類理由には「提出された見本から判断すると」とあり、判定は書類だけでなく見本(現物サンプル)や成分表の提出を求められることがある。回答事例は税関の事前教示回答事例検索で誰でも参照できる。
豚肉関連の番号は主に3つの類にまたがる
豚肉と関連製品は、02類だけでなく複数の類に分かれて載っている。
| 類 | 項 | 内容 |
|---|---|---|
| 02類(肉・食用くず肉) | 02.03 | 豚肉(正肉) |
| 02.06 | 食用のくず肉(臓器 — いわゆる赤物) | |
| 02.09 | 豚の脂肪(筋肉層のないもの) | |
| 02.10 | 塩蔵・乾燥・くん製 | |
| 05類(動物性生産品) | 05.04 | 腸・ぼうこう・胃 — いわゆる白物 |
| 16類(調製品) | 16.01 | ソーセージ類 |
| 16.02 | その他の調製品 |
「肉なのに05類・16類にあるもの」が生じる理由は、各類の類注が引いている境界線にある。
02.03 正肉 — 下3桁は価格帯で区切られる
02.03 の9桁は、5桁目が温度帯(1=冷蔵、2=冷凍)、6桁目が部位(1=枝肉、2=骨付きのもも肉・肩肉、9=その他)、下3桁が適用税区分という構造になっている。
骨付きのもも肉・肩肉だけが部位として独立しているのは世界共通(0203.12 / 0203.22)。HSの号は貿易規模の大きい品目を別掲する形で設けられており(WCOの現行基準では、号の新設の目安は年間貿易額5,000万ドル)、骨付きのもも肉・肩肉は、単独で貿易統計を取るだけの規模がある品目ということになる。
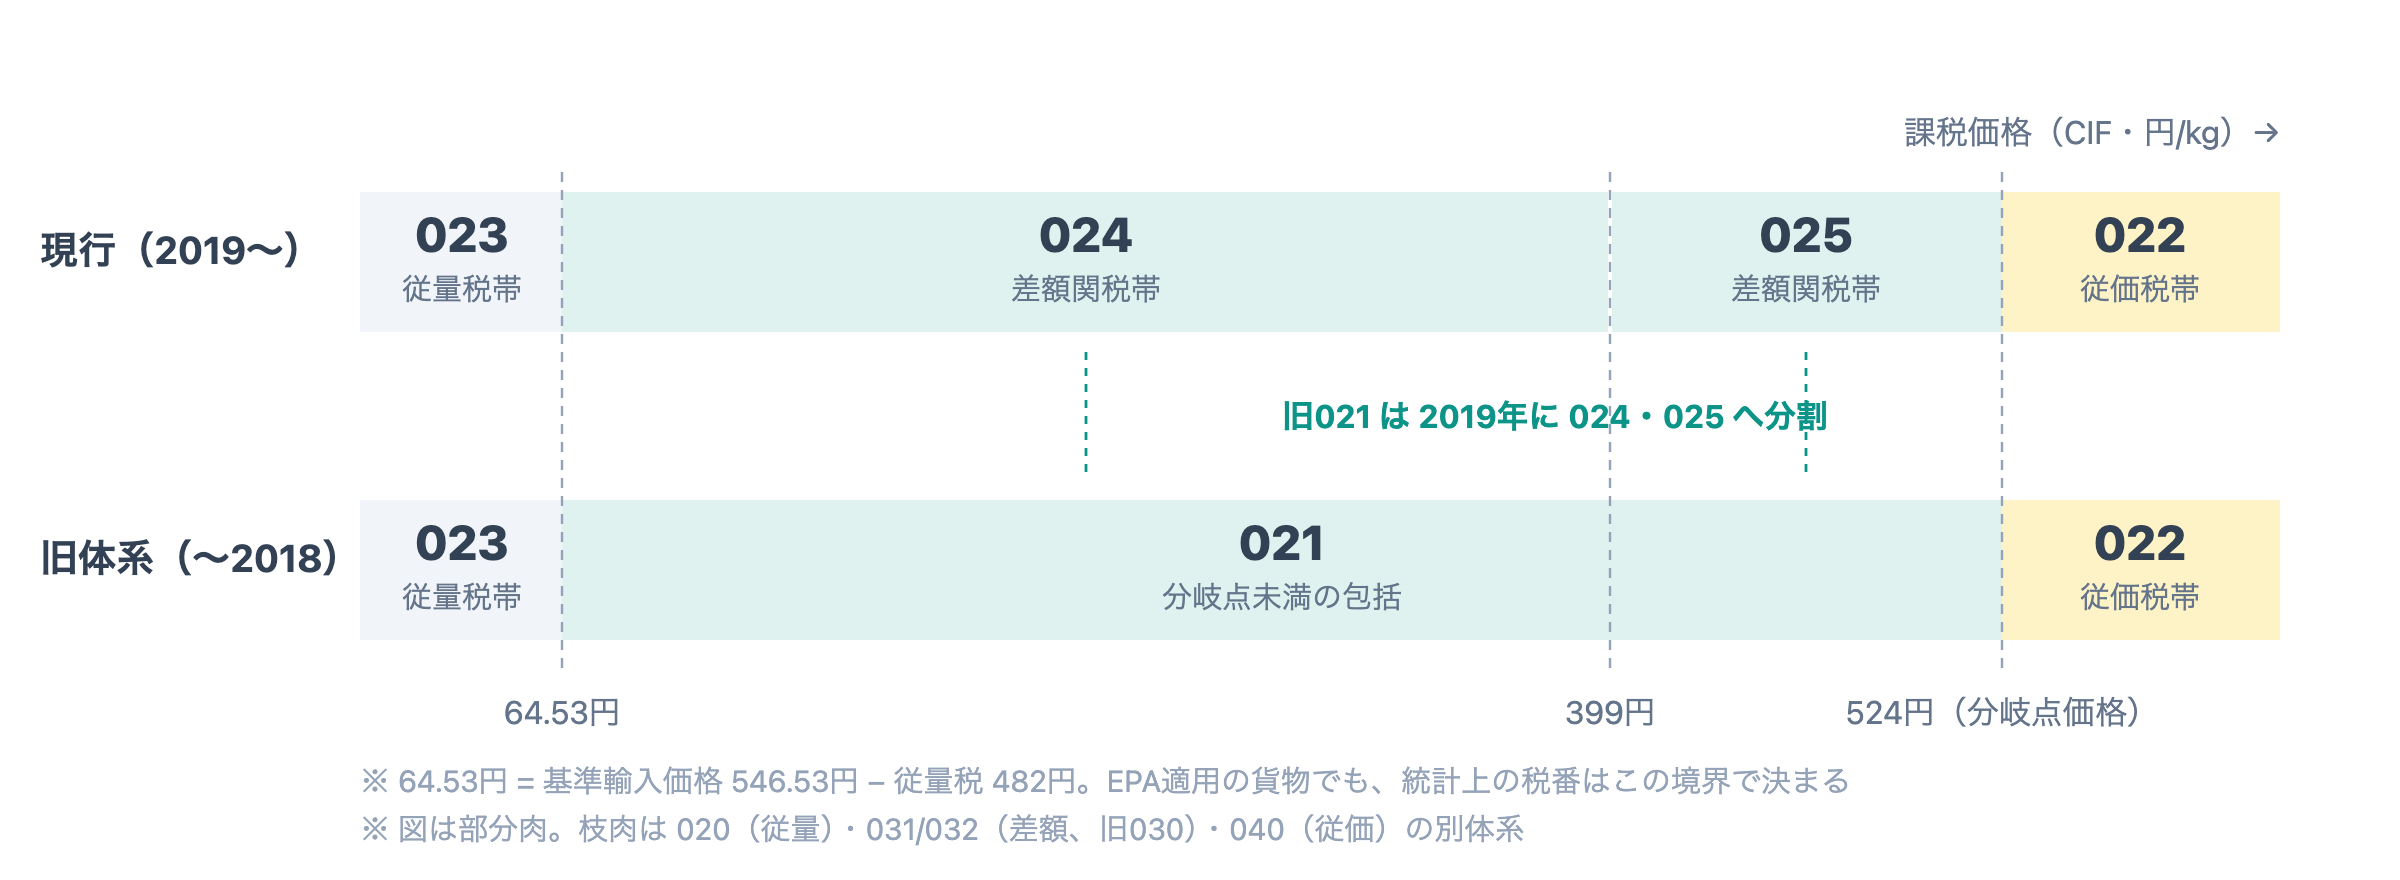
下3桁は、課税価格(CIF価格)の水準ごとに異なる課税方式が適用される区分になっている。
| 下3桁(部分肉の例) | 課税方式 | 課税価格(CIF価格)の帯 |
|---|---|---|
| 022 | 従価税 | 分岐点価格(524円/kg)を超える |
| 025 | 差額関税 | 399円/kg以上・分岐点価格以下 |
| 024 | 差額関税 | 399円/kg未満 |
| 023 | 従量税 | 従量税適用限度価格以下 |
※ CIF価格: 商品代金に海上運賃・保険料を加えた輸入価格。
※ このほか、いのししのもの(010・無税)の細分がある。差額関税の帯は、2018〜19年の再編前は「021」の1本にまとめられていた(現在は使われていない)。
価格によって課税方式が変わる仕組みそのものは差額関税制度を参照。024 と 025 を分ける境界の399円/kg(枝肉は 031/032 の境界 299円25銭/kg)は、セーフガード(EPA・TPP系)の基準価格と一致しており、価格帯別の輸入数量をこの細分で把握できる区切りになっている。
この 024/025/031/032 は、CPTPP・日EU EPA が発効した2018〜19年に設けられた比較的新しい細分。2018〜19年以前は分岐点未満の帯が1つのコードだったため、長期の輸入数量を見るには旧コードと新コードを対応させる必要がある。
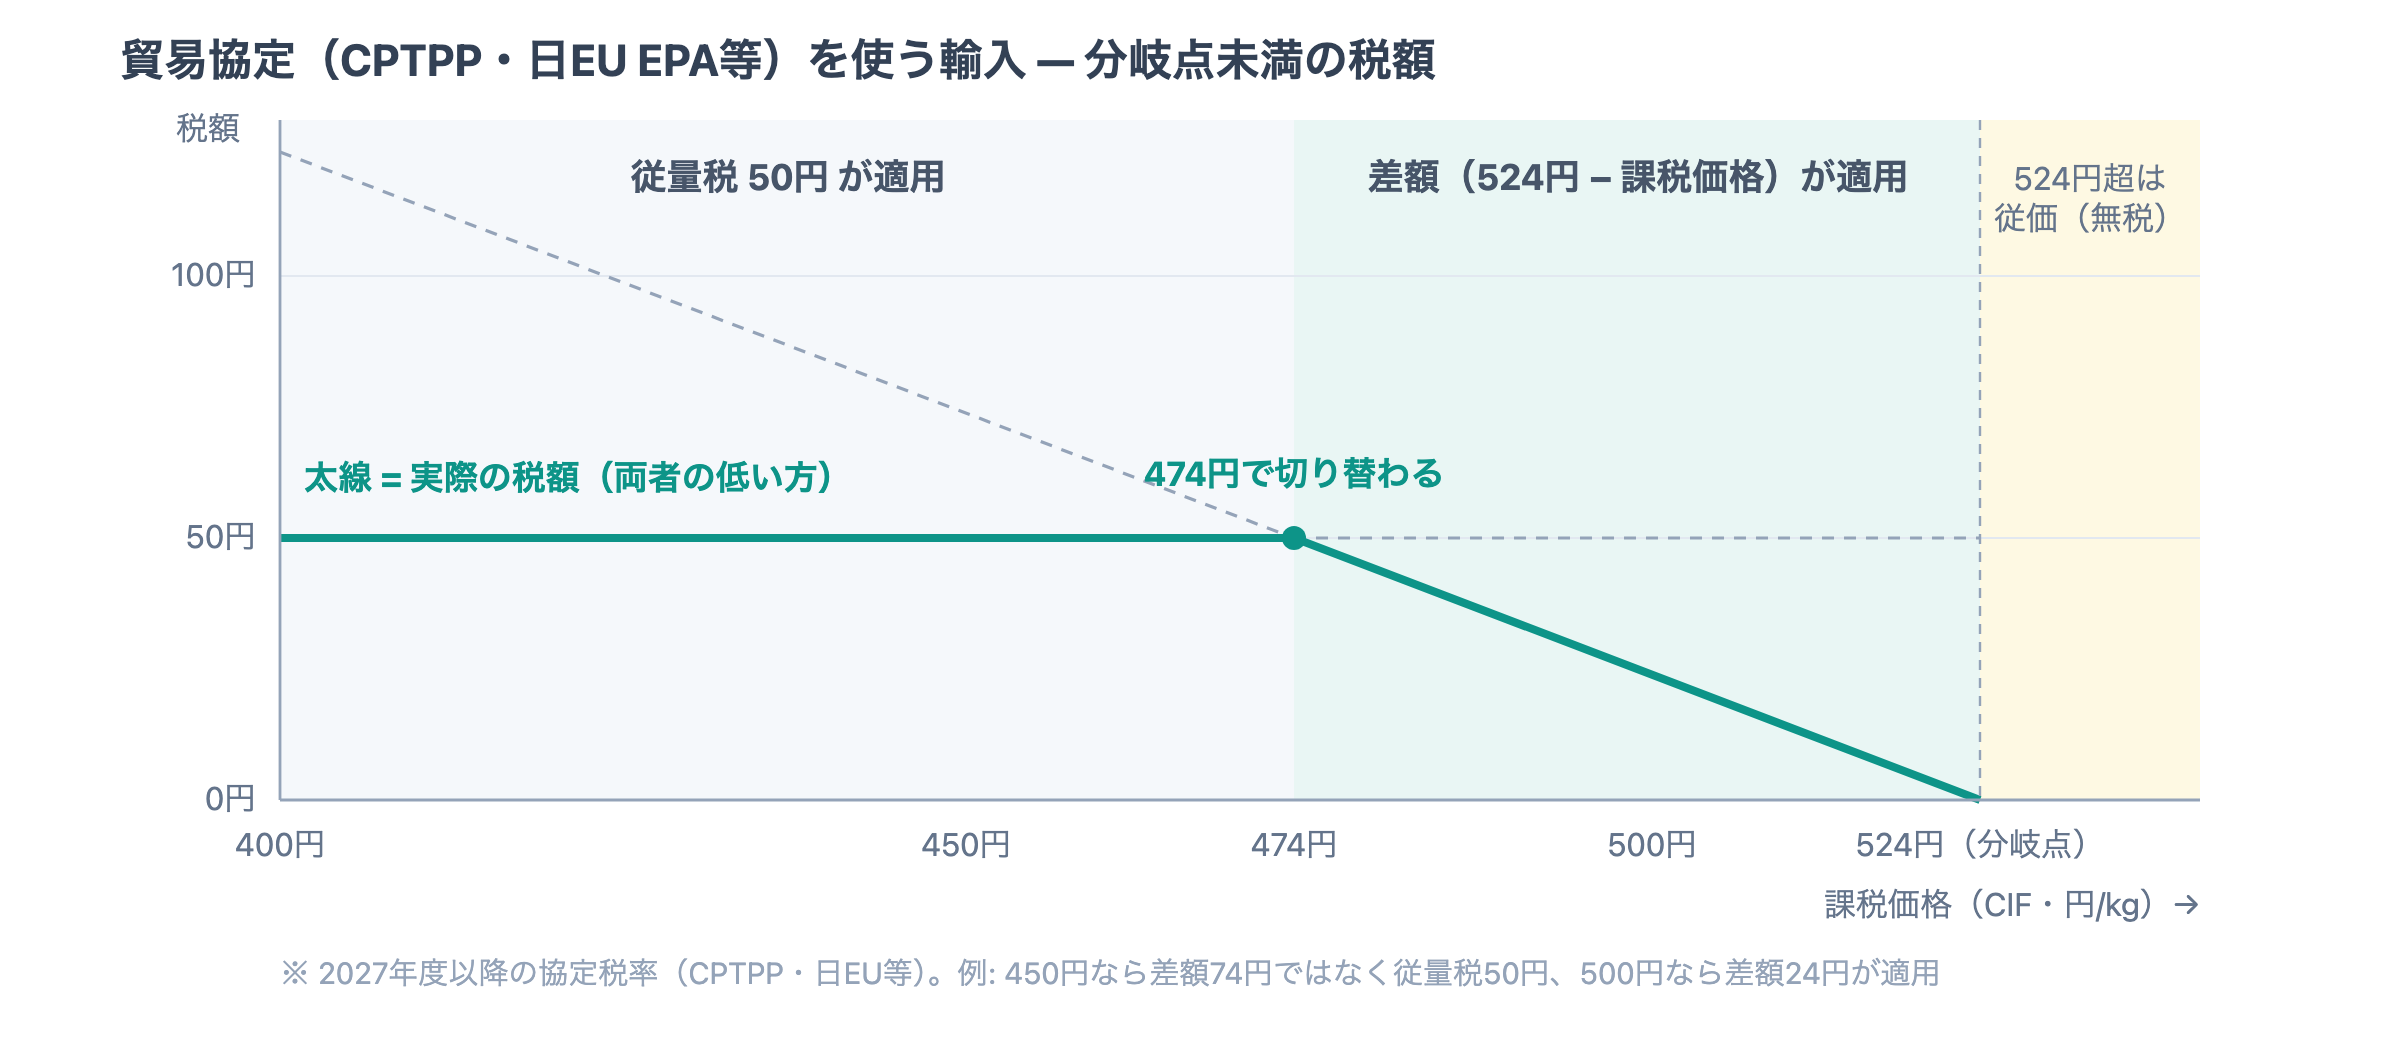
なお、CPTPP・日EU EPA などの協定を使う輸入では、分岐点未満の税率は「1kgにつき(524円-課税価格)又は50円のうちいずれか低い税率」(2027年度以降)と定められている。
※ 2026年度は「1kgにつき(524円×1.002-課税価格)又は54円のうちいずれか低い税率」。
2020年代の輸入は、円安と相場の高止まりもあって大半が分岐点超(022)に集中する。分岐点未満(024・025)は縮小が続き、023 は分類として存在するものの、この価格帯まで安い輸入は実際にはほぼ無い。
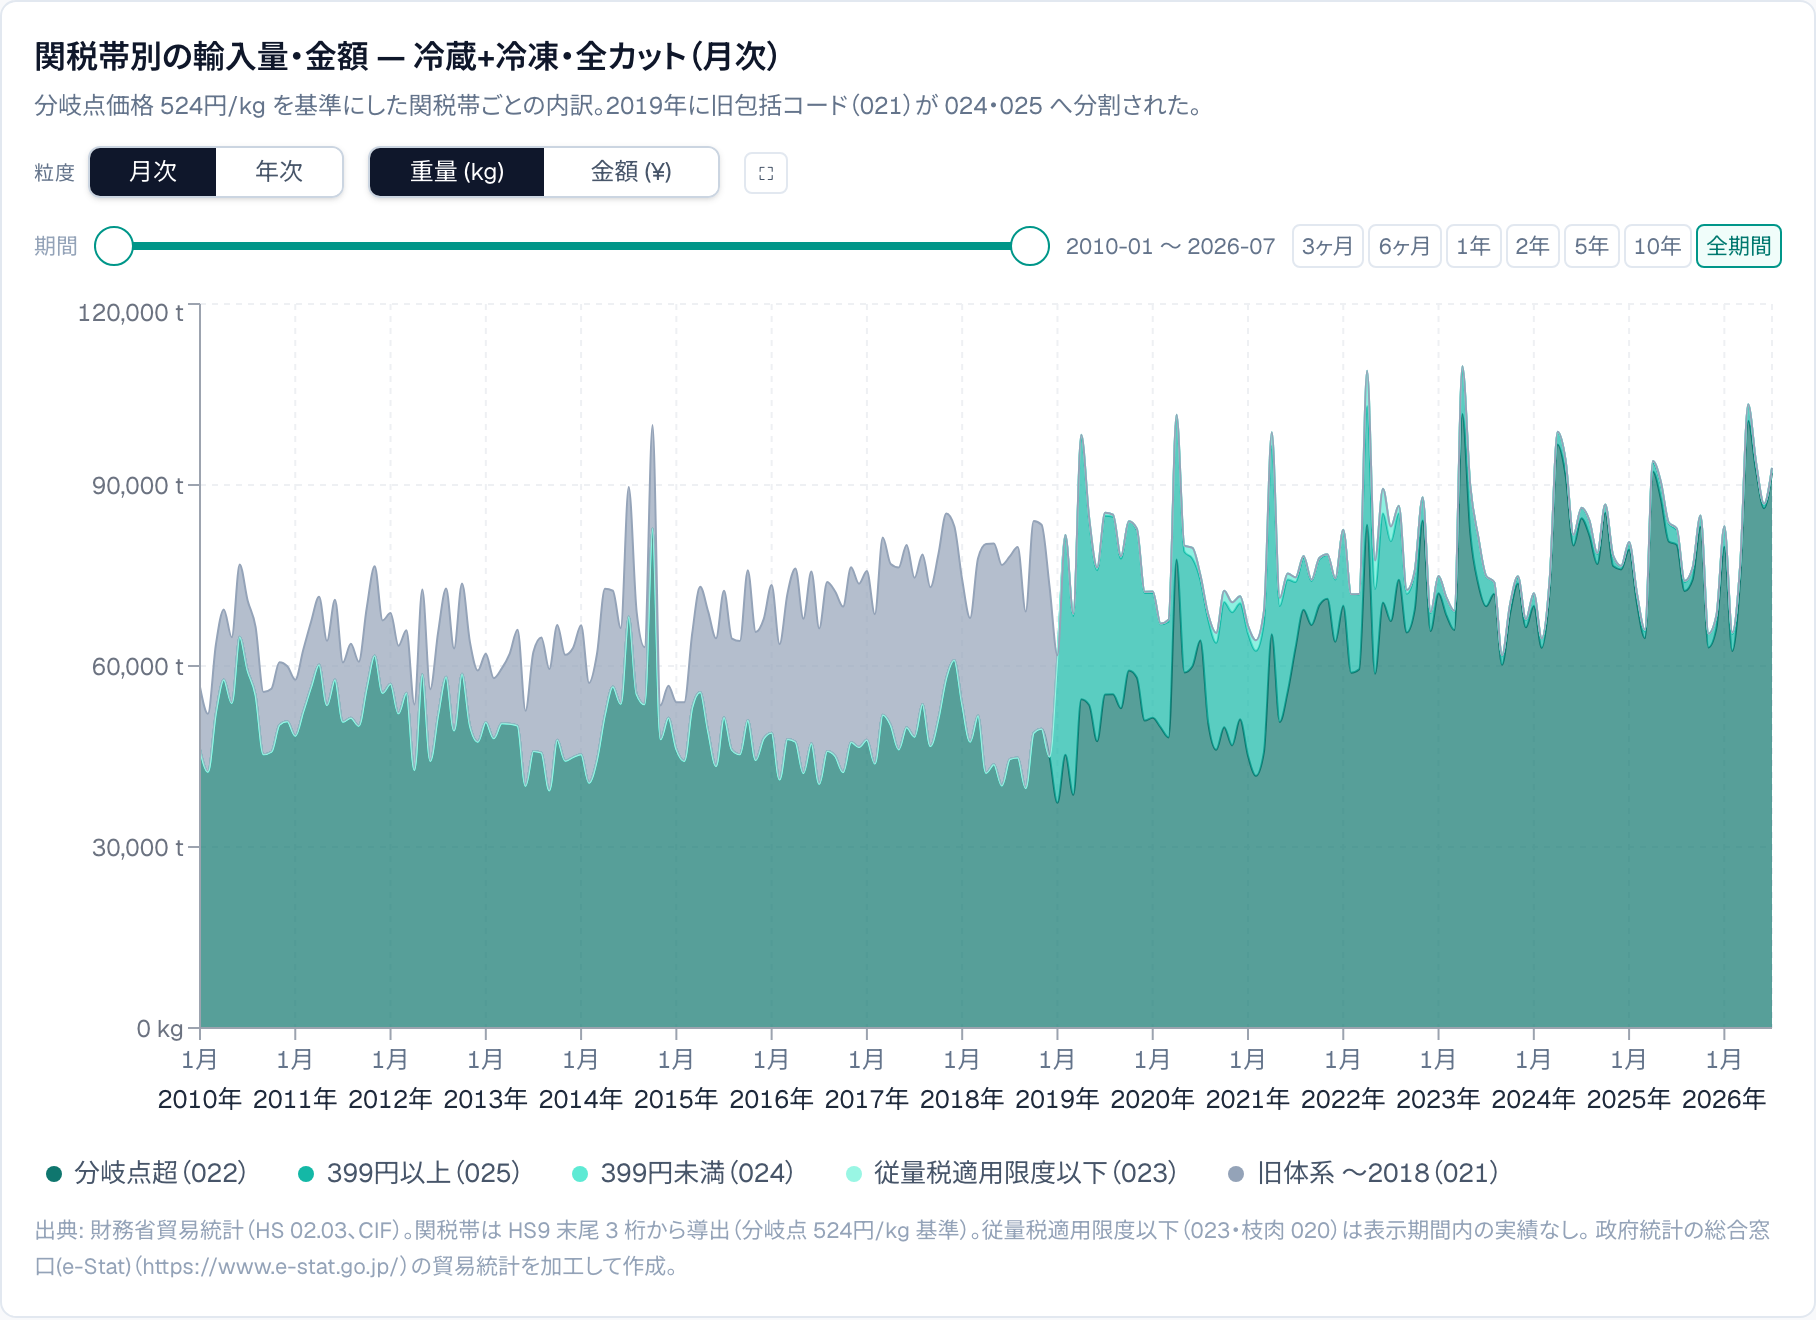
PorkLens 輸入統計ダッシュボード(財務省貿易統計より作成)
02.06 と 05.04 — 内臓は「赤物」と「白物」で類が分かれる
業界で赤物と呼ばれる臓器(心臓・肝臓など)と、白物と呼ばれる胃腸系は、HS上は別の類に属する。仕分けの根拠は各類の類注にあり、順に追うと次の流れになる。
- まず、02類の類注1(c)で、動物の腸・ぼうこう・胃は02類から除外され、05.04の対象として明記される → 白物は05類
- 次に、05類の類注1(a)で、「食用の物品」は05類から除外されるが、腸・ぼうこう・胃は例外として05.04に含まれる → 白物は05.04
- 最後に、02類から除外されない食用臓器は「食用のくず肉」に含まれ、02.06に分類される(02類 備考1「くず肉には臓器を含む」)→ 赤物は02.06
ただし05.04の統計細分は「腸(ケーシング用/牛のもの/その他)」「その他=胃・ぼうこう(牛のもの/その他)」という切り方で、豚のものを畜種として分離できない。豚の白物は「その他のもの」の中に他の畜種と混ざって計上され、豚として取り出せない。このため PorkLens の輸入ダッシュボードにも白物は載せていない。
赤物(02.06)は冷蔵と冷凍で番号が分かれるが、輸入実績はほぼ冷凍に集中している(2023〜25年の累計で冷凍の臓器が約7.9万トンに対し、冷蔵は約400トン)。ダッシュボードで扱っているのも冷凍の2品目(臓器・レバー)になる。
02.09 豚脂 — 溶かしていない脂肪だけがここに入る
02類の類注1(d)は「動物性脂肪は15類。ただし02.09を除く」と定めている。溶出(レンダリング)の有無が境界になる。溶かしていない「豚の筋肉層のない脂肪」(生鮮〜くん製)は02.09、溶かして採った豚脂(ラード)は15.01に入る。
02.09の公式記述は部位を指定していない。実際の輸入の主流は背側の脂肪(バックファット)だが、それはこの番号の代表的な中身であって、番号の定義ではない。
16類 調製品 — 加熱や味付けをした豚肉
調味や加熱など、02類の範囲を超える処理をした肉は16類に移る。ソーセージ類が16.01、それ以外の調製品が16.02。
16.02で豚肉の主力となるのが「肩肉及びこれを分割したもの › その他のもの」(160242090)で、輸入量は年間12万トン規模。業界でGSP(Ground Seasoned Pork、味付け挽肉)と呼ばれる商品の多くがこの番号で輸入されるが、番号の定義はあくまで「肩肉とその分割品の調製品」であり、GSPはその代表的な中身という関係になる。
※ 税番の「肩肉」は肩ロースを指す言葉ではなく、GSPの場合は実態は殆どうで肉になる。
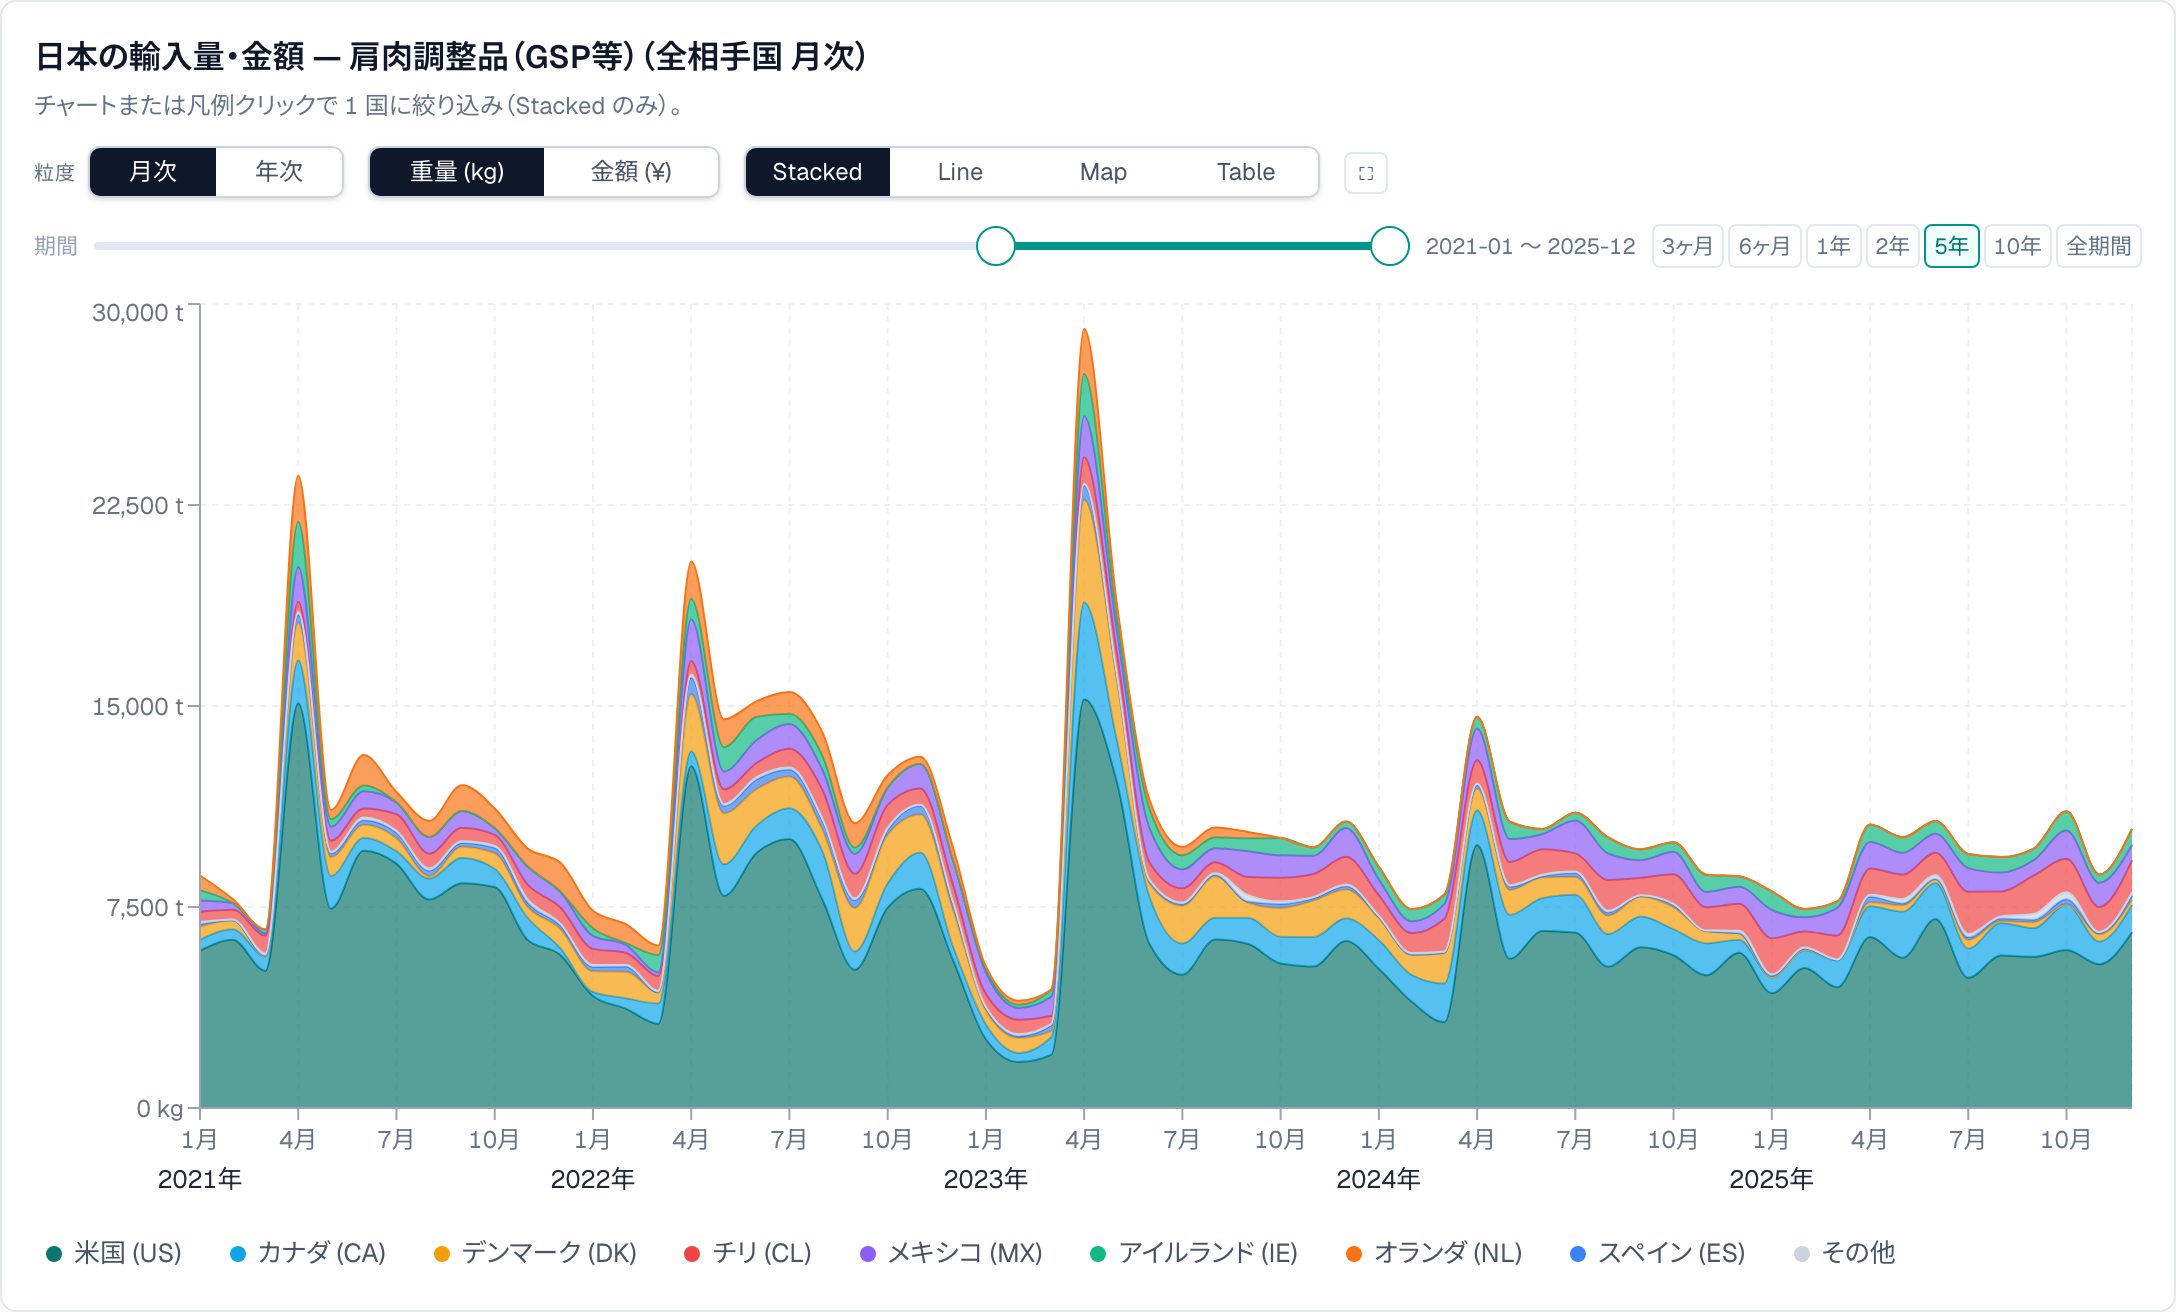
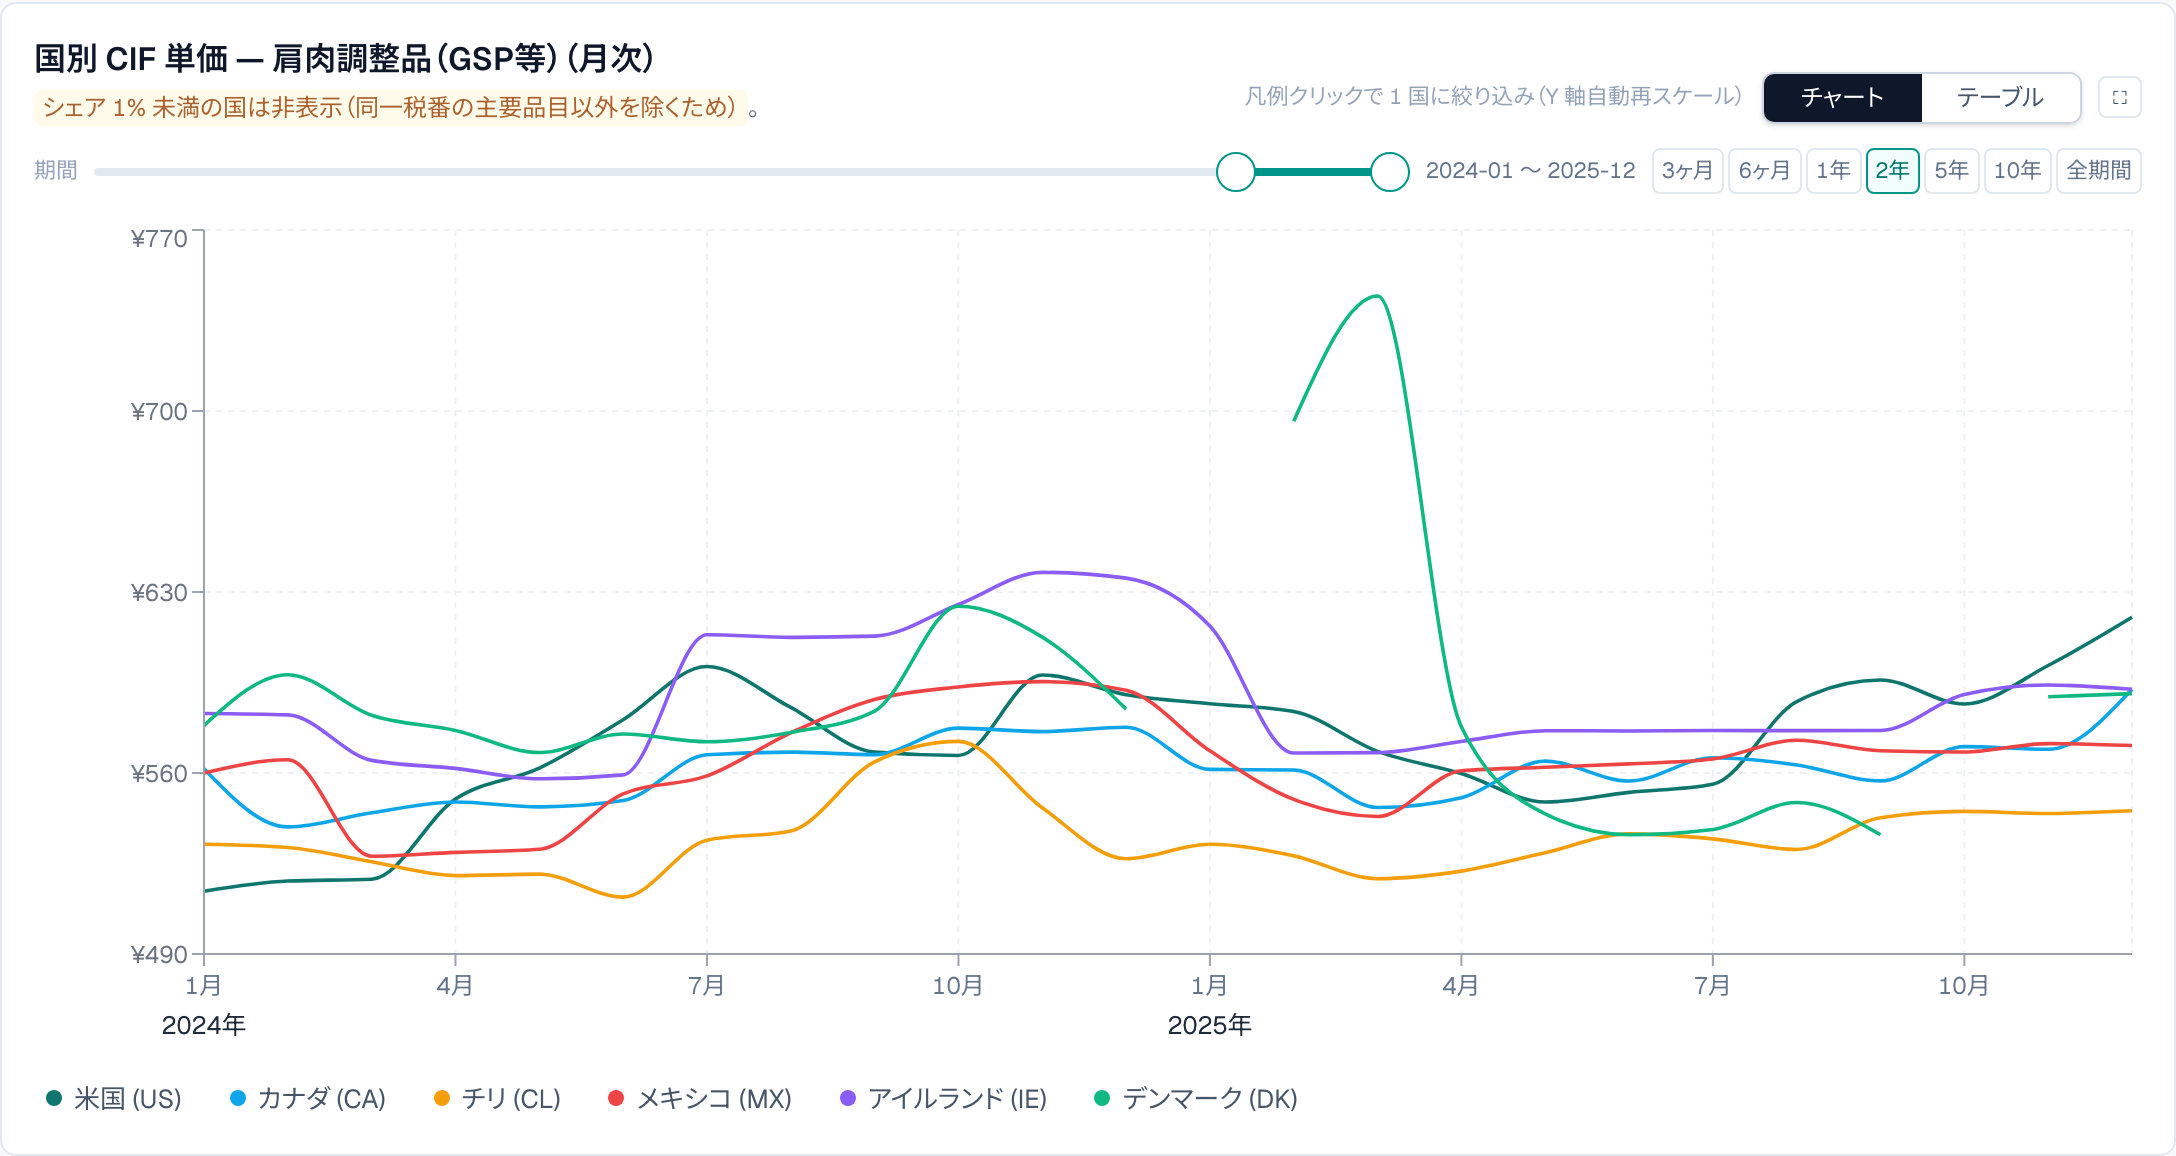
PorkLens 輸入統計ダッシュボード(財務省貿易統計より作成)
輸出国の顔ぶれと単価をみると、大半は米国・カナダ・チリ・メキシコ・デンマークなど豚肉の主要輸出国からの、比較的均質な単価帯の輸入で占められる。一方で中国など、動物検疫上、生鮮・冷凍の豚肉を輸出できない国からの輸入も一定量ある。単価帯が明確に異なることも踏まえると、これらは加熱調理済みの製品とみられる。
※ 家畜伝染病予防法の下では、肉製品の輸入が禁止される国からでも、農林水産大臣が指定した施設で所定の加熱処理をし、輸出国政府の検査証明書が付いた製品は輸入できる。
輸出国側の統計とは分類が一致しないことがある
HSの世界共通部分は6桁までだが、共通部分の中でも、ある貨物をどの項・号に振り分けるかは国ごとに異なりうる。さらに7桁目以降は各国が独自に細分している。このため同じ貨物が、輸出国の輸出統計と日本の輸入統計で別の番号に計上されることがある。
米国の輸出統計(Schedule B)はその代表例で、GSPのような味付け処理をした肉も02.03側に計上されうる。02.03 の下に「加工処理済み(processed)」の区分が設けられていることからも、02.03 に加工処理をした肉が含まれる前提になっていることが分かる。日本の通関では同じ貨物が16.02(調製品)に分類されるため、02.03や16.02の番号単位で米国の輸出量と日本の輸入量を突き合わせると数量が合わない。
7桁目以降の国内細分は、区切る軸も国で異なる。カナダの輸出統計(8桁)は 02.03 の7〜8桁目を もも・かた・スペアリブ・バラ といった部位で区切るのに対し、米国(10桁)は7桁目以降を加工処理の有無で区切るため、米国側の統計からは 骨付きもも と かた を分けて読めない。ブラジル(NCM 8桁)は 6桁の後ろに「00」を付けただけで、7桁目以降による情報は増えない。
そのほかにも建値(FOBとCIF)や輸送のずれによる計上時期の差があり、国をまたいだ統計の突き合わせには限界がある。数量を比べるときは番号単位の一致を前提にせず、02類・16類を合わせた広い括りで傾向を見る。
分類・税率の確認先
| ソース | 内容 |
|---|---|
| 税関 実行関税率表 | 9桁全品目×税率種別の一覧。版ごとにアーカイブ |
| 税関 関税率表解説・分類例規 | 分類の国際的な解釈(WCO解説の邦訳)と国内の分類先例 |
| WCO Trade Tools | HS品目表の正本(各版・英語) |
| WTO Tariff & Trade Data | 各国の実行税率・譲許税率 |
| ITC Market Access Map | 各国のMFN・特恵税率の横断検索 |
本記事で使ったデータは、以下のダッシュボードで確認できます。