セーフガード(緊急輸入制限)
Safeguard
輸入が急に増えたとき、国内の産業を守るために関税を一時的に引き上げる緊急措置をセーフガード(緊急輸入制限)という。豚肉にもセーフガードはあるが、輸入価格が安いほど関税が重くなる独特の差額関税制度と結びつくため、他の品目より仕組みが複雑になる。
セーフガードとは
貿易の自由化は、国内生産者が輸入急増の影響を受けるリスクを伴う。セーフガードは、輸入急増に対して一時的に関税を引き上げたり数量を制限したりする仕組みで、WTOのルール(GATT 第19条・セーフガード協定)に根拠を持つ。
- 輸入の急増によって、国内産業に重大な損害(またはそのおそれ)が生じていることを調査で立証したうえで発動する。
- 相手国を選ばず、全世界からの輸入に一律にかける。
- 一時的な措置であり、相手国から補償を求められたり、対抗措置(報復)を招いたりすることがある。
農産物の特殊性 — 一般セーフガードと特別セーフガード
農産物には、この一般セーフガードとは別に、より簡単に発動できる特別セーフガード(SSG, Special Safeguard)がある。ウルグアイ・ラウンドで数量制限などを関税に置き換えた(関税化した)品目のうち、あらかじめ発動できるよう留保したものが対象になる。
| 一般セーフガード | 特別セーフガード(SSG) | |
|---|---|---|
| 根拠 | GATT 第19条・セーフガード協定 | WTO 農業協定 第5条 |
| 対象 | モノ全般 | 関税化時に SSG を留保した農産物のみ |
| 損害の立証 | 必要(調査・因果関係の証明) | 不要(数量・価格が基準を超えれば自動) |
| 手段 | 関税引き上げ+数量制限も可 | 追加関税のみ |
| 補償・報復 | 起こりうる | なし |
肝は、SSG が損害の立証をともなわず、あらかじめ決めた基準を超えれば自動で発動すること。日本の SSG 対象は乳製品・小麦・大麦・豆・でん粉などで、豚肉もそのひとつ(数量ベースのみ)。
豚肉がさらに特殊な理由 — 差額関税の基準を引き上げる(WTO系)
同じ畜産物でも、牛・豚・鶏でセーフガードの持ち方は違う。
| 牛肉 | 豚肉 | 鶏肉 | |
|---|---|---|---|
| 通常の関税 | 従価税(率で課税。現在38.5%で段階削減中) | 差額関税(ゲート価格制度) | 従価税(8.5%・11.9%等) |
| 農産物SSG | 対象外 | 対象(数量ベース) | 対象外 |
| 発動したときの変化 | 税率(%)を引き上げる | 差額関税の基準(ゲート価格)を引き上げる | セーフガードなし |
牛肉のセーフガードは税率(%)を上げる素直な形。豚肉は、発動すると差額関税の基準輸入価格(ゲート価格)が引き上げられるという、この制度ならではの形をとる。損害の立証がいらず自動で発動するという骨格自体は牛肉のセーフガードとも共通で、豚肉に固有なのは、税率(%)ではなく差額関税の基準そのものを引き上げる点にある。
差額関税は、平常時は分岐点価格 524円/kg・基準輸入価格 546.53円/kg(部分肉ベース)で運用されている(詳しくは差額関税制度)。この基準を発動時に引き上げるのが、豚肉セーフガードの中身になる。
豚肉のセーフガードは2系統ある(貿易協定は11年目まで)
豚肉では、成り立ちの異なる2つのセーフガードが併存している。
- WTO系(土台) — ウルグアイ・ラウンドで豚肉を関税化した 1995年(平成7年度)に付与された。差額関税の機能を残す代わりに基準輸入価格を引き下げ、その代償として、輸入が急増したら基準を引き上げる、という仕組み。全世界からの輸入を対象に、約30年間にわたって毎年度管理されている。
- EPA/TPP系(別枠) — 各貿易協定の発効に合わせて、協定ごとに追加された枠。協定で段階的に下げてきた関税を、相手国ごとの輸入が基準を超えたときに引き上げる。
WTO系は全世界の輸入を見るが、その発動判定では、EPA の協定税率で入った分(EPA相手国からの輸入)を差し引いた「協定対象外」の輸入もあわせて条件にする。EPA相手国からの輸入は各協定のセーフガード(EPA/TPP系)が別に見張るため、WTO系はその分を除いて判定する、という関係にある。
WTO系の発動条件と措置
WTO系(関税暫定措置法 第7条の6)は、その年度(4月起点)の累計輸入数量を、あらかじめ定めた輸入基準数量と比べて判定する。特徴は、2つの条件を同時に満たしたとき(AND)にだけ発動する点。
- ① 全世界からの年度累計輸入数量 > 輸入基準数量
- ② 協定対象外(EPA/TPP 相手国の分を除いた、実質的に協定を使わない輸入)の累計 > その基準数量
基準数量は毎年度、税関が公表する。令和8年度(2026年度)は全世界 997,804トン/協定対象外 141,213トン。過去3年の平均輸入量をもとに算定される(豚肉はおおむね平均の 105%+消費量の増減分)。判定は、生体豚から調製品までを合算した「豚肉等」全体で行われ、税番ごとの枠ではない。
発動すると、差額関税の分岐点価格が引き上げられる(部分肉ベース)。
| 平常時 | 発動時 | |
|---|---|---|
| 分岐点価格 | 524円/kg | 653円/kg |
| 基準輸入価格 | 546.53円/kg | 681.08円/kg |
※ 枝肉ベースでは 393→489円/kg、409.90→510.03円/kg。効果は、超過した月の翌々月から年度末まで続く。
発動時の水準(基準輸入価格 681.08円/kg)は、日本が WTO に約束した上限=譲許水準にあたる。通常はそこから引き下げた 546.53円/kg で運用しており、発動時はこの約束した水準まで引き上げる。
課税後の単価(青)は、分岐点より安い輸入価格の帯で一定額(基準輸入価格)に揃う。「平常時」から「発動時(セーフガード)」へ切り替えると、分岐点 524→653円/kg・基準輸入価格 546.53→681.08円/kg が丸ごと上へずれ、同じ輸入価格でも課税後の単価が高くなる。従量税482円/kg・従価税4.3% 自体は変わらない。制度の仕組みを示すもので、特定の輸入方法を勧めるものではない。
補足: 農林水産省の資料には、かつて「年度初めから各月末までの累計輸入量が、四半期毎に設定される法定の発動基準数量(前三か年度同期の平均輸入量の119%)を超過した場合」に発動する、と記載。業界ではこの119%ルールとして記憶されていることが多いが、現在は年度単位で、税関が毎年度公表する輸入基準数量が使用されている。
EPA/TPP系の発動条件と措置
EPA/TPP系(第7条の8)は、協定の相手国ごとに判定する。生鮮豚肉は、輸入価格 399円/kg(基準価格)を境に2つに分けて管理する。
- 基準価格以上(399円/kg 以上の価格帯の輸入)— 国別に、過去3年の輸入量の最高値を基準にして判定する。
- 基準価格未満(399円/kg 未満の価格帯の輸入)— 発効国全体でひとつの固定枠として判定する。
発動すると、協定で段階的に下げてきた関税が引き上げられる。豚肉の協定関税は従価税部分(価格にかける率)と従量税部分(重量あたりの定額)の2つからなり、セーフガードはその両方をそれぞれ引き上げる。
- 従価税部分 — 通常は 4.3% から無税へ段階的に下がるが、発動すると 4.0%/3.4%/2.8%/2.2%(年次による)に引き上げられる。
- 従量税部分 — 通常は 482円/kg から 50円/kg へ下がるが、発動すると 100円/kg・70円/kg に引き上げられる。
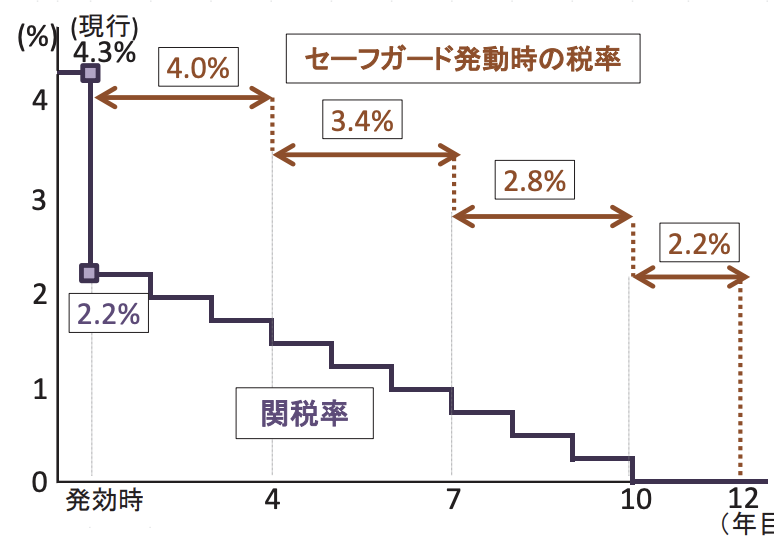
出典:農林水産省「TPP協定交渉の合意内容について(畜産関係品目)」
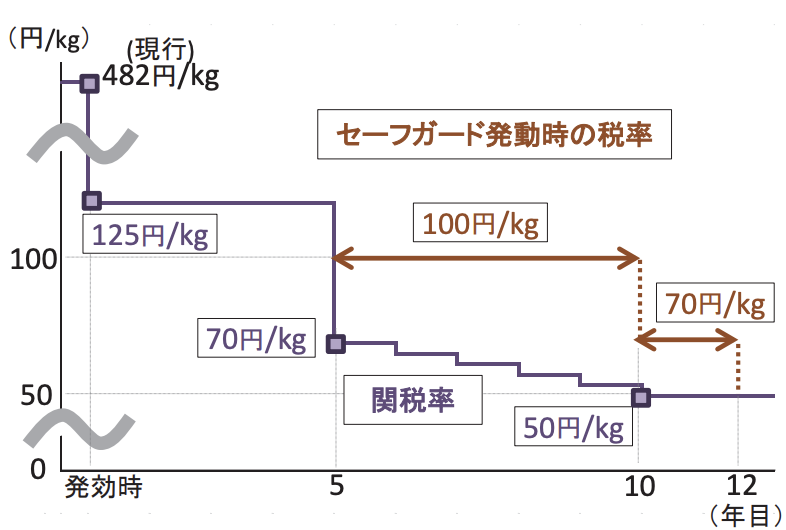
出典:農林水産省「TPP協定交渉の合意内容について(畜産関係品目)」
この措置には期限がある。どの協定も11年目までで、12年目以降はセーフガードそのものが無くなる。CPTPP・日EU を基準にすると、令和8年度(2026年度)が9年目、11年目にあたる令和10年度(2028年度)が最後で、以降は廃止。日米・日英もこれと同じ時間軸に揃えられているものと解釈される。
国別の基準数量(令和8年度、生鮮・基準価格以上)は次のとおり。
| 協定・国 | 基準数量(生鮮・基準価格以上) |
|---|---|
| 日英EPA・英国 | 333,922 t |
| CPTPP・カナダ | 324,314 t |
| 日EU EPA・EU | 332,084 t |
| 日米・米国 | 265,170 t |
| CPTPP・メキシコ | 147,987 t |
| CPTPP・チリ | 48,708 t |
※ 基準価格未満の枠は、CPTPP 発効国全体と日米が各 138,000トン、日EU・日英は 96,600トン。
公表のされ方
税関が毎月、年度当初からの累計輸入数量と基準数量、その差を公表している。
- WTO系(第7条の6)は、全世界と協定対象外の2段で、基準/累計/差の3列。
- EPA/TPP系(第7条の8)は、協定・国別に、基準/累計/差の3列。
公表の流れは、年度当初(3月末)に基準数量を確定し、月次で累計を更新し、年度末に発動の有無を判断する形になる(一部の枠は5月末に確定)。誰でも同じ数字を追える形で開示されている。
過去に発動された例
豚肉の WTO系セーフガード(第7条の6)は、これまで一度も発動していない。EPA/TPP系でも、主要な輸入相手国からの豚肉関連品については発動例がない。
WTO系が発動しないのは、先に見た2条件の AND という構造が寄与している。近年も、どちらか一方が基準を超えることはあっても、両方が同時に超えたことはない。
- 令和6年度末 — 全世界の累計は基準を上回ったが、協定対象外が基準に届かず、発動せず。
- 令和7年度末 — 協定対象外は基準を上回ったが、全世界の累計が届かず、発動せず。
2つを同時に満たす必要があるため、片方が超えても発動には至らない。
参考として、牛肉では 2021年に発動例がある。日米貿易協定にもとづき、米国産牛肉の関税が 25.8% から 38.5% に、2021年3月18日から4月16日まで引き上げられた(2020年度の累計輸入が基準を超えたため)。豚肉と違って税率(%)を上げる形になる。
まとめ
豚肉のセーフガードは、WTO系(全世界・常設)と EPA/TPP系(協定ごと・国別・11年目まで)の2系統。豚肉ならではの点は、発動が「差額関税のゲート価格を引き上げる」形をとること。
これまで生鮮豚肉では発動していないが、国産相場が上がる一方で輸入相場が下がり、輸入数量が増える局面では、年度累計が基準数量に近づくことは制度上ありうる。輸入量の推移そのものに目を向けておく意味はある。
本記事で使ったデータは、以下のダッシュボードで確認できます。