差額関税制度
Differential Duty System
豚肉の輸入には、牛肉や鶏肉にはない特殊な関税の仕組みがある。それが差額関税制度。「輸入価格が低いほど関税負担が重くなり、ある基準価格において最も軽くなる」という独特の構造を持つ。
輸入価格が安くなった分を関税で穴埋めして国内価格を下支えするこの方式は、いわゆる可変課徴金・最低輸入価格制度にあたる。ウルグアイ・ラウンドの農業交渉で各国が非関税障壁として撤廃を求めた中、日本は機能を維持した。同種の制度が今も残っているのは確認できる限り世界でも日本だけである。この制度により、海外相場の下落や円高があっても、輸入豚肉の価格がそれに見合って下がるとは限らない。
どういう仕組みか
この制度では、輸入価格(CIF、通関前の価格)を分岐点価格(ゲート価格)524円/kgと照らし合わせ、その大小で関税の掛かり方が切り替わる。
| CIF(通関前の価格) | かかる関税 | 例 |
|---|---|---|
| 524円/kg 以上 | 従価税 4.3% のみ | 600円/kg のヒレ → 関税 約26円/kg |
| 64.53〜524円/kg | 差額関税(課税後の単価が一定額に揃う) | 400円/kg のウデ → 関税 約147円/kg |
| 64.53円/kg 以下 | 従量税 482円/kg(定額) | 30円/kg のくず肉 → 関税 482円/kg |
※ いずれも基準税率(WTO)の例。経済連携協定(EPA)・貿易協定で引き下げられた後の税率ではない(協定による段階引き下げは「関税の段階的な引き下げ」を参照)。
肝になるのは、分岐点 524円/kg ちょうどで関税額が最も小さくなること。524円/kg の豚肉なら、従価税 4.3% を掛けても約23円/kg(524 × 4.3% ≒ 23)で済む。
これを下回る安い豚肉には差額関税がかかり、課税後の単価が一定額(546.53円/kg)まで引き上げられる。CIF を 524円/kg より下げても、差額関税で課税後単価が引き上げられるため、課税後のコストは変わらない。つまり、関税の観点では、CIF が 524円/kg のときに関税負担が最も小さくなる。これがこの制度の特徴である。
輸入価格(CIF)を変化させると、関税額と関税込み単価は以下のように変化する。
色のついた縦帯が、その輸入価格でかかる関税額(課税前と課税後の差)。分岐点 524円/kg で関税額が最も小さくなる。「基準税率(WTO)」から「協定の最終形(2027年度〜)」へ切り替えると、協定の段階引き下げで関税の山が縮み、課税後単価が課税前(CIF)に近づくのが分かる。制度の仕組みを示すもので、特定の輸入方法を勧めるものではない。
実務上の扱い
この「524円/kg で関税負担が最も小さくなる」という性質について、農林水産省の資料「TPP における豚肉の関税(段階引下げの概要)」は、輸入の実態を次のように説明している。
安い部位と高い部位を組み合わせ、通関価格を 524円/kg 付近に調整する「コンビネーション輸入」がほとんど
さらに同資料は、その経済的な背景を次のように述べている。
差額関税制度下では、安い部位と高い部位と組み合わせるコンビネーション輸入が経済的に最も有利。コンビネーションを組む中で安い部位も一定量は輸入されるが、高い部位の需要を超えてコンビネーションを組んで輸入すると、高い部位の在庫リスクが生じるため、結果として安い部位の輸入を抑制する効果。
出典:農林水産省「TPP における豚肉の関税(段階引下げの概要)」。
輸入価格はどう動いてきたか
米国からの輸入豚肉について、月次の平均 CIF 単価の推移を見てみる。
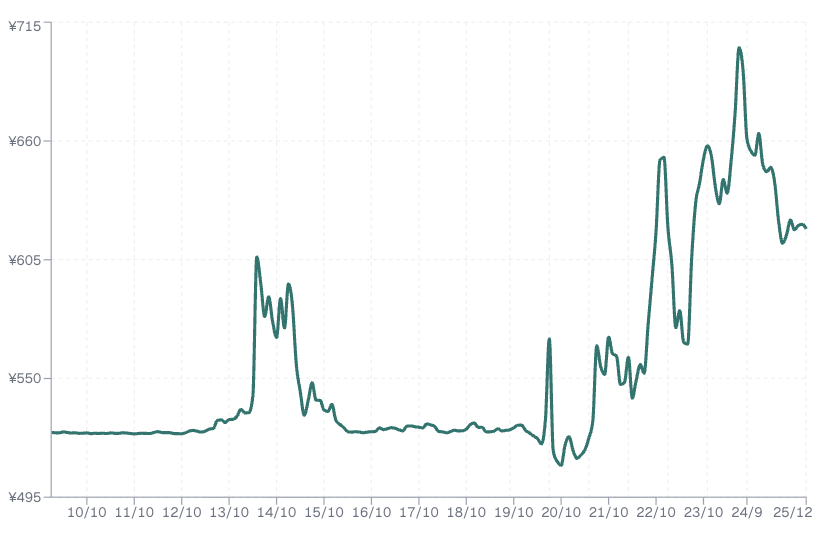
- 2010年代 — 2014年前後の価格高騰期(米国の養豚疾病 PEDv の流行)を除き、CIF 単価は 524円/kg 付近に張り付いて推移。複数部位のセットで分岐点付近に調整する輸入が基本だった時期にあたる。
- 2020年 — コロナ禍によるパッカー(と畜加工場)の稼働率低下で局所的なスパイク。その後の価格下落局面では平均CIF単価が一時的に 524円/kg を大きく下回り、協定で引き下げられた従量税帯に入る輸入も増加したと推測される。
- 2022年以降 — 急激な円安で分岐点価格を超える単価の商品が大半となり、実質的には従価税(定率関税)での輸入に移行したと推測される。分岐点付近に張り付いていた2010年代とは、輸入の姿が変わってきている。
関税の段階的な引き下げ
近年の経済連携協定(EPA)・貿易協定によって、差額関税の枠組み(分岐点価格 524円/kg・差額関税)は維持されたまま、税率が年度ごとに段階的に引き下げられている。発効と同時に最終水準まで下がるのではなく、年度ごとに段階的に下がっていく。
たとえば CPTPP(2018年12月30日発効)の部分肉の差額関税は、次のように下がる。
| 年度 | 従量税(差額関税帯の下限) | 従価税(分岐点超) |
|---|---|---|
| 発効前(基準税率) | 482円/kg | 4.3% |
| 2018年度(1年目・発効) | 125円/kg | 2.2% |
| 2022年度(5年目) | 70円/kg | — |
| 2026年度(9年目) | 54円/kg | 0.2% |
| 2027年度〜(10年目・最終) | 50円/kg | 無税(0%) |
最終形は 2027年4月(2027年度) から。従量税が50円/kg、従価税は撤廃となる。分岐点価格 524円/kg と差額関税の仕組みは、引き下げ後も残る。引き下げ期間中は、輸入が急増したり極端に安い豚肉が入ったりした場合に、税率を一時的に戻すセーフガードが用意されている。
協定ごとの発効は次のとおり。発効年が違うため、同じ最終水準(2027年度)でも各年の刻みは協定ごとに異なる。
| 協定 | 発効 |
|---|---|
| CPTPP(TPP11) | 2018年12月30日(メキシコ・カナダ・豪州・NZ・シンガポール)、ベトナム2019年1月14日 |
| 日EU EPA | 2019年2月1日 |
| 日米貿易協定 | 2020年1月1日 |
メキシコ・チリとは、これらより前から二国間 EPA を結んでいた(日メキシコ2005年・日チリ2007年)。ただしこの旧 EPA で下がっていたのは従価税が 4.3% → 2.2% になっていた部分だけで、分岐点価格や差額関税の仕組みはそのまま。両国が CPTPP に統合されたあとは、CPTPP の税率に従う。
なぜこの金額なのか
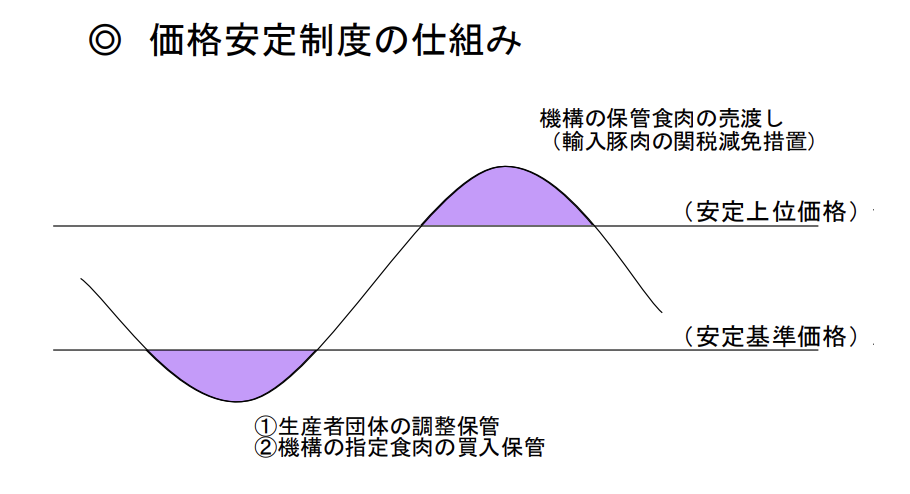
差額関税の基準は、国内の価格安定制度に連動して決められたものである。
1971年(昭和46年)の輸入自由化の際、国内生産者を保護するために、畜産物価格安定法(畜安法)の価格安定帯にリンクする形で豚肉の差額関税制度が導入された。
この価格安定制度は、国産豚肉の卸売価格を、生産コストをもとに毎年度定める「安定価格帯」の中に収めることをねらいとする。下限の安定基準価格を割り込めば買入・調整保管で買い支え、上限の安定上位価格を超えれば在庫の放出と輸入関税の減免で価格を抑える。差額関税は、このうち安すぎる輸入から国内価格を守る側にあたる。
その後ウルグアイ・ラウンド合意で、この基準は譲許水準まで段階的に引き下げられた。分岐点価格は 1994年度の 596.83円/kg から 2000年度の 524円/kg へ、従価税率は 5.0% から 4.3% へと下がり、今の水準になった。
押さえておきたい点
海外相場が下落したり円高に振れたりしても、差額関税が下支えになるため、輸入価格がそれに見合って下がるとは限らない。これがこの制度を読むうえで、重要な点になる。
今後、円高や海外相場の下落で豚肉の輸入価格が全体的に下がるような局面では、すべてが「コンビネーション輸入」になるとは限らない。引き下げられた従量税の帯での輸入が増えることも考えられる。前出の農水省資料の通り、理論上はコンビネーション輸入が最も関税を抑えられるものの、安い部位への需要が旺盛なときは、従価税を払って単独で輸入する方が合理的な場面もありうる。従価税が大きく下がった分、2010年代とは異なり得る。
複雑な制度であるぶん、節税と脱税の線引きが曖昧になりやすく、節税を意図したとみられる取引が結果的に脱税と認定され、多額の追徴課税に至った事例も過去には発生している。それだけデリケートな制度であり、実務上の関税の解釈には慎重になるべき領域といえる。
本記事で使ったデータは、以下のダッシュボードで確認できます。