ASF発生と国際マーケットへの影響
アフリカ豚熱(ASF)の発生後、豚肉相場が上がる国もあれば下がる国もある。中国では豚枝肉の卸売価格が2年で2.4倍になり、ドイツとスペインでは生体豚価格が発生から数か月で2割下がった。生産が実際に減ったか、生産は減らないまま輸出が止まったかでパターンが分かれる。ASF の概要については → 用語集: アフリカ豚熱。
中国 2018〜2020年発生 — 生産が減り、卸売価格は2.4倍
2018年8月3日に遼寧省瀋陽市の飼養豚で ASF が確認され、翌年4月までに本土の全31省・自治区・直轄市に広がった。
中国国内 — 飼養頭数 −27%、相場は上昇
2018年8月の初発生から1年余りで飼養頭数が4分の1以上減り、減った生産の一部を輸入が埋め、卸売価格は2年で2.4倍になった。
| 指標 | 発生前(2018年) | 底/ピーク | 変化 | 発生前の水準に戻った時期 |
|---|---|---|---|---|
| 飼養頭数(年末) | 42,807万頭 | 31,041万頭(2019年末) | ▼27.5% | 2021年末(約3年3か月) |
| 豚肉生産量 | 5,404万トン | 3,634万トン(2020年) | ▼32.8% | 2022年(約4年) |
| 豚枝肉卸売価格(年平均) | 18.66元/kg | 45.22元/kg(2020年) | ▲142% | 2023年(約5年) |
| 豚肉輸入量 | 119万トン | 430万トン(2020年) | ▲3.6倍 | 2022〜23年(約4〜5年) |
※ 飼養頭数は中国国家統計局の年末値、生産量は USDA FAS PSD(枝肉換算)、卸売価格と輸入量(中国税関総署・正肉ベース)は農林水産省委託調査「中国の豚肉の需給構造分析」(2023年6月)の年次表による。
世界の貿易量 — 増分の大半は中国
世界の輸入量は2018年から2020年に315万トン増え(846万→1,161万トン)、そのうち中国の増加が383万トンにあたる。中国の豚肉消費は世界の生産量の約半分を占め、世界の貿易量は生産量の1割弱にとどまるため、中国の消費の1%が輸入に振り替わるだけで世界の貿易量の約6%が動く計算になる。
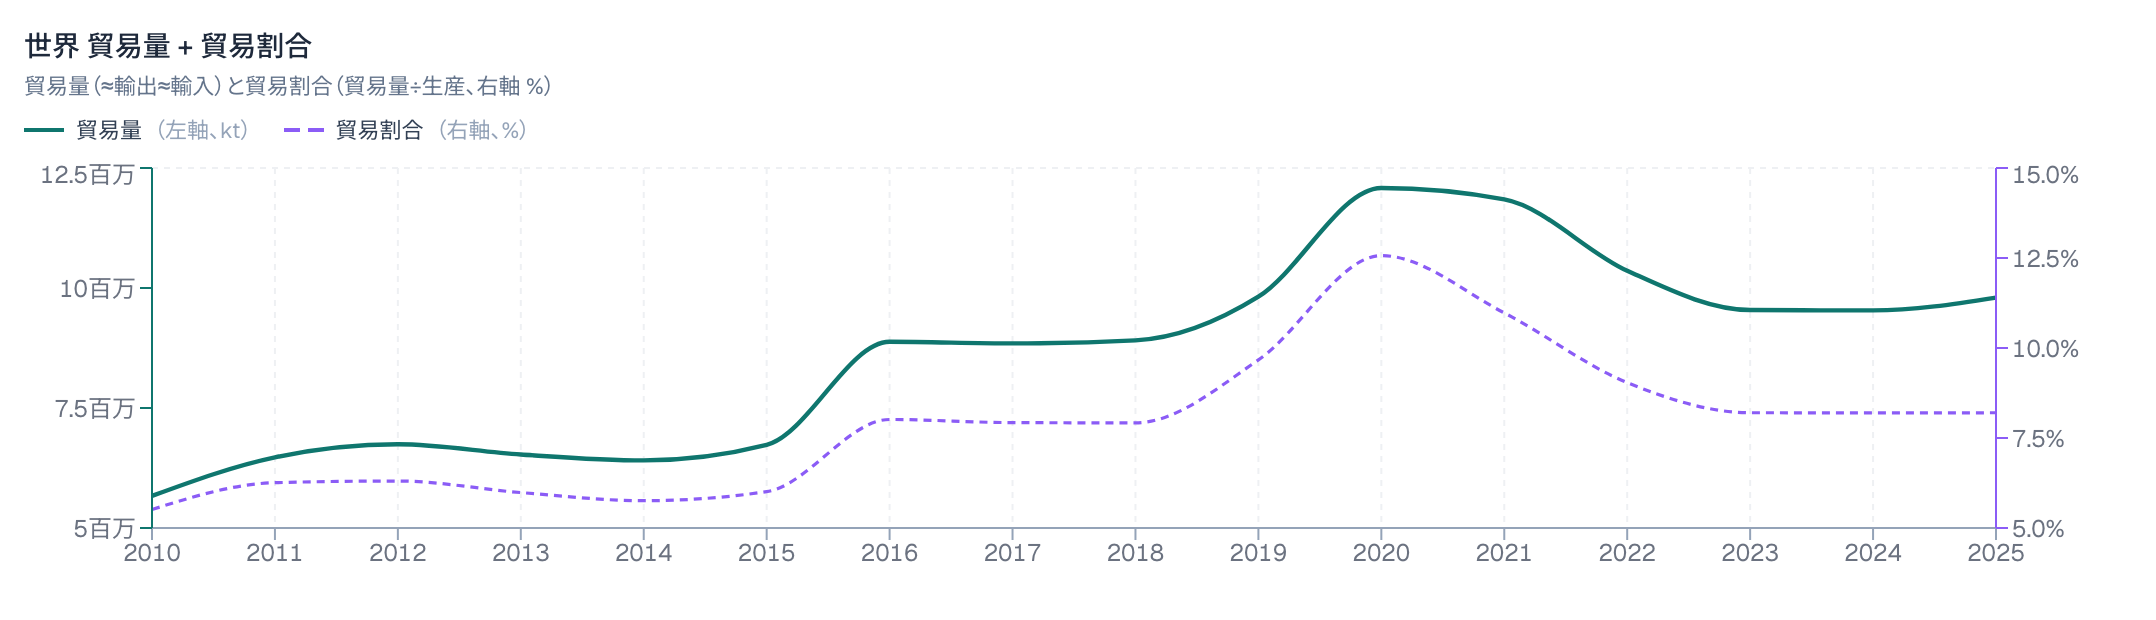
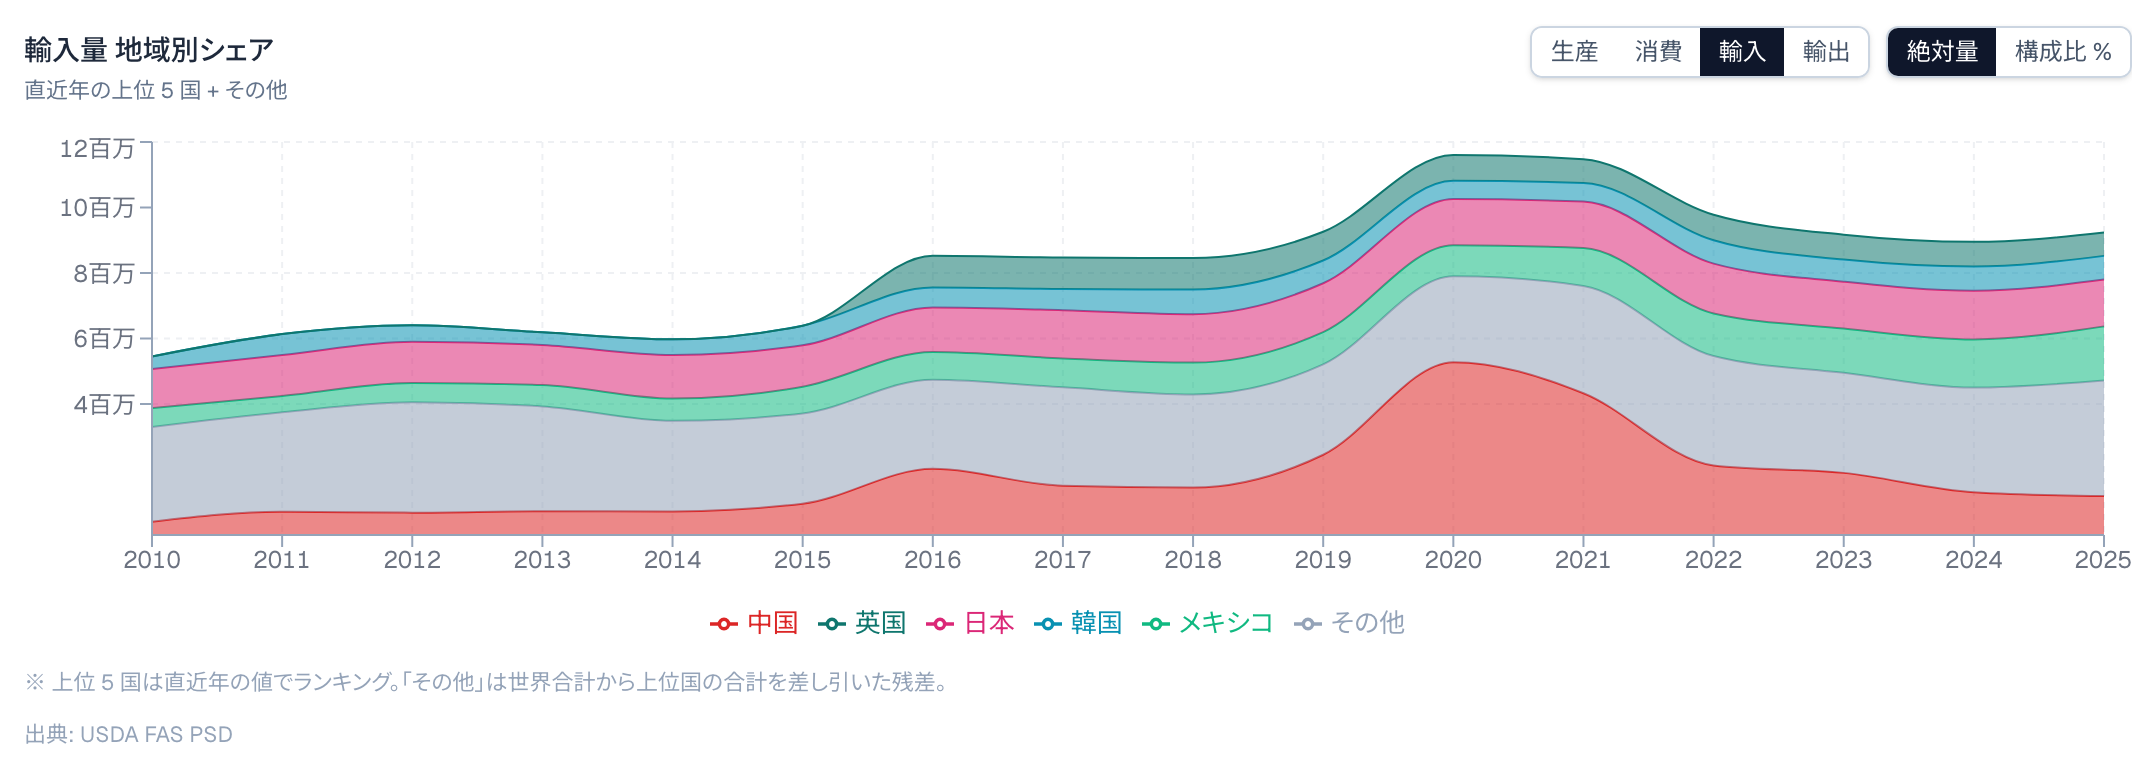
※ 図2は世界の豚肉貿易量と、生産量に対する貿易量の割合。図3は世界の輸入量の地域別シェア。いずれも年次。
中国の買い増しの過半は EU が担った。米国産は2018年4月からの報復関税(最大62%)がかかったままでも増えたが、2019〜20年の増分は EU の半分以下だった。
日本の調達 — EU 産の輸入が23%減
EU は生産量が横ばいのまま、2020年に冷凍豚肉の中国向け輸出を1年で90万トン増やした。その分、日本向けに回る量が減り、日本向けは22.8%減った。
| EU27 の冷凍豚肉輸出(千トン) | 2018年 | 2019年 | 2020年 | 増減(2019→20) |
|---|---|---|---|---|
| 中国向け | 615 | 1,324 | 2,229 | ▲68.4% |
| 日本向け | 340 | 353 | 272 | ▼22.8% |
※ EU27 の輸出統計(HS 0203.21/22/29)。
日本の通関で見ても、2020年の EU からの冷凍豚肉の輸入は23.2%減った。北米・中南米からの冷凍は増えておらず、冷凍の総輸入は14%減った。ドイツの輸入停止(2020年9月)で減った分は0.7万トンで、EU からの減少8.0万トンの大半は、停止のなかったデンマーク・スペインからの減少による。
| 日本の冷凍豚肉の輸入(HS 02.03、千トン) | 2019年 | 2020年 | 増減 |
|---|---|---|---|
| 総輸入(冷凍) | 552 | 476 | ▼13.8% |
| EU | 343 | 263 | ▼23.2% |
| 北米 | 84 | 86 | ▲3.0% |
| 中南米 | 124 | 125 | ▲0.9% |
2020年は新型コロナで外食の需要が落ちた年で、冷凍の減少はすべて EU 産で起きている。輸入冷凍豚肉の在庫は2020年6月に20.2万トンと前年同月より2.6万トン多く、需要の落ち込みが EU 産の減少を吸収した形になる。ただし在庫はその後取り崩され、EU からの輸入が戻らないまま、2021年末には13.6万トンと2019年末より22%少なくなった。EU からの輸入が発生前の水準に戻ったのは2022年。
ベトナム 2019年発生 — 生産 −15%、輸入は10倍
2019年2月19日に北部フンイエン省の飼養豚で ASF が確認され、1年足らずで全63省に広がり、600万頭超(飼養頭数の25%超)を殺処分した。
ベトナムは世界有数の豚肉消費国で、2018年の消費量は日本の1.2倍だった。一方、国内生産量も大きく世界第5位※で、輸入は年1.5万トンと消費量の0.4%にすぎなかった。
※ 順位は USDA の需給統計による。生産量は EU を1つの地域として数えた場合で、輸入量の統計には香港・豪州などが含まれない。
この発生で生産量は2018年比で15%減り、国内価格は急騰した。
| 千トン(枝肉換算) | 2018年 | 2020年 | 2021年 | 増減(2018→20) |
|---|---|---|---|---|
| 生産量 | 3,429 | 2,930 | 3,112 | ▼14.6% |
| 輸入量 | 15 | 150 | 182 | ▲10倍 |
輸入は10倍の年15〜18万トンに増え、世界10位前後の輸入国になった。輸入の増加を賄ったのはブラジルとロシアで、ブラジルのベトナム向け輸出は1年で3倍(2020年3.9万トン)になり、ロシアは2021年に同国にとって最大の輸入先になった。この2か国で、2020年のベトナムの豚肉輸入の半分を占めたが、いずれも当時の日本の主な仕入れ先ではない。日本の調達先である EU・北米からベトナムへ回った量も合計5万トン弱にとどまるため、日本の調達にはほとんど影響しなかった。
※ ブラジルは輸出国側の統計。ロシアはベトナム税関の輸入シェア(2020年 24.1%)とロシア農産物輸出センターの公表値(2021年上半期)による。
※ 各輸出国の輸出先別の数量 → 貿易タブ
ドイツ 2020年発生 — 生産は横ばい、生体豚価格は −19%
2020年9月10日にブランデンブルク州の野生イノシシ1頭で ASF が確認され、日本は翌日、中国は2日後にドイツ産豚肉の輸入を停止した。飼養豚での発生は、野生イノシシでの初発生から10か月後。9月以降、中国向けが消え、イタリア・ポーランド・オランダ向けが広がっている。
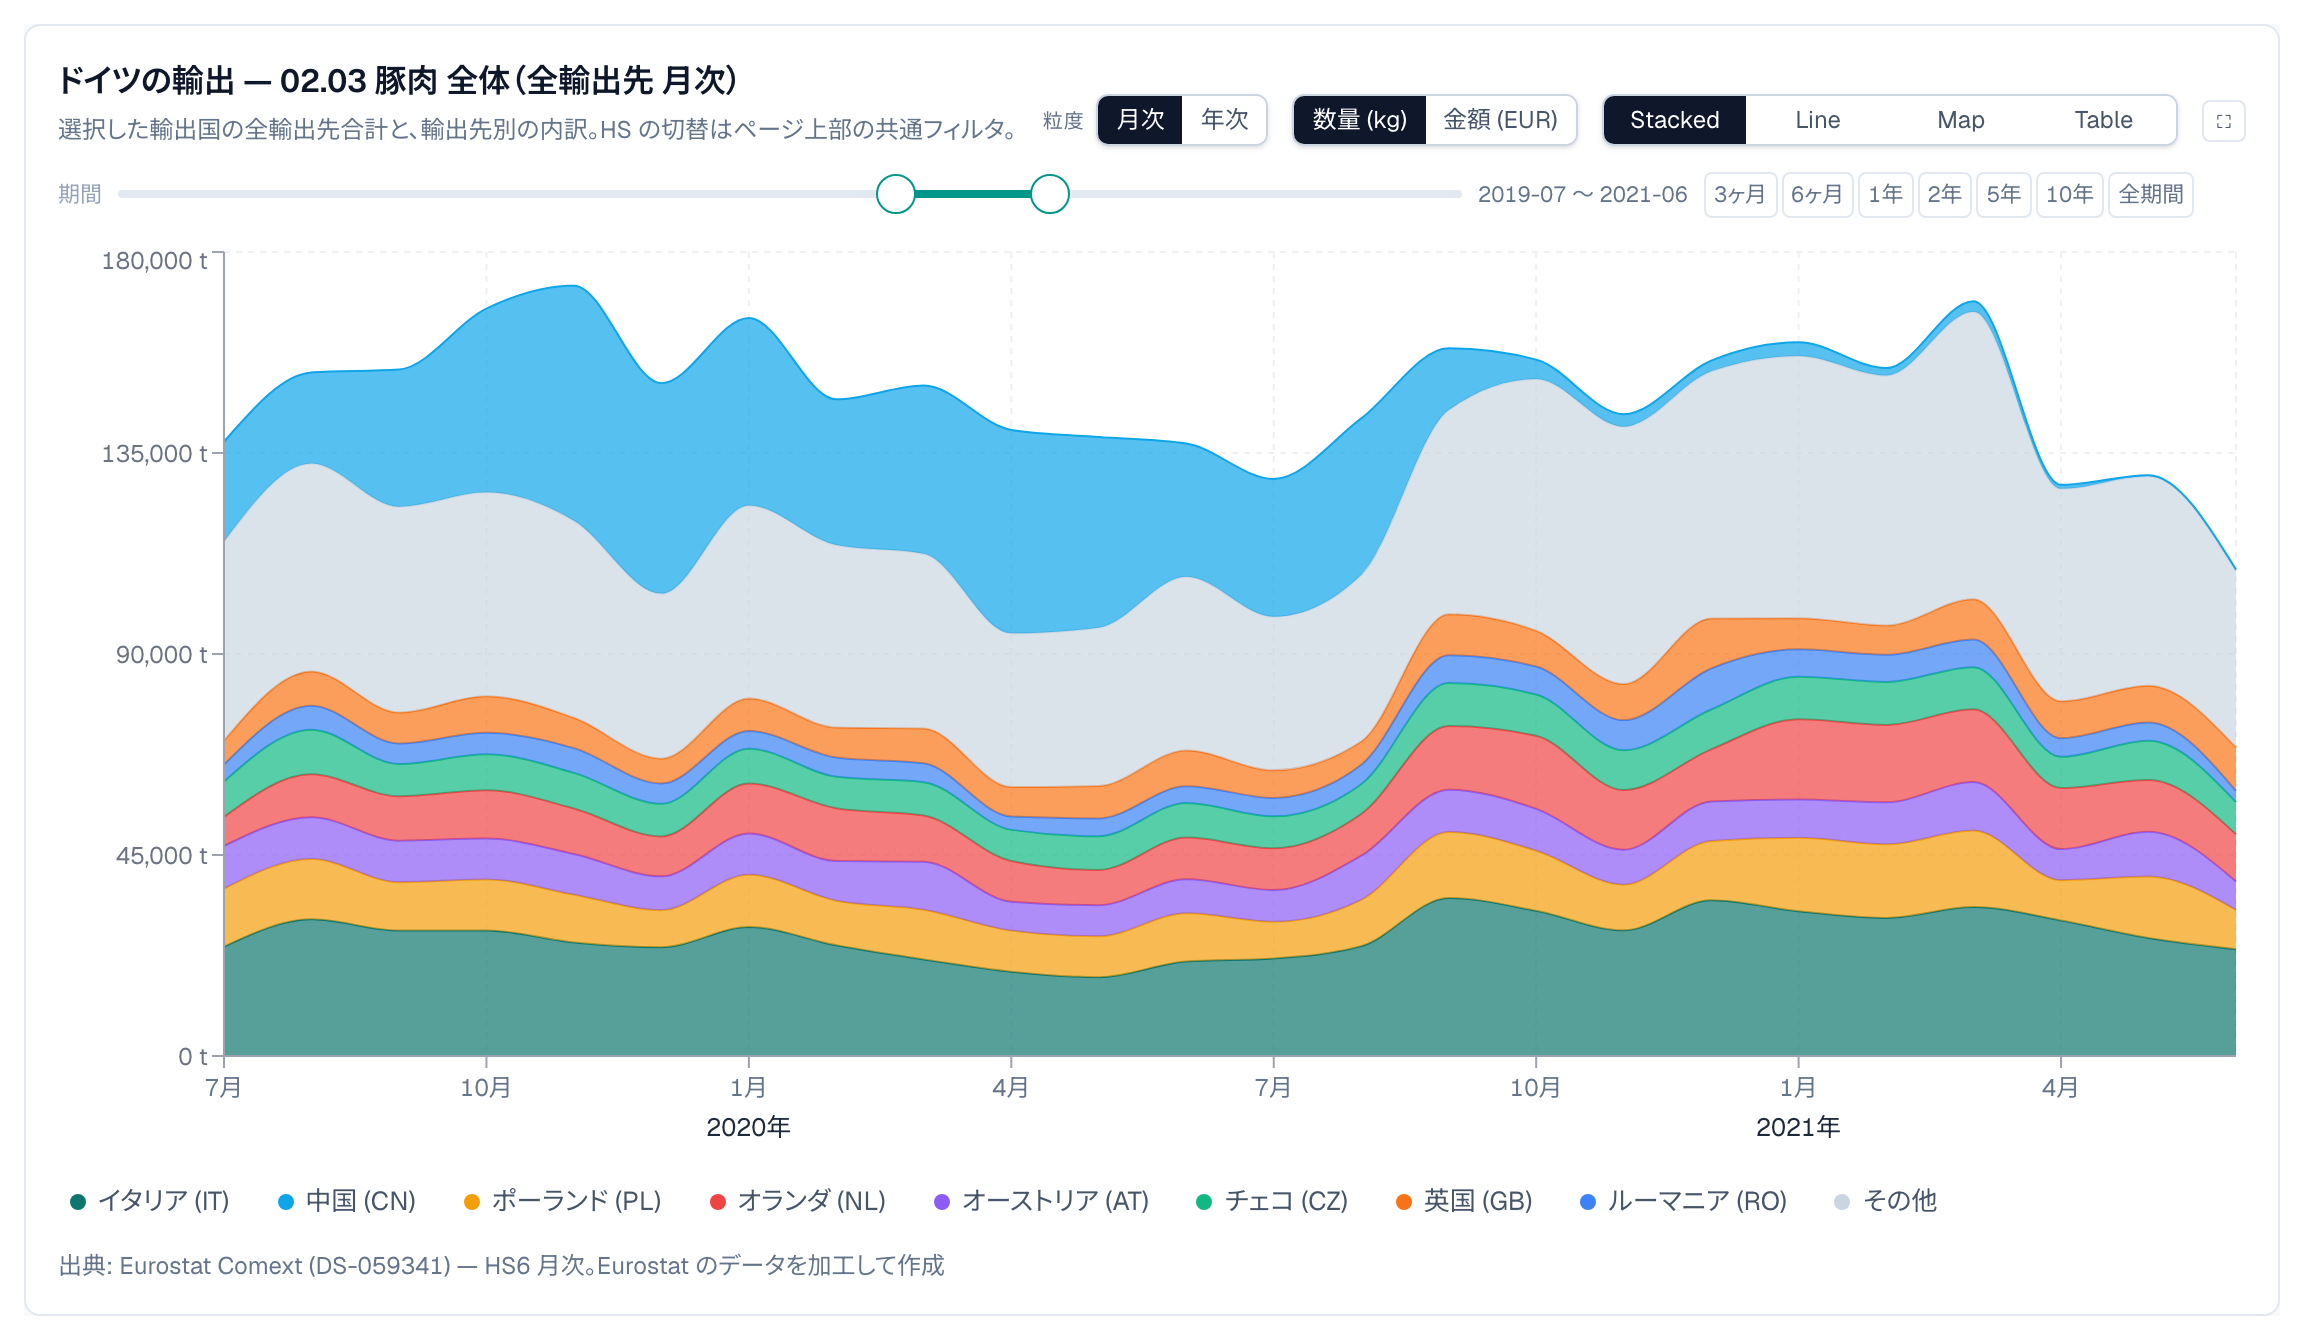
※ 図6はドイツの豚肉輸出(HS 02.03)を仕向け先別に積み上げた月次。単位はトン。
| ドイツの輸出(HS 02.03、トン) | 2020年8月 | 2020年9月 | 変化 |
|---|---|---|---|
| EU 域外向け | 54,463 | 35,393 | ▼35% |
| EU 域内向け | 88,882 | 123,264 | ▲39% |
| 合計 | 143,345 | 158,657 | ▲11% |
域外向けが落ちた同じ月に域内向けが増え、合計はむしろ増えた。生産量も2020年は前年比 −2.2%(9〜12月は −3.2%)で、中国の −33% とは桁が違う。EU の中では ASF の規制が国単位ではなく制限区域の単位で、区域の外で生産された豚肉は通常どおり域内で取引できる。第三国が全土を止めたのに対し、イタリア・ポーランド・オランダ向けは止まらなかった(制限区域の現在の指定は → 疾病・防疫タブ)。
値下がりしたドイツ産を域内の買い手が取りに行った面もあり、生体豚価格(枝肉重量ベース、E等級)のスペインとの差は1週間で100kg あたり6ユーロから25ユーロに開いている。
ドイツの生体豚価格は発生翌々週の9月20日の週に単週で10.1%下がり、12月6日の週の底まで発生直前から19.2%下げた。同じ週のスペインは横ばいで、下げはドイツに限られている。連動して下がったのは、ドイツのと畜場へ生体豚と枝肉を供給するオランダだけになる。
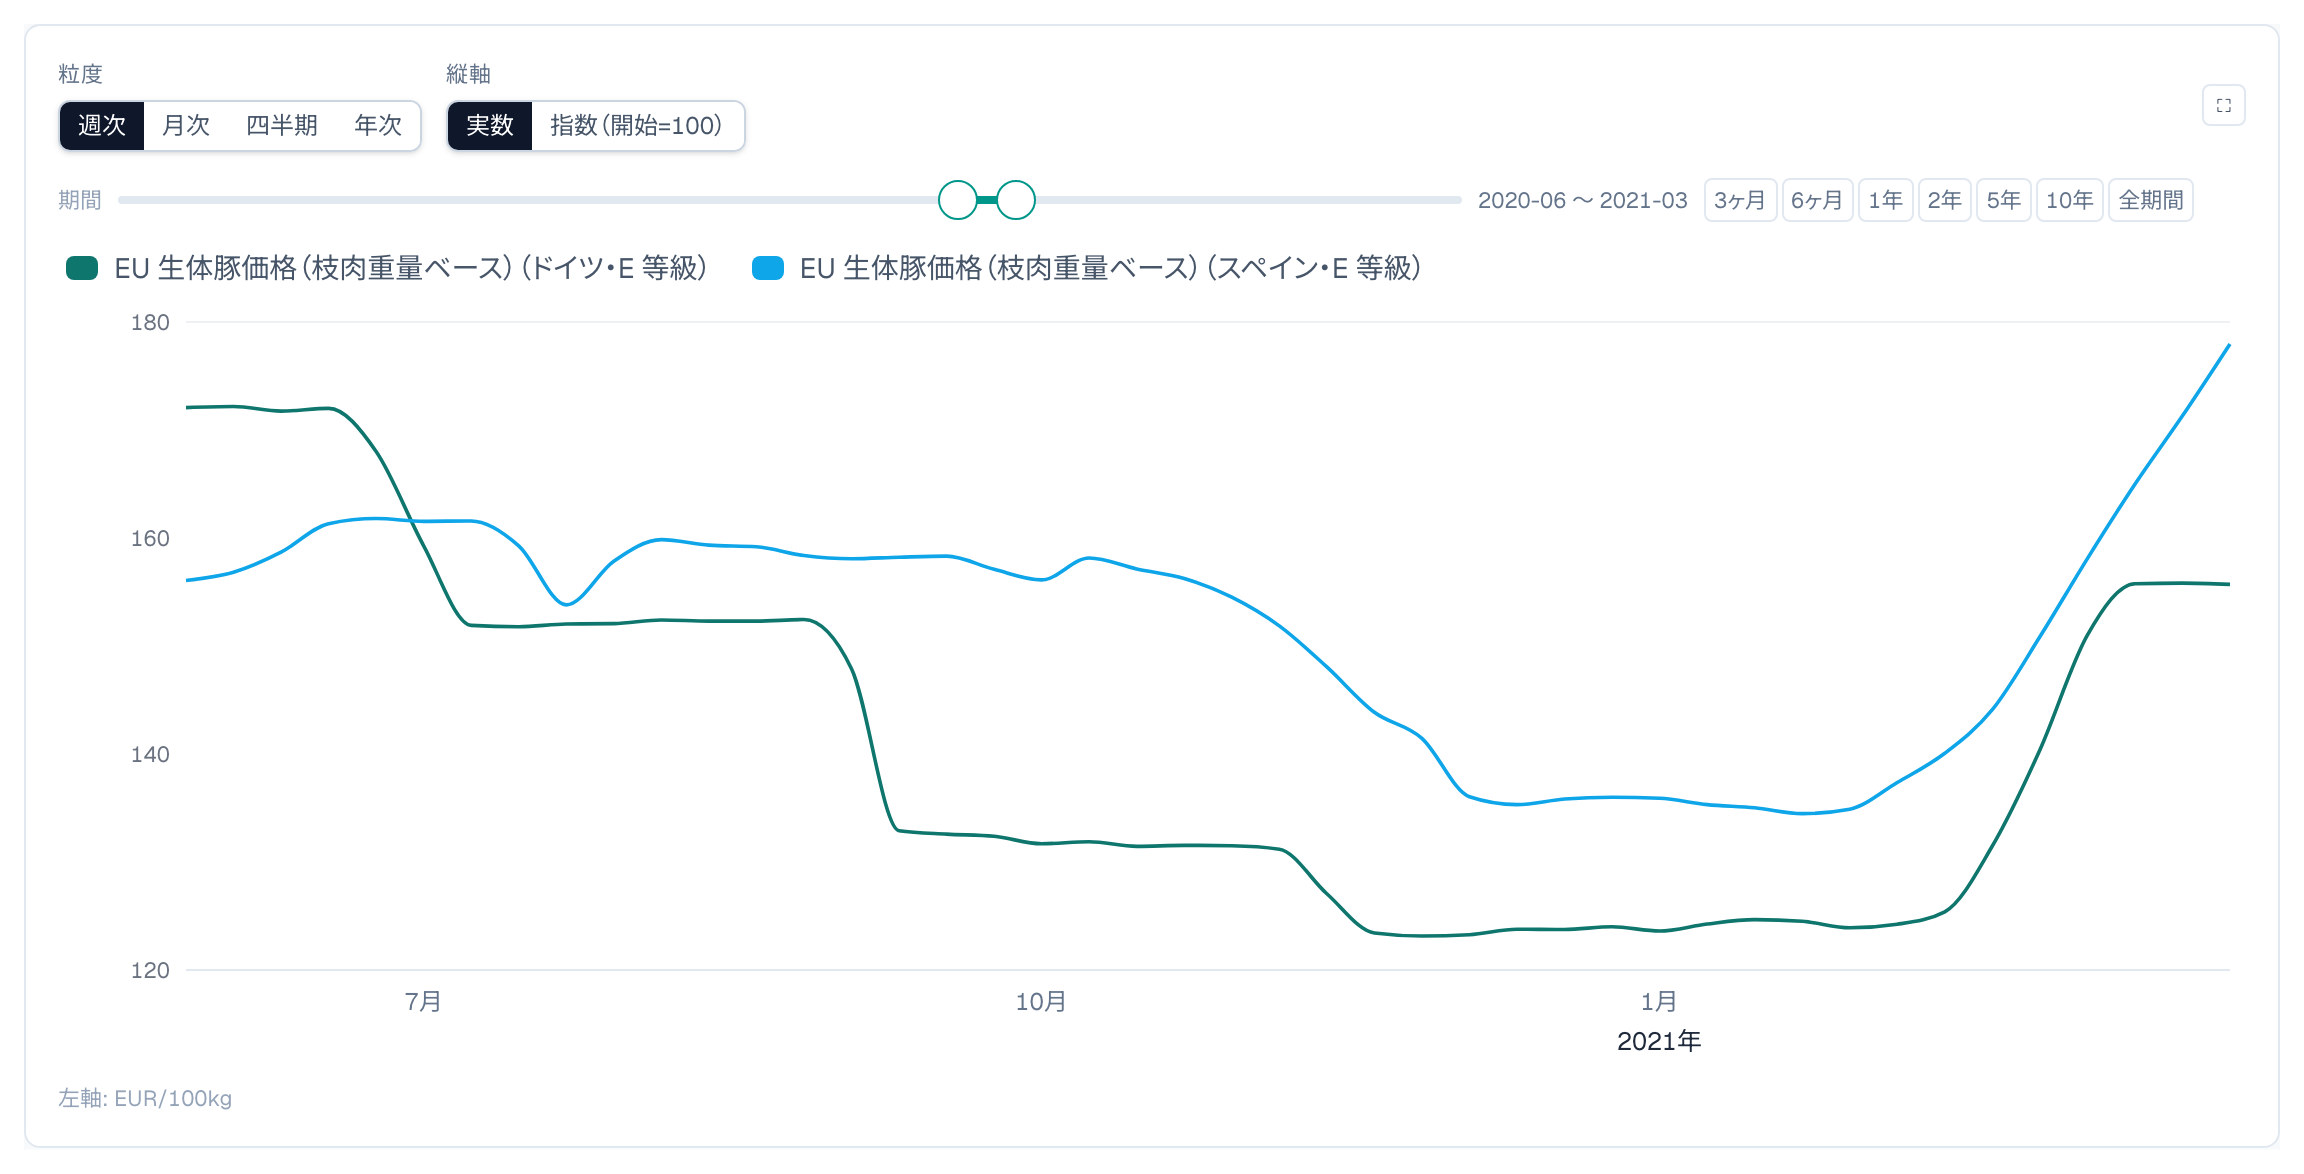
※ 図7はドイツと、発生の無かったスペインの生体豚価格(枝肉重量ベース、E等級)の週次。単位はユーロ/100kg。スペインは、ドイツの下げが ASF によるものかを見分けるための対照。
※ 2020年は新型コロナで EU 全体の生体豚価格が下がっていた年で、同じ週の EU 参照価格は −3.9%。ドイツ単独の −10.1% との差の約6ポイントが ASF による分に近い。
スペイン 2025年発生 — 生体豚価格 −25%、落ちたのは日本向けだけ
2025年11月26日にバルセロナ県の野生イノシシ2頭で ASF が確認され、日本は11月28日以降の輸入分から全土を対象に停止した。飼養豚での発生は2026年8月時点でもゼロ。生産量は発生後の6か月(2025年12月〜2026年5月)で前年同期比 +4.4% と減っていない。生体豚価格は発生から2か月で25.0%下がり、12月の3週間はスペインだけが下げてドイツは動いていない。
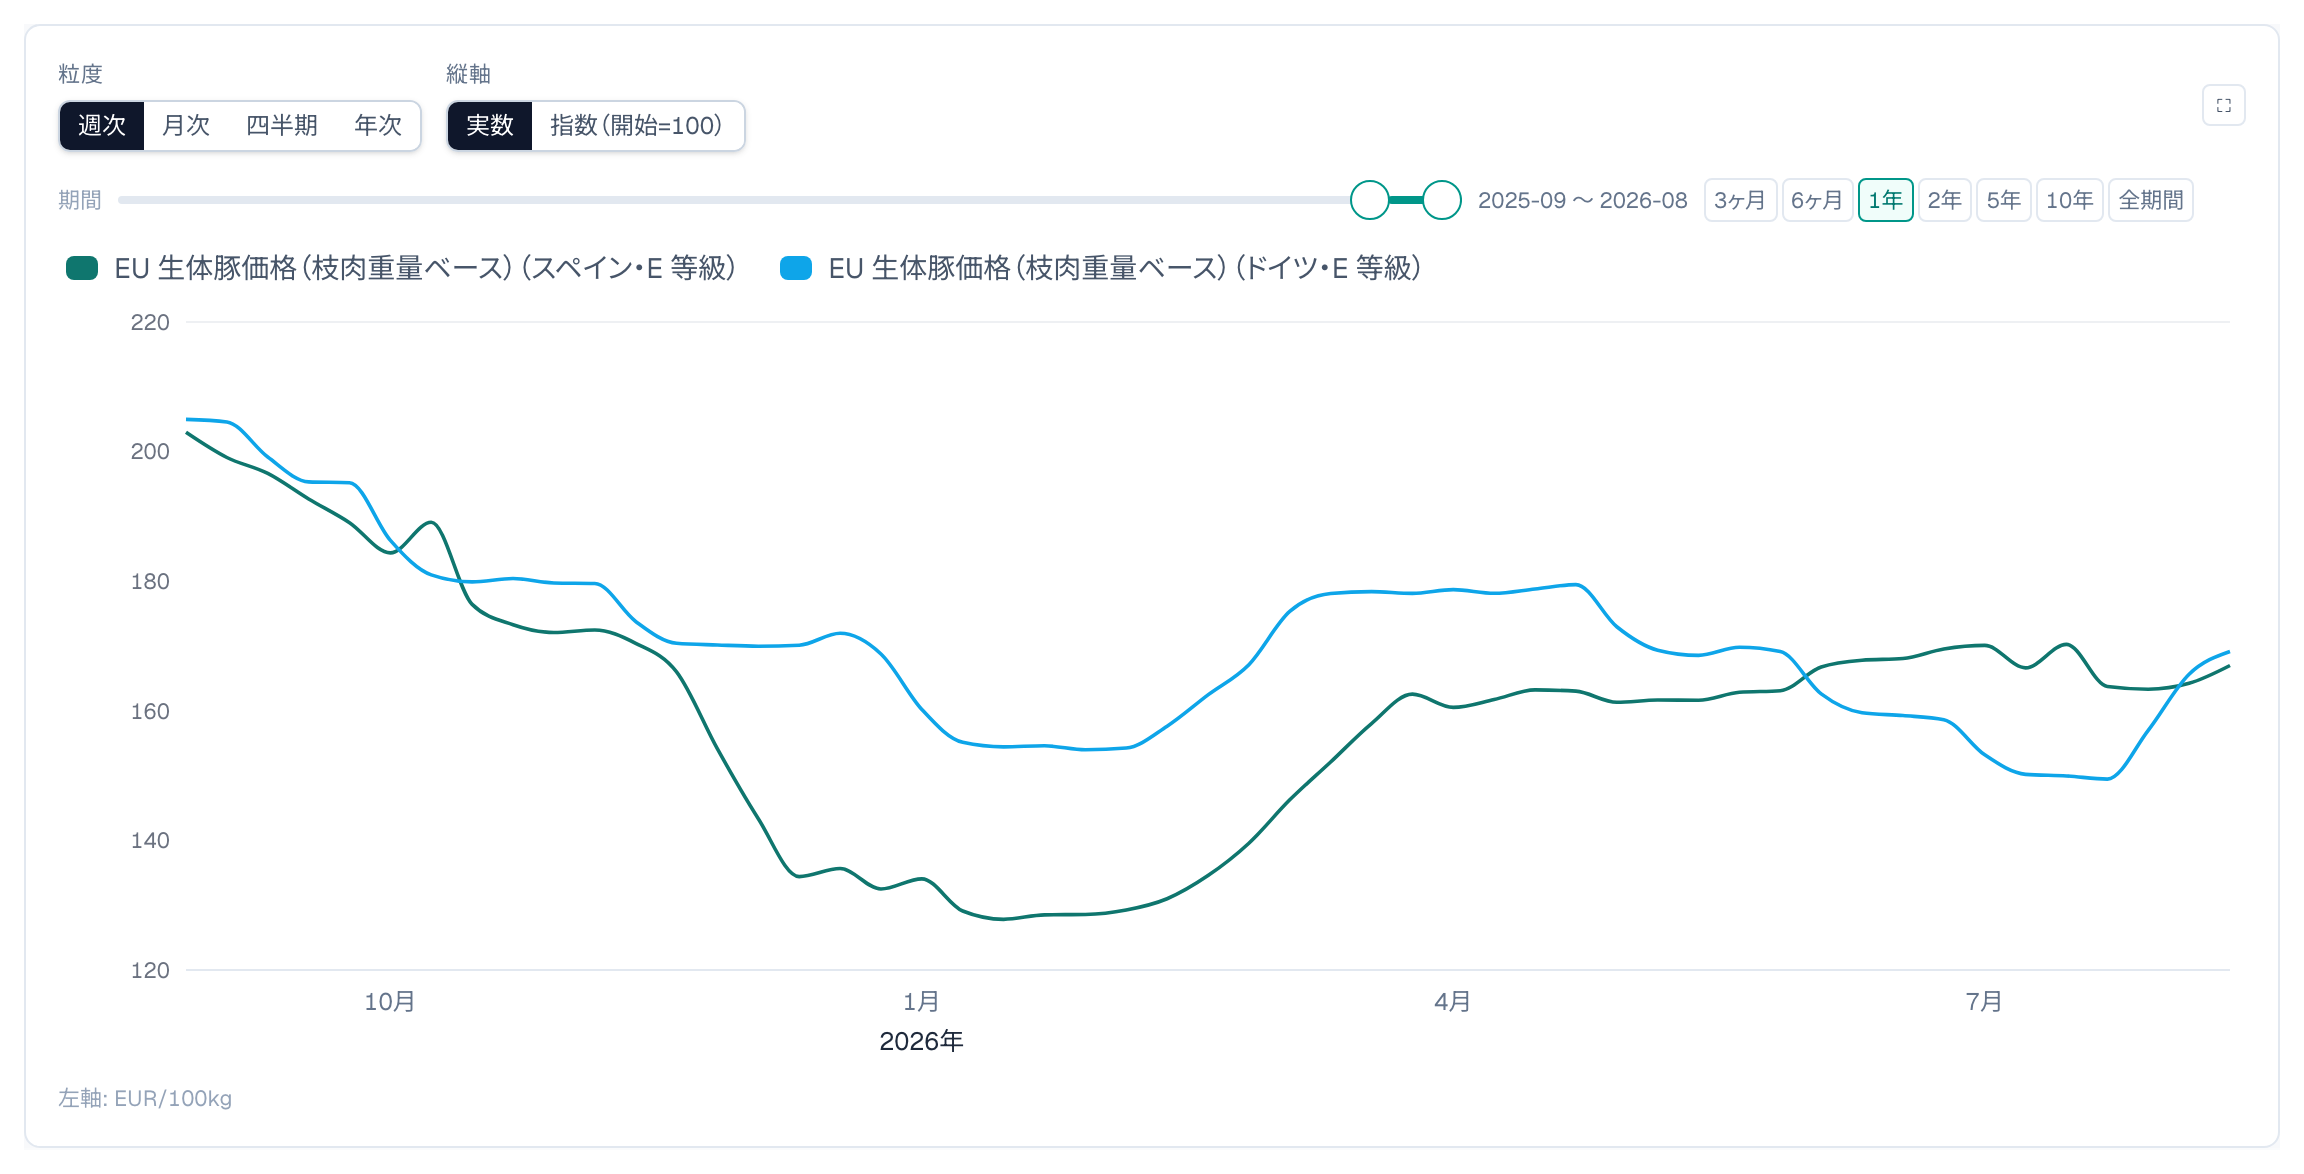
※ 図8はスペインと、対照のドイツの生体豚価格(枝肉重量ベース、E等級)の週次。単位はユーロ/100kg。
輸出の総量は2か月で発生前の水準に戻り、2026年2月には182,521トンと過去最高になった。
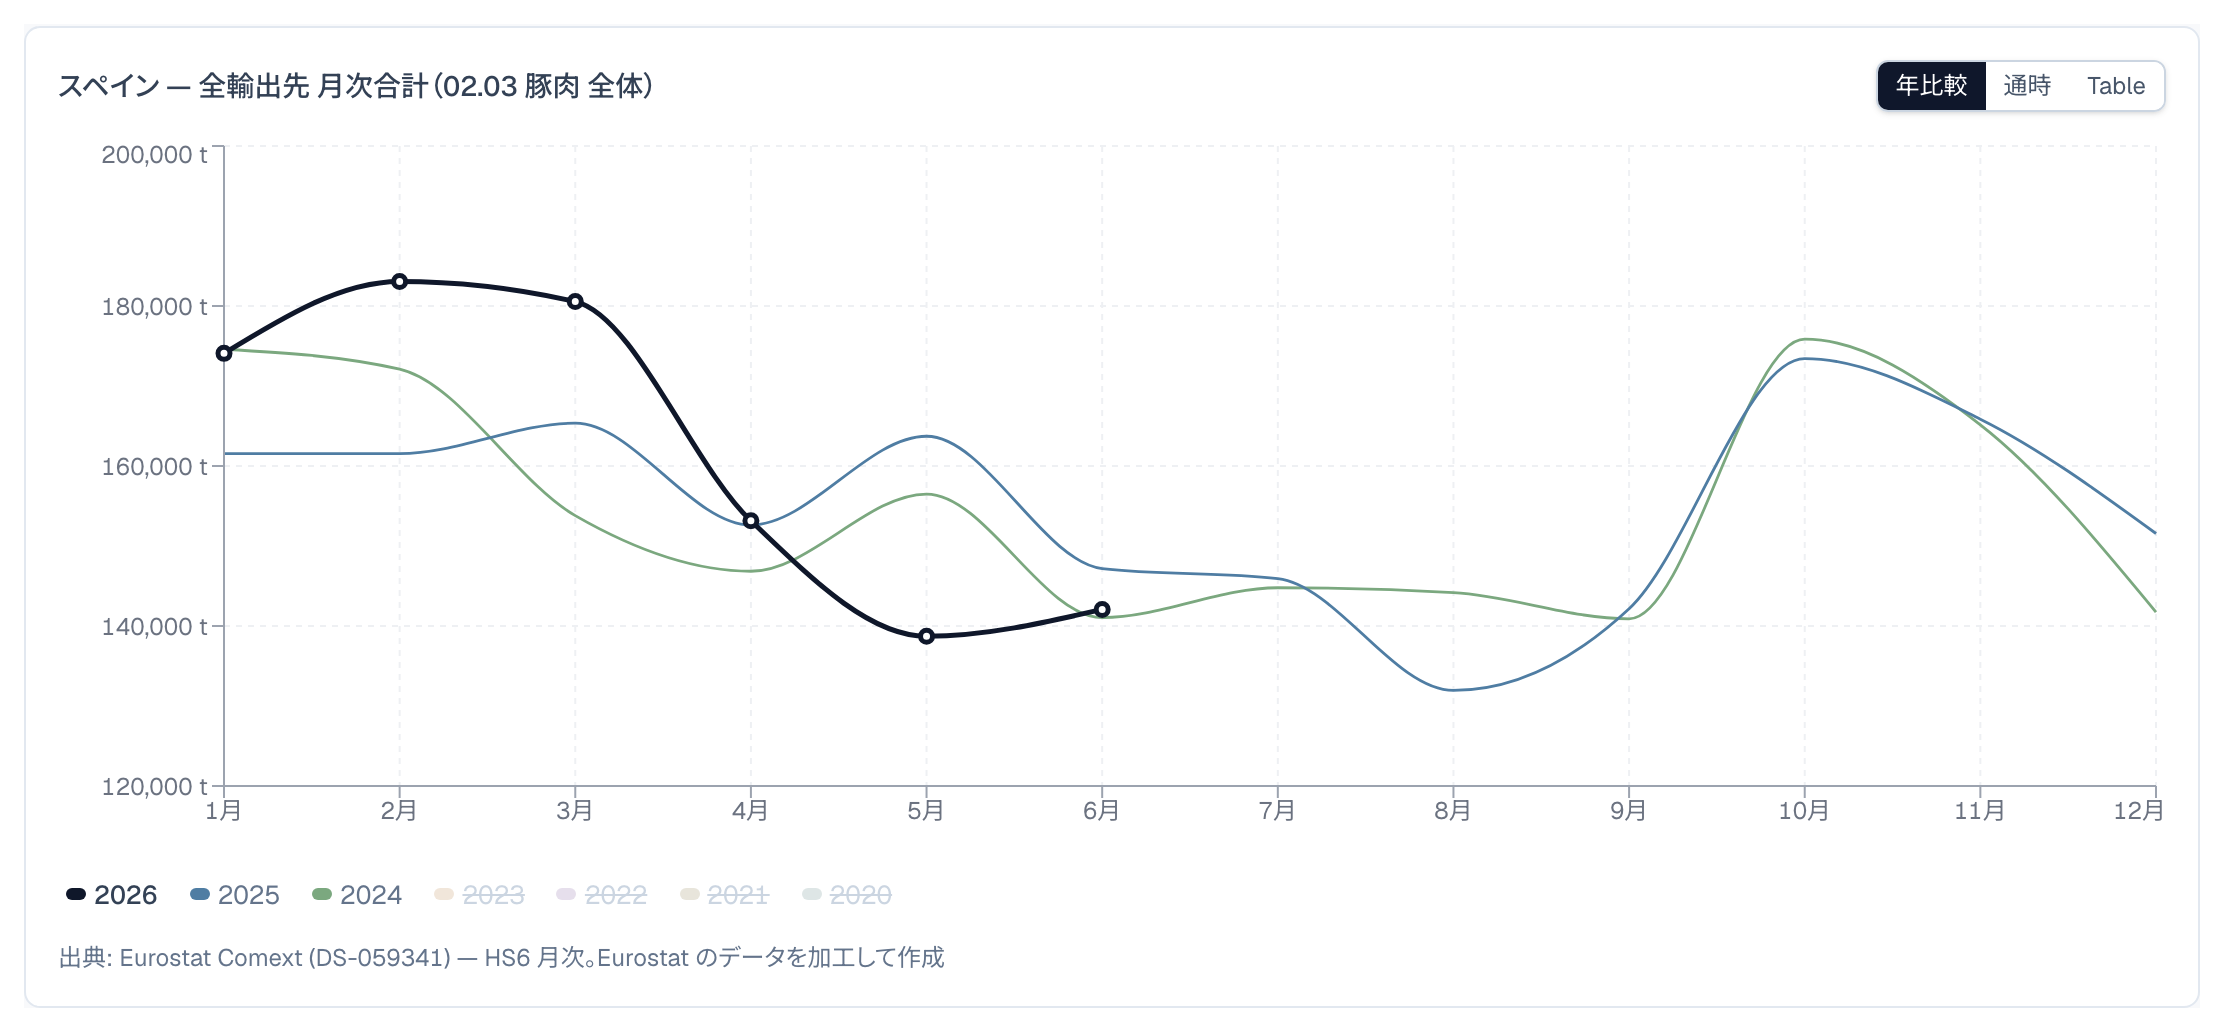
※ 図9はスペインの豚肉輸出(HS 02.03)の全輸出先合計を月次で年ごとに重ねたもの。
落ちたのは日本向けだけで、輸入停止を解除した時期の差がそのまま出ている。日本向けの減少分(−57千トン)は、EU 域内(+63千トン)と韓国(+26千トン)が埋めた。
| 相手先 | スペイン産の扱い | 解除まで | 前年同期比 | 増減(千トン) |
|---|---|---|---|---|
| EU 域内 | 制限区域の単位で規制、域内取引は継続 | — | ▲13.8% | +63 |
| 韓国 | 全土停止 → EU の地域主義を承認 | 6日 | ▲47.2% | +26 |
| チリ | 地域主義を承認 | 11日 | ▲37倍※※ | +10 |
| 中国 | 発生直前に地域主義の相互承認が発効、実質制限なし | — | ▼26.9%※ | −28 |
| 日本 | 全土停止、未解除 | 8か月超 | ▼71.4% | −57 |
| 世界計 | ▲3.1% | +25 |
※ 2026年1〜5月累計、HS 02.03、スペイン側の統計(Eurostat Comext)。※※ チリは前年同期が274トンとごく少ないため倍率で示す。
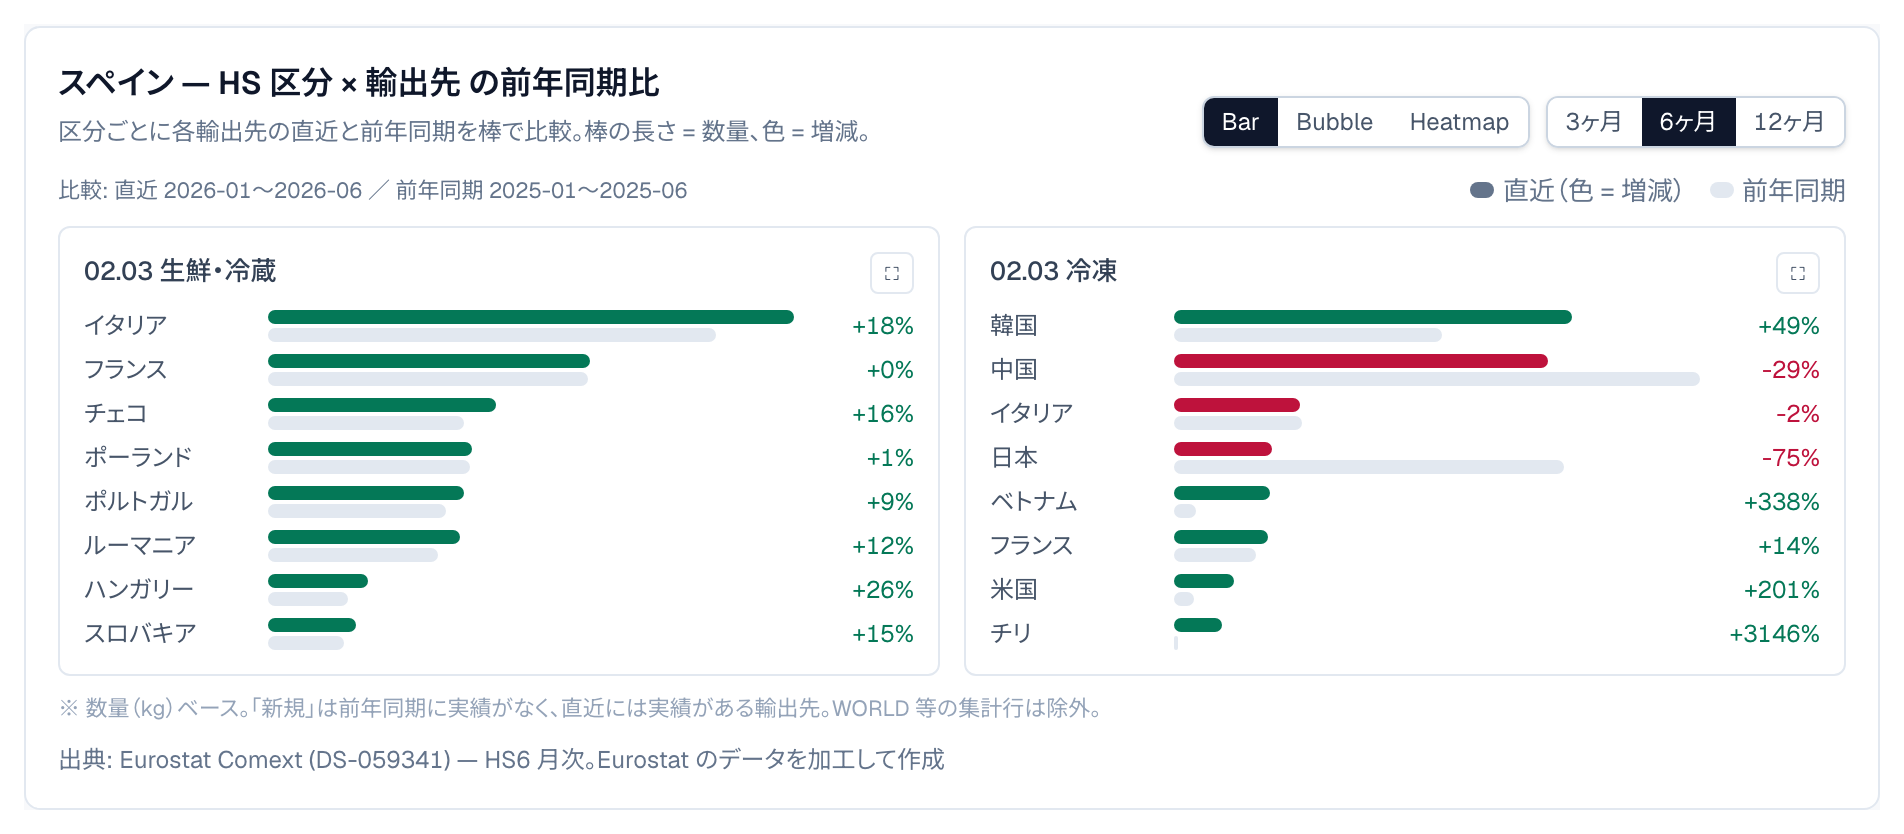
※ 図10は HS 区分ごとの主要輸出先の前年同期比。
※ 中国向けの減少は ASF ではなく、2025年9月に暫定、12月に最終措置となった中国の EU 産豚肉への反ダンピング措置による。発生前の9月時点で通常の半分に落ちていた。解除の手続きは → 用語集: アフリカ豚熱。
日本向け — 停止後も数か月続いた
日本の停止は11月28日以降の輸入分が対象だが、2025年10月29日以前にと畜・加工・梱包を終え、その後も衛生的に保管・輸送されたことをスペイン政府が証明したものは対象外とされた。発生の約1か月前を基準日にした時点ベースの例外で、スペイン側の統計では対日輸出が12月に93%落ちたあとも1〜2月に7,000トン前後が出ており、日本側の通関は翌年1月まで通常の水準が続いた。
| 月 | スペイン側 輸出(トン) | 日本側 輸入(トン) |
|---|---|---|
| 2025年11月 | 14,262 | 8,173 |
| 12月 | 1,008 | 9,192 |
| 2026年1月 | 7,004 | 14,844 |
| 2月 | 6,823 | 4,688 |
| 3月 | 4,148 | 2,079 |
| 4月 | 2,735 | 9,953 |
| 5月 | 2,008 | 6,299 |
| 6月 | 607 | 4,000 |
| 7月 | — | 3,297 |
※ スペイン側は船積み時点(Eurostat Comext)、日本側は通関時点(財務省 貿易統計)の計上で、日本側は1〜2か月遅れて動く。
基準日以前の在庫を日本向けに優先して回し、発生後にと畜した分は地域主義を認めた国へ振り向ける、という入れ替えが働いたと推測できる。免除枠の在庫が2026年夏には尽きるとの報道もあり、在庫を消化しながら出荷が続いた形になる。対日輸出の減少を最小限に抑えた要因の一つになった可能性がある。
※ 仕向け先ごとに規格(カット・包装・表示)が違うため、在庫の振り替えには限界があるとみられる。
ドイツ・スペインとも、ASF発生後の国内生産量は減っておらず、輸出先が閉じたために生体豚価格が2割下がった。生産そのものが減って相場が上がった中国とは大きく事情が異なる。
※ 図11・図12は月次の豚肉生産量(枝肉重量ベース、千t)を年ごとに重ねたもの。ドイツの ASF 初発生は2020年9月、スペインは2025年11月。
まとめ
- ASF発生国の相場は、生産が減れば上がり、生産が減らないまま輸出先が閉じれば下がる。下落の幅は、失った分を EU 域内で代替できるかで決まる
- 日本の調達への影響の大きさは、ASF発生国の主要輸入先により変わる。中国は日本と同じ EU から買い増したため、日本向けの EU 産輸出が減ったのに対し、ベトナムの輸入増は主にブラジルとロシアが賄ったため、日本の調達先との重なりは小さく、影響は限られた
- ASF発生国でも、地域主義(ゾーニング)を認める主要な輸出先があれば、輸出をそちらへ振り替えられる。スペインは日本向けを失ったが、EU 域内向けと韓国向けを増やして輸出総量を2か月で戻した
本記事で使ったデータは、以下のダッシュボードで確認できます。
出典: 欧州委員会 DG AGRI(豚肉週次価格)、Eurostat Comext(DS-059341)、USDA FAS PSD、USDA AMS LM_PK602、U.S. Census Bureau 貿易統計、財務省 貿易統計(e-Stat)、農林水産省 食肉流通統計・委託調査「中国の豚肉の需給構造分析」(2023年6月)を加工。