枝肉カットアウト比で見る部位別需要
全体相場に埋もれた部位別需要の強弱を読む
部位カットアウトの値動きは、その部位の需要だけで決まるわけではない。と畜頭数や生体相場といった豚肉全体のコスト要因にも左右されるため、チャートが上がった・下がっただけでは、その部位単体の需要が強いのか弱いのかは説明しきれない(カットアウトの仕組みは 用語集: カットアウト価格)。
そこで、本記事では、部位カットアウトを枝肉カットアウト(6部位の加重平均=豚肉全体の水準)で割った比率に注目する。全体につられて動く分は分子と分母で相殺され、残るのはその部位が豚肉全体の中で相対的に強いか弱いかだけになる。
※ 相殺は完全ではない。枝肉カットアウトは6部位の加重平均で分母に自部位も含まれるため、構成比の大きい部位(もも・ロース)は比率の振れがやや控えめに出る。
この比率からは、部位ごとの需要の季節パターンと、対象年がその季節パターンに対して強いか弱いかを確認できる。
ばらは夏、ももは年末 — 需要の季節性は部位ごとに異なる
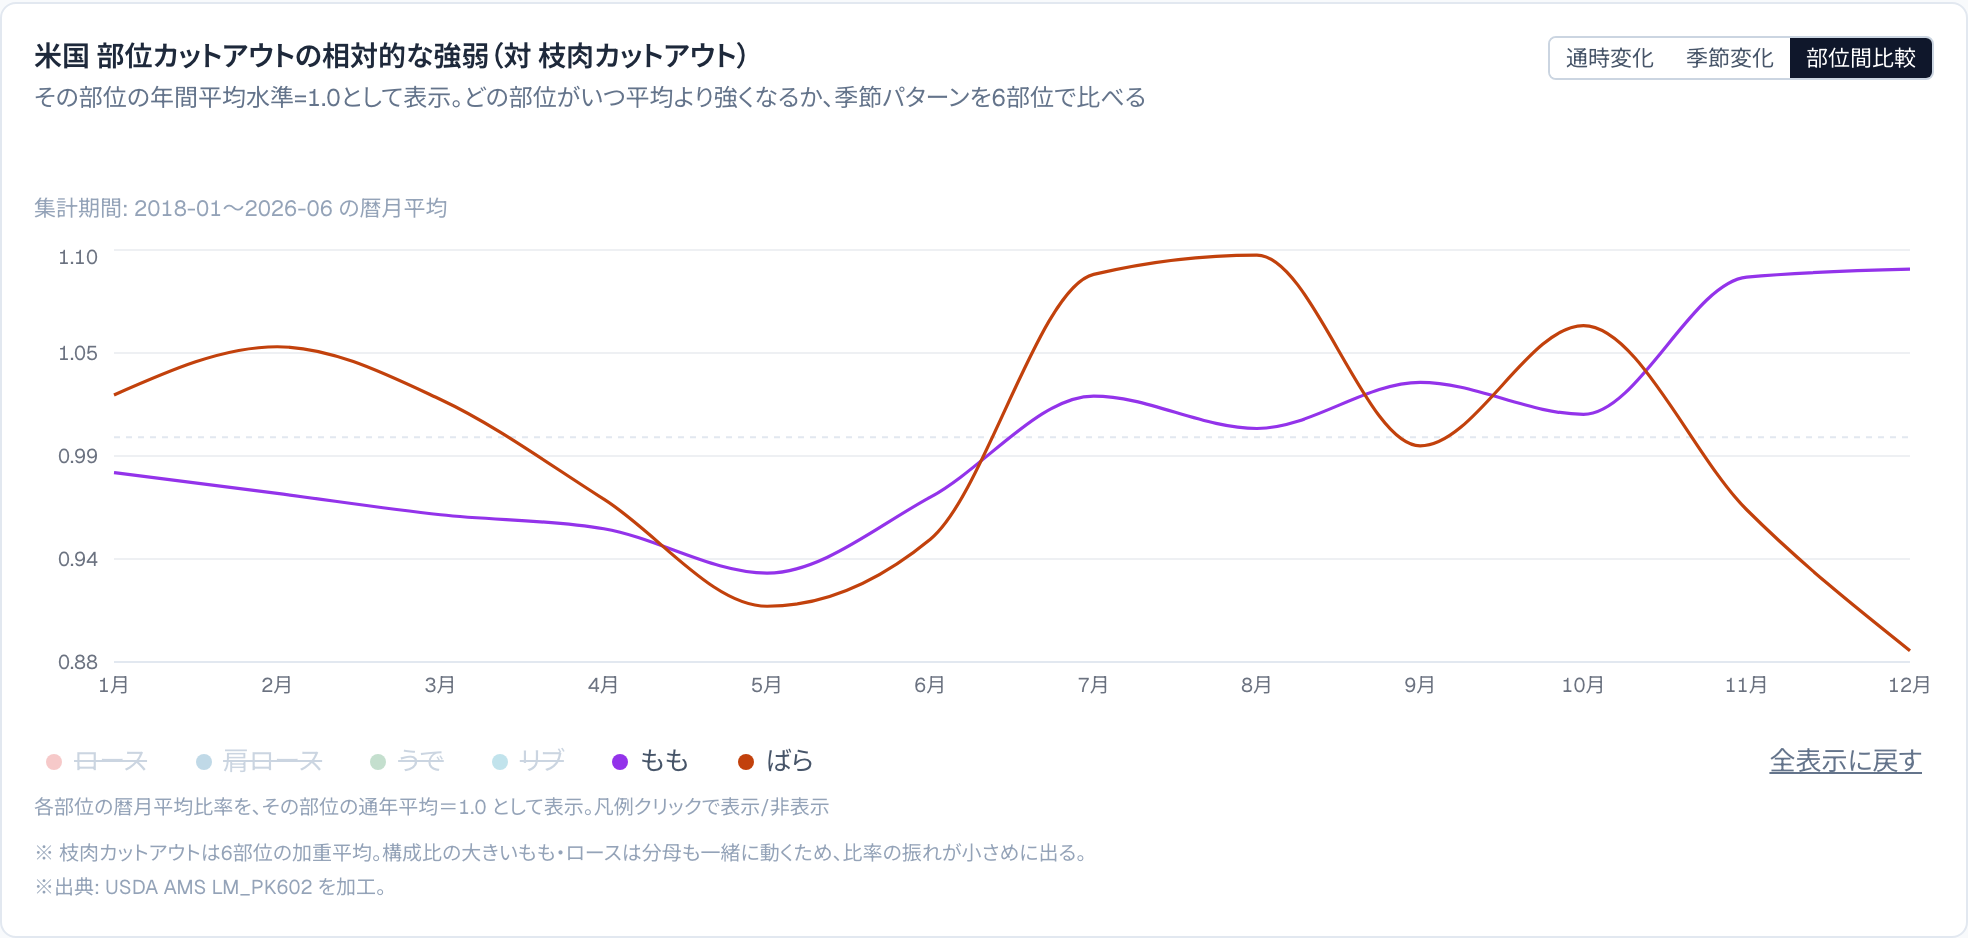
図は各部位の比率を、部位ごとの通年平均=1.0にそろえて暦月別に並べたもの(2018年1月〜2026年6月の平均)。1.0より上が、その部位が1年の中で相対的に強い時期を表す。
- ばらは7〜8月に山(通年平均比 +10%前後)、12月に谷(−11%)
- ももは11〜12月に山(+9%)、5月に谷(−7%)
季節パターンは、ばらとももでほぼ逆になる。ばらは加工・外食向け(ベーコン)の比重が大きく、米国でサンドイッチ需要が伸びる夏場に強い。ももは年末需要と輸出に支えられる。同じ枝肉から取れる部位でも、値段を決める市場は部位ごとに異なる。実際、ばらとももの日次の値動きの相関はほぼゼロ(0.02)で、両者の値動きはほとんど連動していない。
例年の季節性から外れたケース(例:2023年のばら)
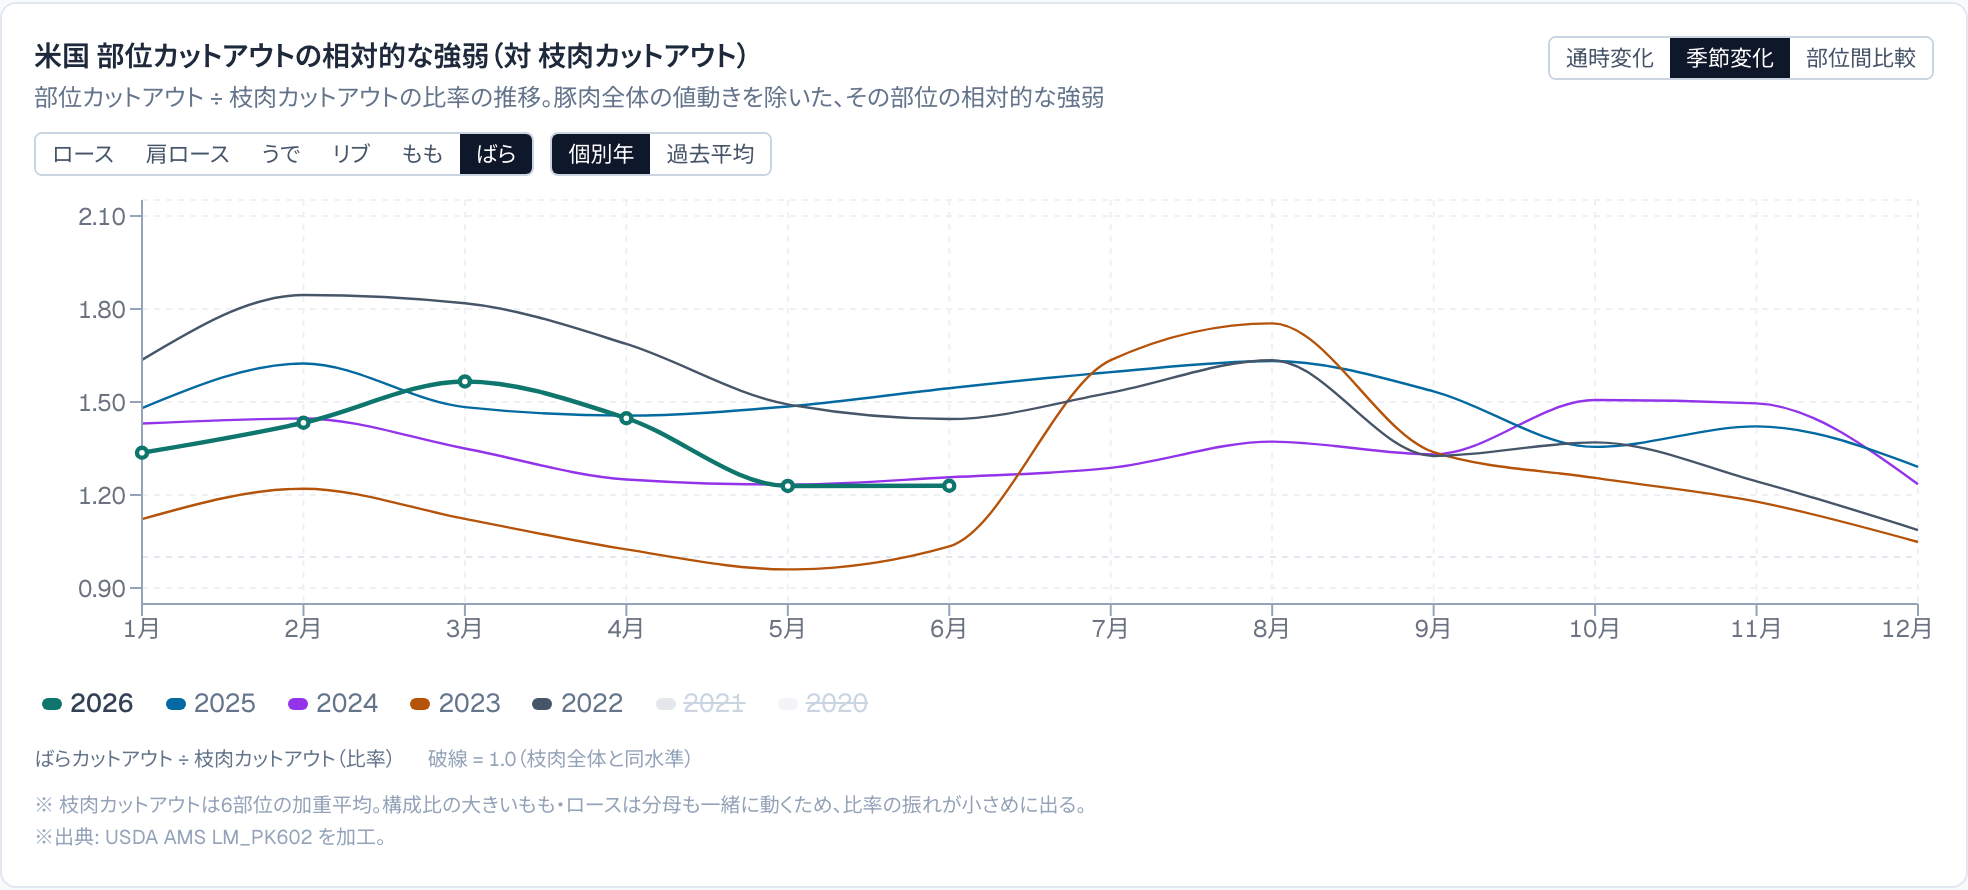
年ごとの比率を重ねると、季節パターンは似ていても、相対的な強さの水準は年によって異なる。2023年のばらは、例年差が大きいケースである。
- 1〜6月: 比率0.96〜1.22、月平均79〜100ドル。例年同月を2〜3割下回る水準(枝肉100ポンドあたり、以下同じ)
- 7〜8月: 例年を上回る水準に転じた。8月は比率1.75・月平均186ドルで、5月(79ドル)の2.3倍
- 9月以降: 再び例年割れへ
背景データとして確認したいのが、ばらの冷凍在庫である。2022年の秋からばらの冷凍在庫が積み上がり、2023年5月には8,250万ポンド(約3.7万トン)と、直近5年平均を6割上回る水準に達していた。この在庫増加が、前半のばら価格を押し下げる要因になった。その後、在庫は6〜10月にかけて2,810万ポンドまで急減し(10月には平年並みまで正常化)、通常の夏高が例年以上に大きく表れた。
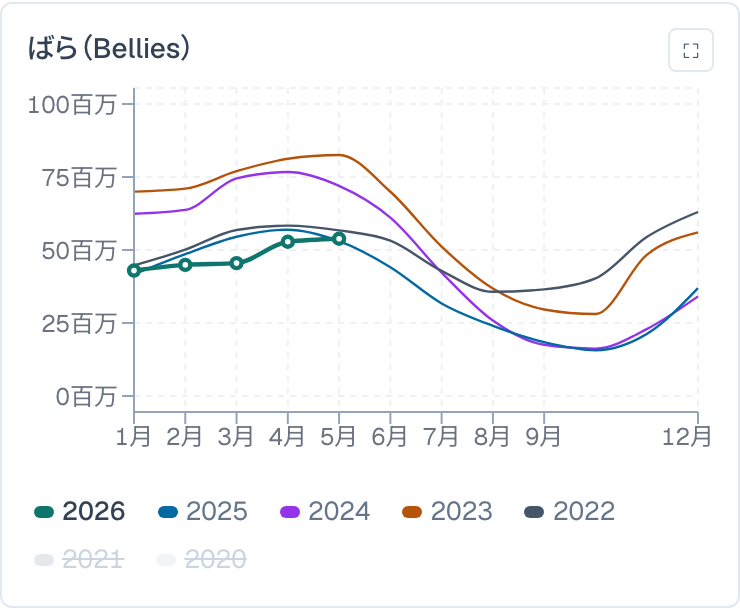
当時のニュースを確認すると、前半は、含み損を抱えた冷凍在庫を持つ買い手が追加の手当てに動かず、スポットの需要が弱かった。夏場はBLTサンドイッチ向けを中心とするベーコン需要のピークと重なり、加えてカリフォルニア州の飼育基準規制の施行も値上がり要因に挙げられていた。
ただし、在庫の水準だけでばらの相対的な強弱が決まるわけではない。在庫がやや多めだった2024年前半のばらの相対的な強弱は例年比−4〜−12%と緩やかに弱い程度で、在庫が少なかった2025年はおおむね例年並みからやや強めで推移した。在庫の偏りが極端なほど、相対的な強弱に大きく現れる。
例年から外れた動きの背景は、比率のチャート単体には表れないが、在庫や輸出といった周辺データと組み合わせることで確認できる。2023年の例では、在庫の偏りは比率が例年から外れる前の2022年秋から数字に表れていた。様々な要素が絡み合うので、固定された法則はないが、輸出や在庫といった周辺データを併せて見ることで、相場の先行きを考える足がかりになる。
まとめ
- 部位カットアウトと枝肉カットアウトの比率には、豚肉全体の値動きを除いた「部位の相対的な強弱」が表れる
- 需要の季節パターンは部位ごとに異なる。ばらは夏、ももは年末に強い
- 季節パターンが同じでも、水準は年によって異なる。2023年のばらの例年差の背景には、冷凍在庫の極端な偏りがあった
本記事で使ったデータは、以下のダッシュボードで確認できます(有料)。
出典: USDA AMS LM_PK602(カットアウト)、USDA NASS Cold Storage(冷凍在庫)を加工。