カットアウト/生体スプレッドで見る米国パッカーの採算と生産調整
米国のパッカーは、採算悪化時に稼働を落とし、赤字が続けば処理能力を減らす
枝肉カットアウトと生体豚価格の差は、パッカー(と畜加工業者)の採算をみる大まかな目安になる。枝肉カットアウト(USD/cwt)は、枝肉100ポンドを解体し、各部位を販売した場合の価値を枝肉ベースで表した指標(解体にかかる労務費は含まず)。一方、生体豚価格を枝肉ベースに換算したものが原料の仕入れ価格にあたり、両者の差がパッカー収益の目安になる。(カットアウトの仕組みは 用語集: カットアウト価格)。
米国では、買い手であるパッカーは少数の大手に集中している一方で、売り手である農家は相対的に小規模分散の構造にある。そのため生体の取引では、状況によるがパッカー側の交渉力が強いことが多く、生体相場も一定程度パッカーの動きに左右される。
スプレッドが縮むと、パッカーは処理を抑えたくなる。ただし生体の供給量はおおむね10か月前の繁殖で決まり、契約頭数もあるため、総と畜は急には減らせない。まず土曜稼働を減らし、それでも採算が戻らなければ工場を閉じる。
※ スプレッドはパッカーの採算だけで決まるわけではない。出回る生体の量(供給)と季節にも左右される。
スプレッド(カットアウト − 生体)はパッカーの採算を映す
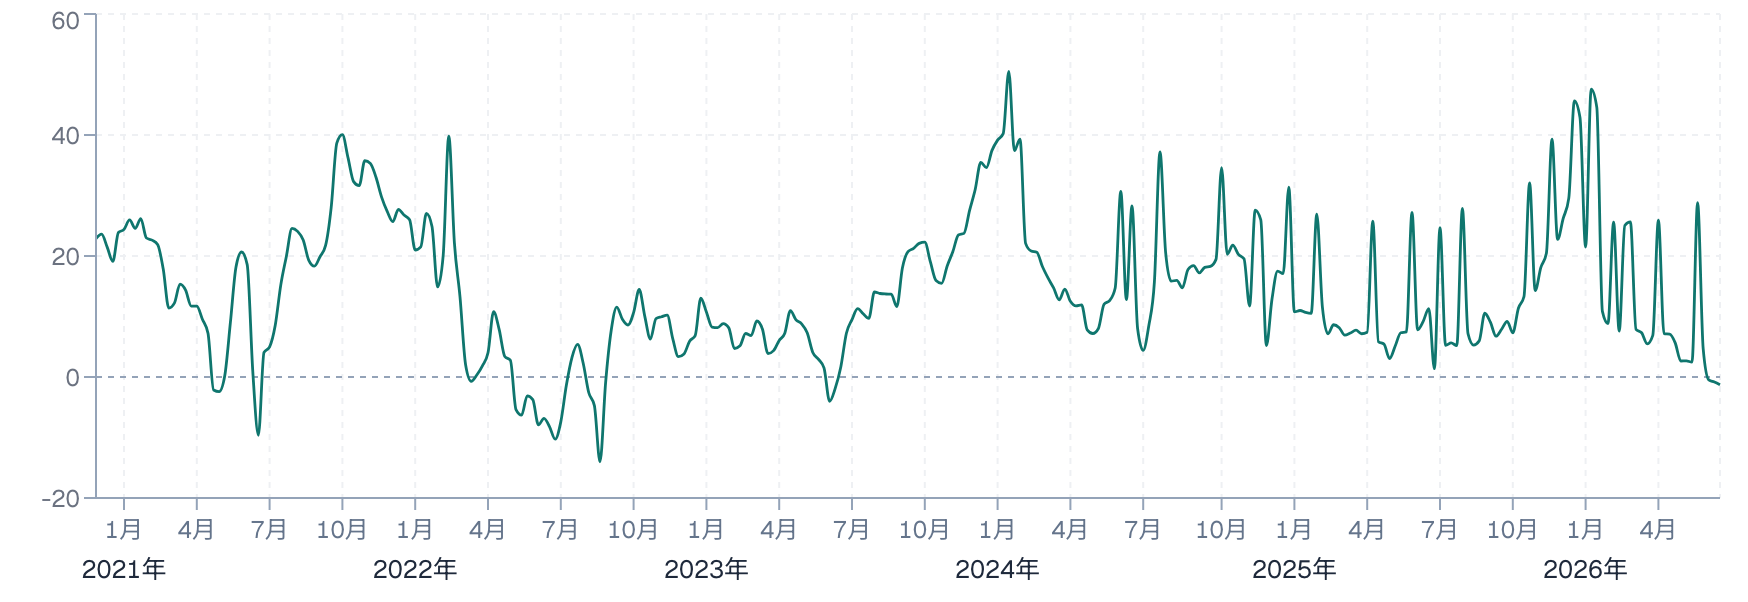
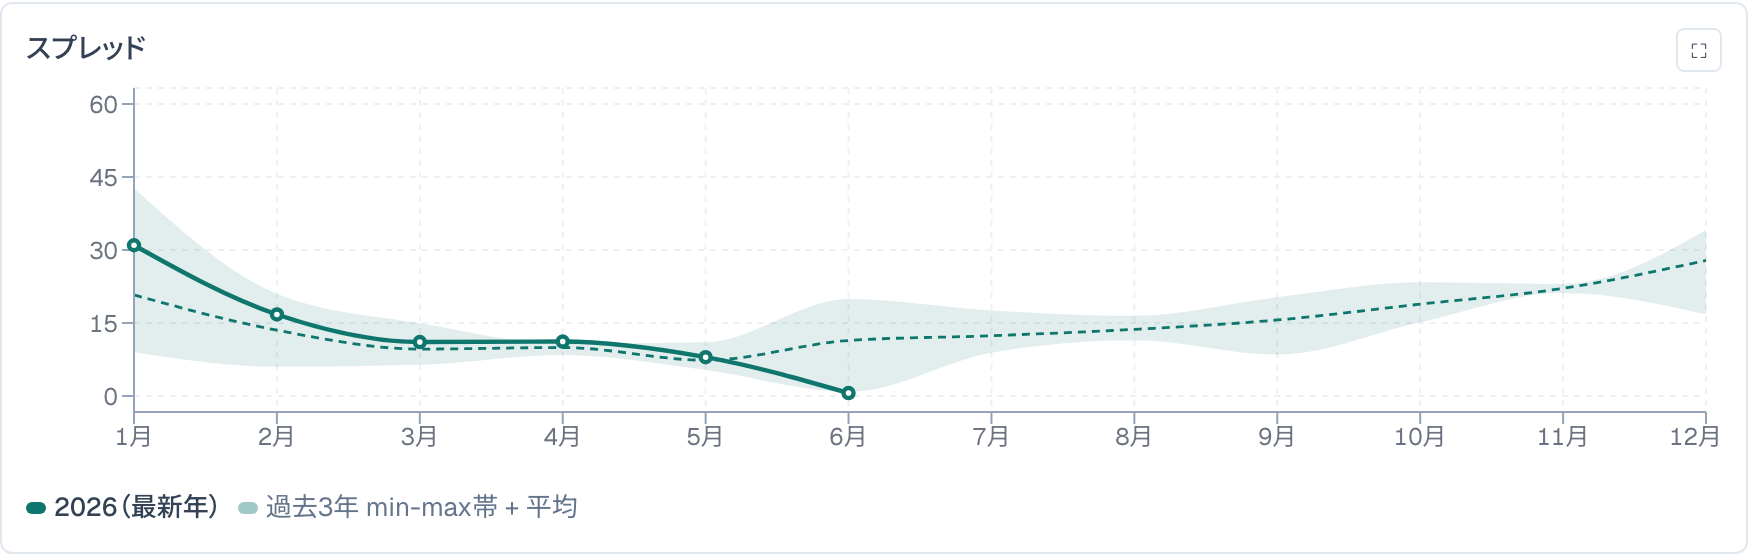
枝肉ベースのスプレッド(枝肉カットアウト − 枝肉ベース生体価格)から、パッカー採算の大まかな水準を確認できる。2020年12月以降でみると、2022年5〜8月はマイナス圏に沈み(月平均で −3〜−8ドル/枝肉100ポンドあたり、以下同じ)、2024年1月には+37ドルまで開き、2026年は年明けの+16ドルから6月には+1ドル近くまで縮んだ。
スプレッドには季節性がある。夏は生体の発育が鈍り、仕入れが高くなりやすい。一方、年末に向けては豚肉需要が高まり、スプレッドは広がりやすい。このため、採算がマイナスになる局面は夏に多い。
スプレッドの水準は、季節性だけでなく処理能力の余裕にも左右される。例えば、2018年は複数の大規模な新工場の稼働で処理能力が広がり、生体の取り合いからスプレッドが構造的に縮んだ。逆に2020年春は感染症で工場の稼働が止まり、生体価格が下落する一方でカットアウトは急騰した。処理能力の不足・余剰は、季節性とは別の変動要因である。
採算が縮むと、パッカーは土曜のと畜を削る
採算の増減は、全米の週次と畜頭数にはあまり表れない。平日(月〜金)の稼働がと畜の基本で、その量は工場の処理能力と出回る生体の量でほぼ決まる。実際、採算が悪い四半期でも総と畜が減るとは限らない(2026年4〜6月は採算が悪いなかで総と畜は前年を2%上回った)。
パッカーが調整するのは、まず土曜のと畜になる。土曜の稼働は平日に上乗せする追加分で、削ったり増やしたりしやすいためだ。日次データが取れる2024年以降でみると、採算が良かった年ほど土曜のと畜が多い。
| 期間(1〜4月) | スプレッド | 土曜と畜(平均/日) | 平日と畜(平均/日) |
|---|---|---|---|
| 2024年 | +21.9 | 155,529 | 478,419 |
| 2025年 | +8.6 | 138,529 | 479,235 |
| 2026年 | +9.7 | 136,471 | 482,729 |
採算が良い2024年に対し、悪い2025・2026年は土曜のと畜が約12%少ない。平日のと畜はほとんど変わっていない。総数を絞るのではなく、割増賃金のかかる土曜の稼働を落とすのが、短期のカットバックの実態である。
土曜は労務費が割増になるため、採算が薄い局面で処理すると1頭あたりの損失が膨らむ。したがって、まず土曜を落として損の出る処理を避ける。業界全体で処理が細れば、その週の豚肉生産も減り、カットアウトの下支えにもなる。
市場レポートでも、採算と土曜稼働の関係が繰り返し指摘されている。採算が締まった局面では「土曜のと畜が前年比で3割近く減った ― 処理能力に十分な余裕があることが、厳しい採算に表れている」とされ、「採算が黒字に戻ると、パッカーは金曜・土曜のシフトを増やした」と報じられる。2026年半ばには「採算は最悪で、処理は最低限に絞られている」との解説も出ている。
採算マイナスは長続きしない — 生体が崩れて戻る
採算がマイナスに沈む局面は、たいてい生体が高いことが原因になる。2022年は夏に生体が枝肉100ポンドあたり120ドル近くまで上がり、卸売の豚肉価値がそれに追いつかずにスプレッドがマイナスになった。その後、秋にかけて生体は9月に前月比で2割以上下がり、スプレッドは+9〜+10ドルへ戻した。パッカーが処理を絞れば生体は行き場を失って値を下げるため、買い手が強い米国では、採算マイナスは長くは続きにくい。
※ 生体は夏に高く秋に安い季節性も持つため、この生体安のどこまでがパッカーの動きによるものかは切り分けられない。
赤字が長引けば工場の閉鎖につながる
採算の赤字が一時的でなく長引くと、パッカーの対応は、稼働を落とす短期の調整から、工場を閉じてと畜能力そのものを減らす段階へ進む。2023年はパッカーの採算が長く赤字圏にとどまり、この年から工場閉鎖が相次いだ。Smithfield はカリフォルニア州 Vernon の工場を年初に、ノースカロライナ州の工場も閉鎖し、HyLife はミネソタ州 Windom の工場を、2024年には Tyson がアイオワ州 Perry の工場を閉じた。Smithfield はこれらの工場閉鎖でと畜能力を減らし、と畜頭数が2割減ったと報告している。
※ 「パッカーの採算(カットアウト − 生体)」と「生産者の採算(生体価格 − 生産費)」は別物である。2022〜2023年は両方が赤字だったが、ここで見ているのは前者。
まとめ
- 枝肉カットアウトと生体価格の差(スプレッド)は、パッカーの採算のおおよその目安になる
- 採算が縮んでも全米の総と畜は大きく動かない。生体は処理され続けるため、カットバックは割増のかかる土曜の稼働(短期)や工場閉鎖(継続時)に表れる
- 採算マイナスは長続きしにくい。買い手が強い米国では、パッカーが処理を絞ると生体が下がり、スプレッドが戻る(2022年)
本記事で使ったデータは、以下のダッシュボードで確認できます(有料)。