米国のハム(もも)相場とメキシコ向け輸出
米国のハム相場はメキシコの需給と切り離せない
米国から輸出される骨付きもも・かた(HS 0203.12+0203.22)は、冷凍まで含めた数量の91%がメキシコ一国に向かう(2023〜2025年平均、生鮮・冷蔵だけなら98%)。年間の輸出量はメキシコ向けだけで約77万トン、米国の枝肉生産量の6.6%にあたる。米国の豚肉輸出全体で見ても、メキシコは数量の42%(2025年)を占める最大の仕向け先である。骨付きもも・かたの輸出先は、実質的にメキシコ一国と言える。
※ このコードは「もも」と「かた」の合算で、米国の輸出統計では10桁の細分まで降りても両者を分離できない(細分の軸は加工処理の有無)。
メキシコの加工需要と脱骨の分業
メキシコの食肉加工業は、ハム・ソーセージなどの加工肉の原料として米国産のもも・かたを大量に使う。USDAの見通しでは、メキシコの豚肉輸入は国内消費の5割を超え、ロースなど一部の部位を輸出しながら、ももを輸入している。
脱骨は手作業の比重が大きい労働集約的な工程で、メキシコにはこの工程を担う労働力が厚く、スキルを蓄積した加工場が集積している。米国のパッカーは骨付きのまま出荷して脱骨を現地に委ねられるため、米国側の処理能力が逼迫すると、この経路の比重が増す。実際に、USDAや業界のエコノミストは、コロナ禍で米国のプラントが人手不足に陥った2020〜2022年に、脱骨工程から人員が抜けて骨付きのまま輸出に回る量が増えたことを指摘している。
メキシコ向け数量とハム相場の長期推移
買い手がメキシコに集中しているため、ハム相場を読むにはメキシコの需給が欠かせない。メキシコ向けの数量は2018年から2025年にかけて伸び、ハムのカットアウト(部位価値の指標。仕組みは 用語集: カットアウト価格)も同じ期間に上昇している。
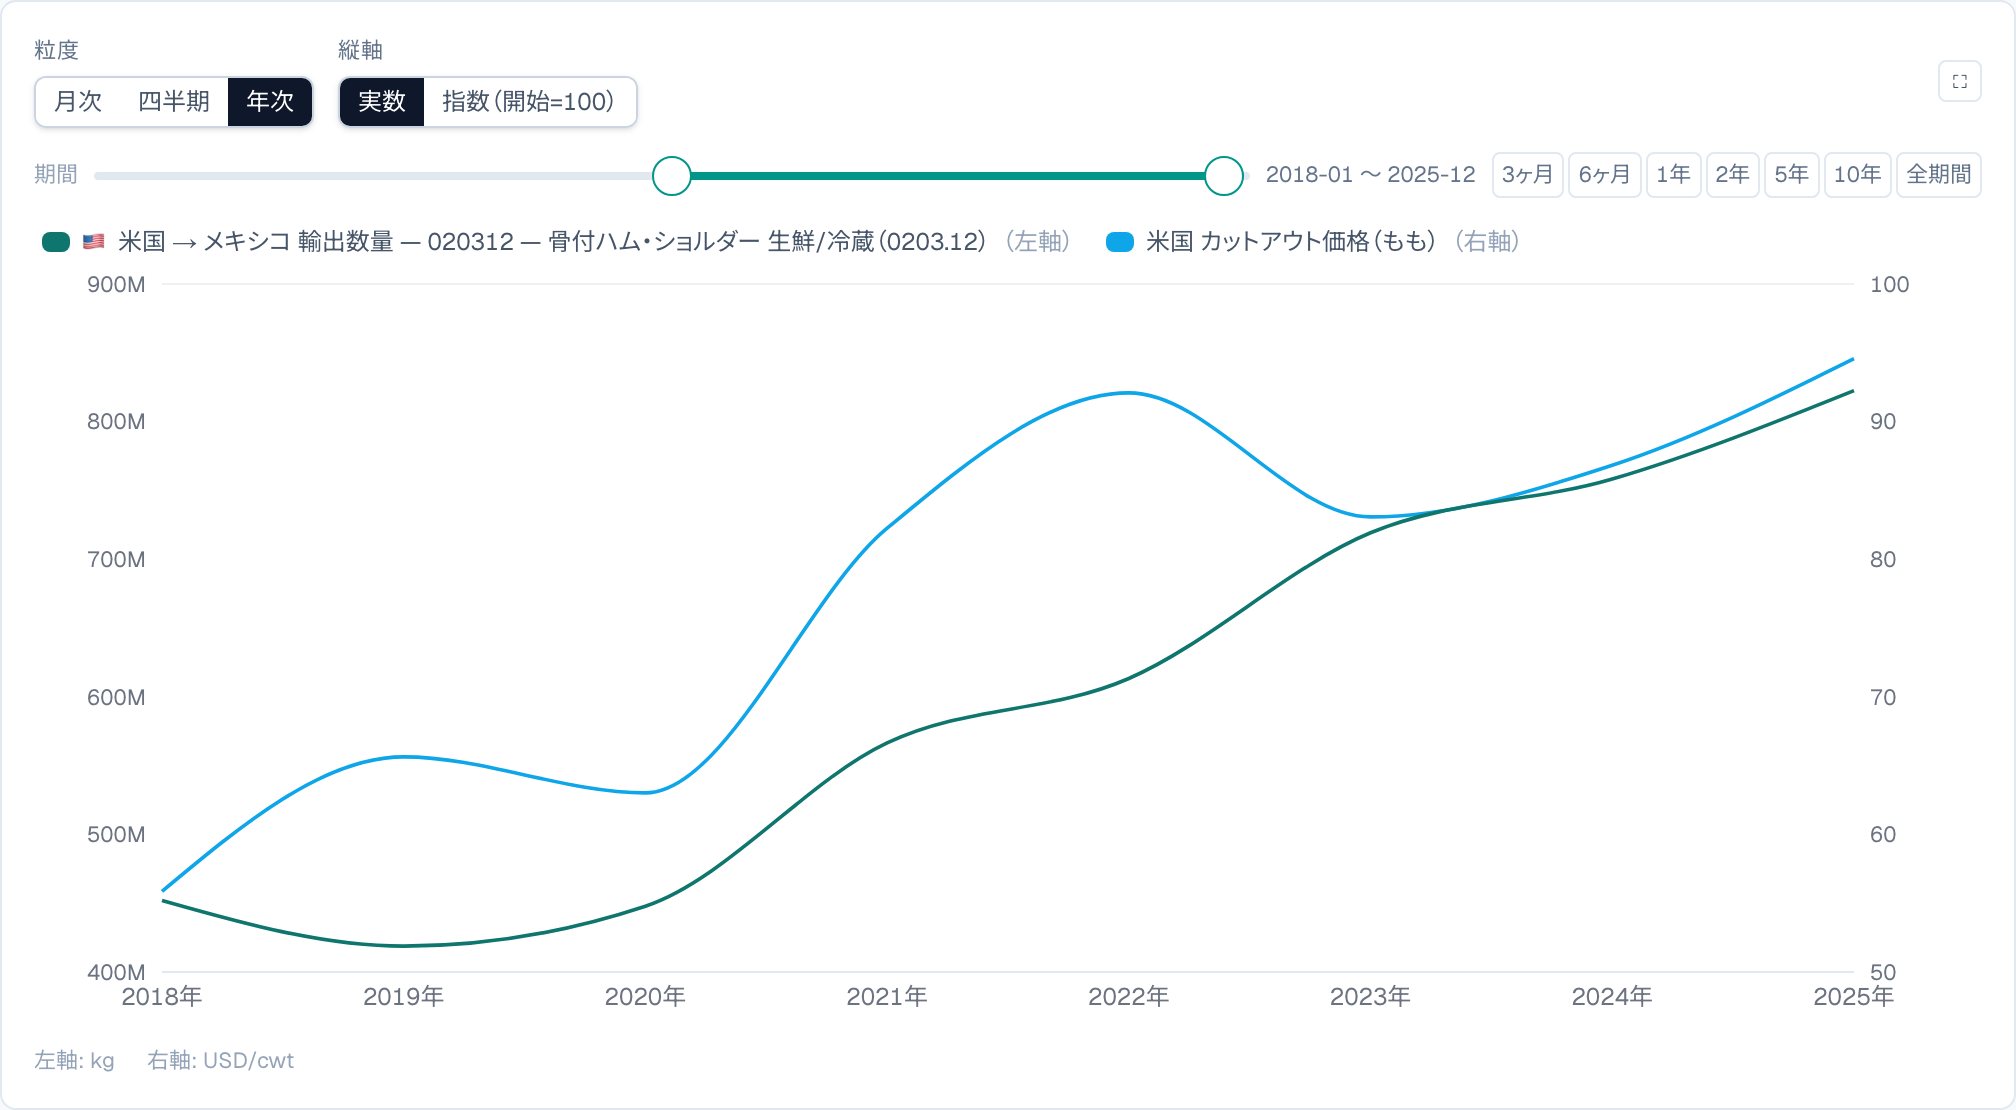
数量が増えたから相場が上がったのか、相場環境が需要を押し上げたのか、因果は一方向には決まらない。米国内の需給や飼料コストなど他の要因も効くため、年ごとにきれいに一致するわけでもない。それでも、メキシコ向けの大きさを踏まえれば、ハム相場をメキシコの需給と切り離して見ることはできない。
2018年の報復関税
2018年6月、メキシコは米国産豚肉に報復関税を課した(当初10%、7月から20%、2019年5月に撤廃)。この20%の関税でも、メキシコ向けの数量はほとんど減らなかった。2018年のメキシコ向けは45.2万トンと前年(43.9万トン)から微増で、仕向け先はメキシコから動かなかった。
減ったのは数量ではなく価格だった。ハム・うで(ピクニック)は米国の部位のなかでもメキシコ依存が最も強く、関税の影響もこの2部位に集中した。USMEFの試算では、2018年6〜12月のハムの部位価値は前年同期比で約19%、うでは約22%下がっている。ハムのカットアウトは2018年を通じて100ポンドあたり50〜63ドルの安値圏にとどまった。関税の分だけメキシコでの仕入れ値が上がるが、この部位は他にまとまった売り先がない。取引を続けるには米国側が値を下げて関税を吸収する形になり、負担は米国側の価格に出たものと推測される。
※ 2018年は米国の豚肉生産が記録的に増えた年でもあり、中国でのASF発生(2018年8月)も重なる。値下がりの全てが関税によるものではない。
2019年5月に関税が撤廃されると、対メキシコ輸出は回復し、6月の輸出額は前年同月比13%増となった。ハムのカットアウトも同年6月には72.9ドルへ戻した。
※ ただしこの時期は中国のASFによる世界的な豚肉需要の高まりとも重なっており、回復は関税撤廃だけの効果ではない。
2025年12月には、メキシコが米国産のもも・かた(骨付き・骨なし、生鮮・冷蔵・冷凍)を対象とするアンチダンピング調査を開始した(最終決定は2026年9月の予定)。
まとめ
- 骨付きもも・かた輸出は数量の91%(生鮮・冷蔵なら98%)がメキシコ一国に向かう
- 背景に、メキシコの加工需要と、脱骨を担う加工場の分業がある
- メキシコ向けの数量とハム相場は長期で並走している。ハム相場を読むには、メキシコの動きを見ることが重要になる
本記事で使ったデータは、以下のダッシュボードで確認できます(有料)。