ホッグ・コーン比率から見える養豚農家の採算と生体豚価格の周期
ホッグ・コーン比率は、米国の生体豚価格をトウモロコシ価格で割った数字で、養豚農家の採算の目安になる。比率が高い時期は農家が増頭に向かいやすく、1年から1年半後に生体豚価格が下がる傾向があるとされる。
2007年以降のデータでも、比率が割高(上位1/4)だった8回のうち6回で、その後の生体豚価格は下がった。絶対的な法則ではなくあくまで傾向に過ぎないが、比率の割高・割安は、生体豚価格の先行きの目安になる。
注意が要るのは割安(下位1/4)のときである。豚自体が安くて比率が低いときは赤字になり、その後の生体豚価格は上がりやすい。一方、トウモロコシが割高なだけのときは赤字にならず、上がっていない。比率だけでなく、何が比率を動かしているかを見分ける必要がある。
ホッグ・コーン比率は農家の採算の目安
比率が高いほど、飼料代に対して豚が高く売れている
飼料は養豚コストの半分前後を占め、その中心がトウモロコシである。そのためホッグ・コーン比率が高いほど、飼料代に対して豚が高く売れており、農家の採算は良いと言える。
100ポンドの値段
1ブッシェルの値段
※ 費用はアイオワ州立大の試算(一貫経営・270ポンド出荷、年平均)。トウモロコシの割合は年によって2〜3割(2022年は34%)。比率は USDA NASS の生産者受取価格。
ホッグ・コーン比率の割高/割安は、2007年以降のデータを基準に判断する
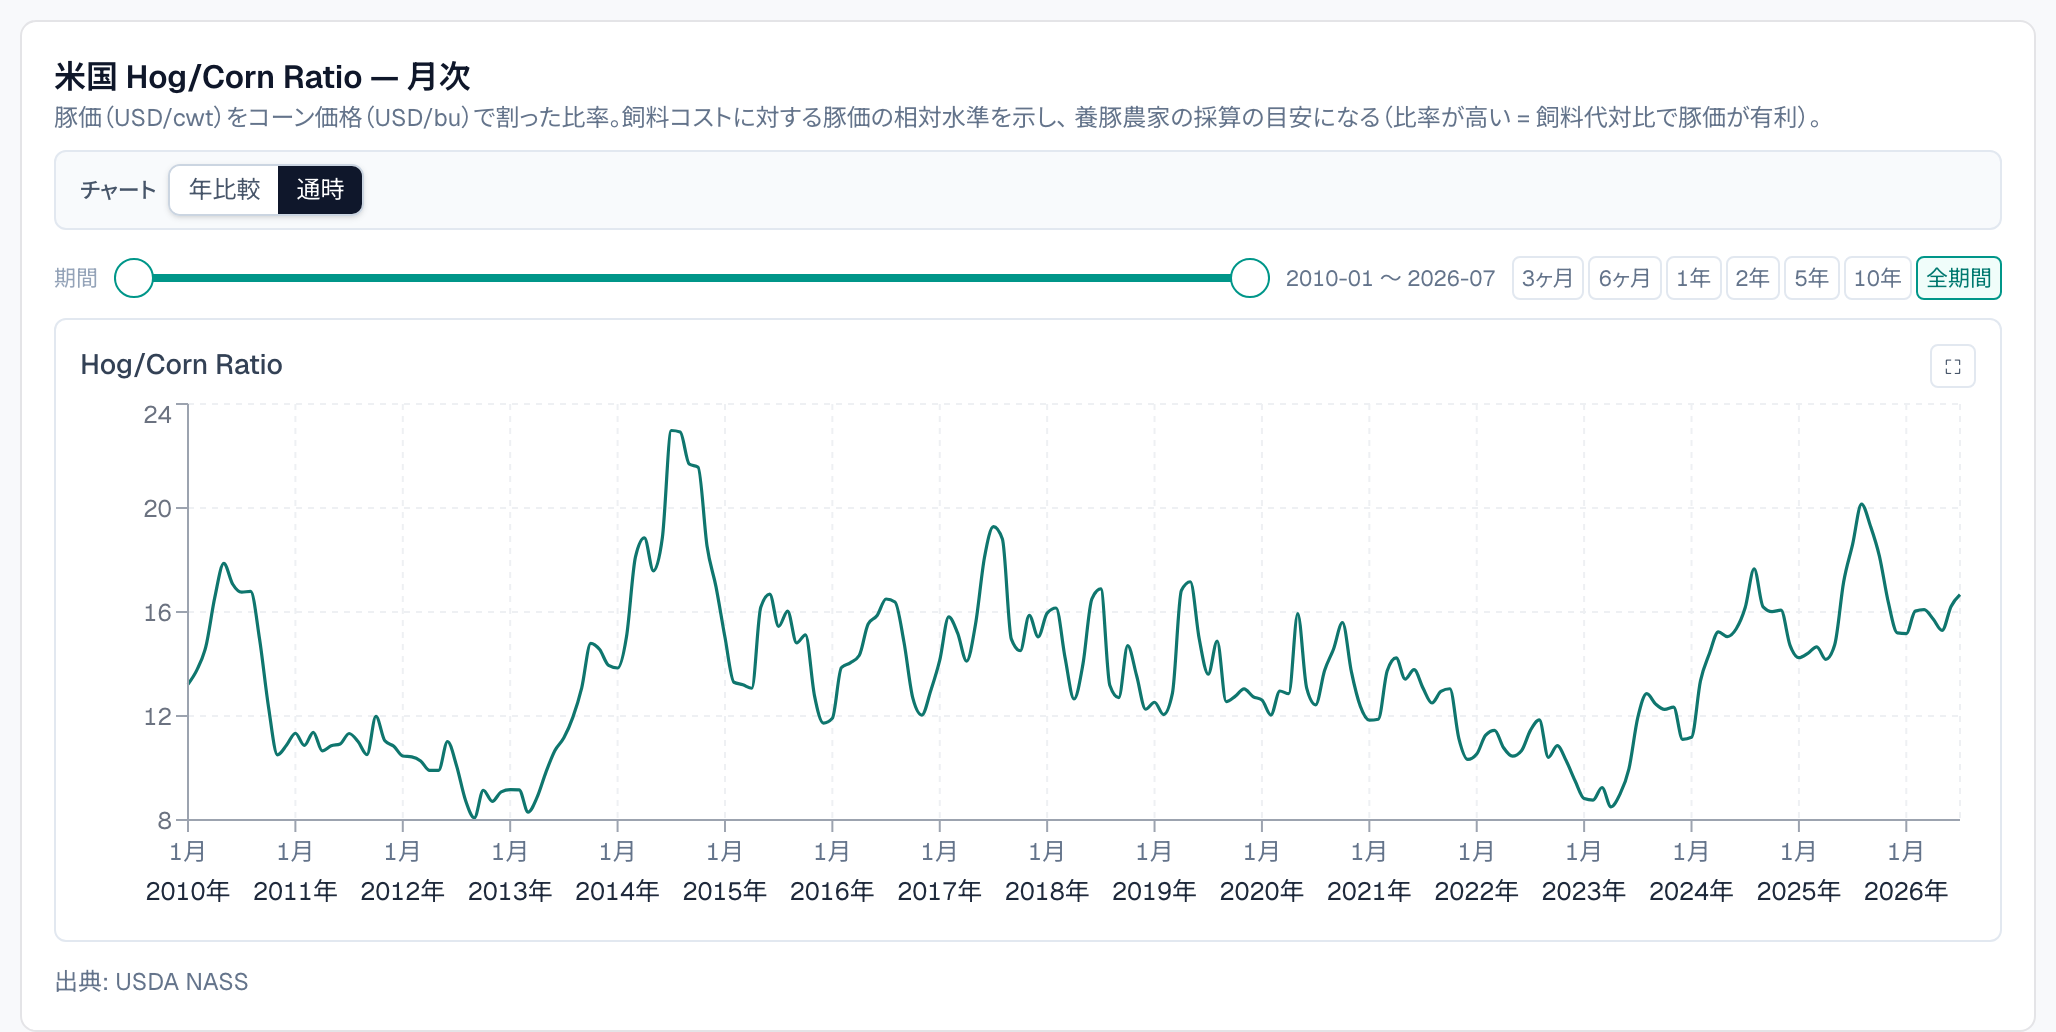
※ 図2は米国のホッグ・コーン比率(月次)。ダッシュボードの周辺指標・分析タブ「米国 Hog/Corn Ratio — 月次」と同じ(表示は2010年以降)。分子・分母とも USDA(米国農務省)NASS の生産者受取価格で、分子は生体重量建て。パッカーの契約単価(枝肉重量建て)とは別の数字。
ホッグ・コーン比率の高い・低いは、2007年以降のデータで判断する。エタノール向けの需要が増え、トウモロコシの価格水準が構造的に切り上がったためである(インサイト: 飼料コスト)。
| 2006年以前 | 2007年以降 | |
|---|---|---|
| 中央値 | 19.3 | 13.1 |
| 上位4分の1 | 22.2以上 | 15.2以上 |
| 下位4分の1 | 16.4以下 | 11.1以下 |
※ 2006年以前は1990〜2006年。
たとえば2026年7月の16.7は、2007年以降の上位4分の1に入る。
比率が割高(上位1/4)の後は、生体豚価格が下がりやすい
比率が高い時期は飼料代に対して豚が高く売れるため、農家は増頭に向かいやすい。増やした豚が1年から1年半後に出荷されると供給が増え、生体豚価格が下がる、というのがピッグサイクルの説明である(用語集: ピッグサイクル)。
2007年以降の実績でも、比率が割高だった時期の後は、生体豚価格が下がる傾向があり、比率の山の1年から1年半後に、生体豚価格の谷が来ている(図3)。
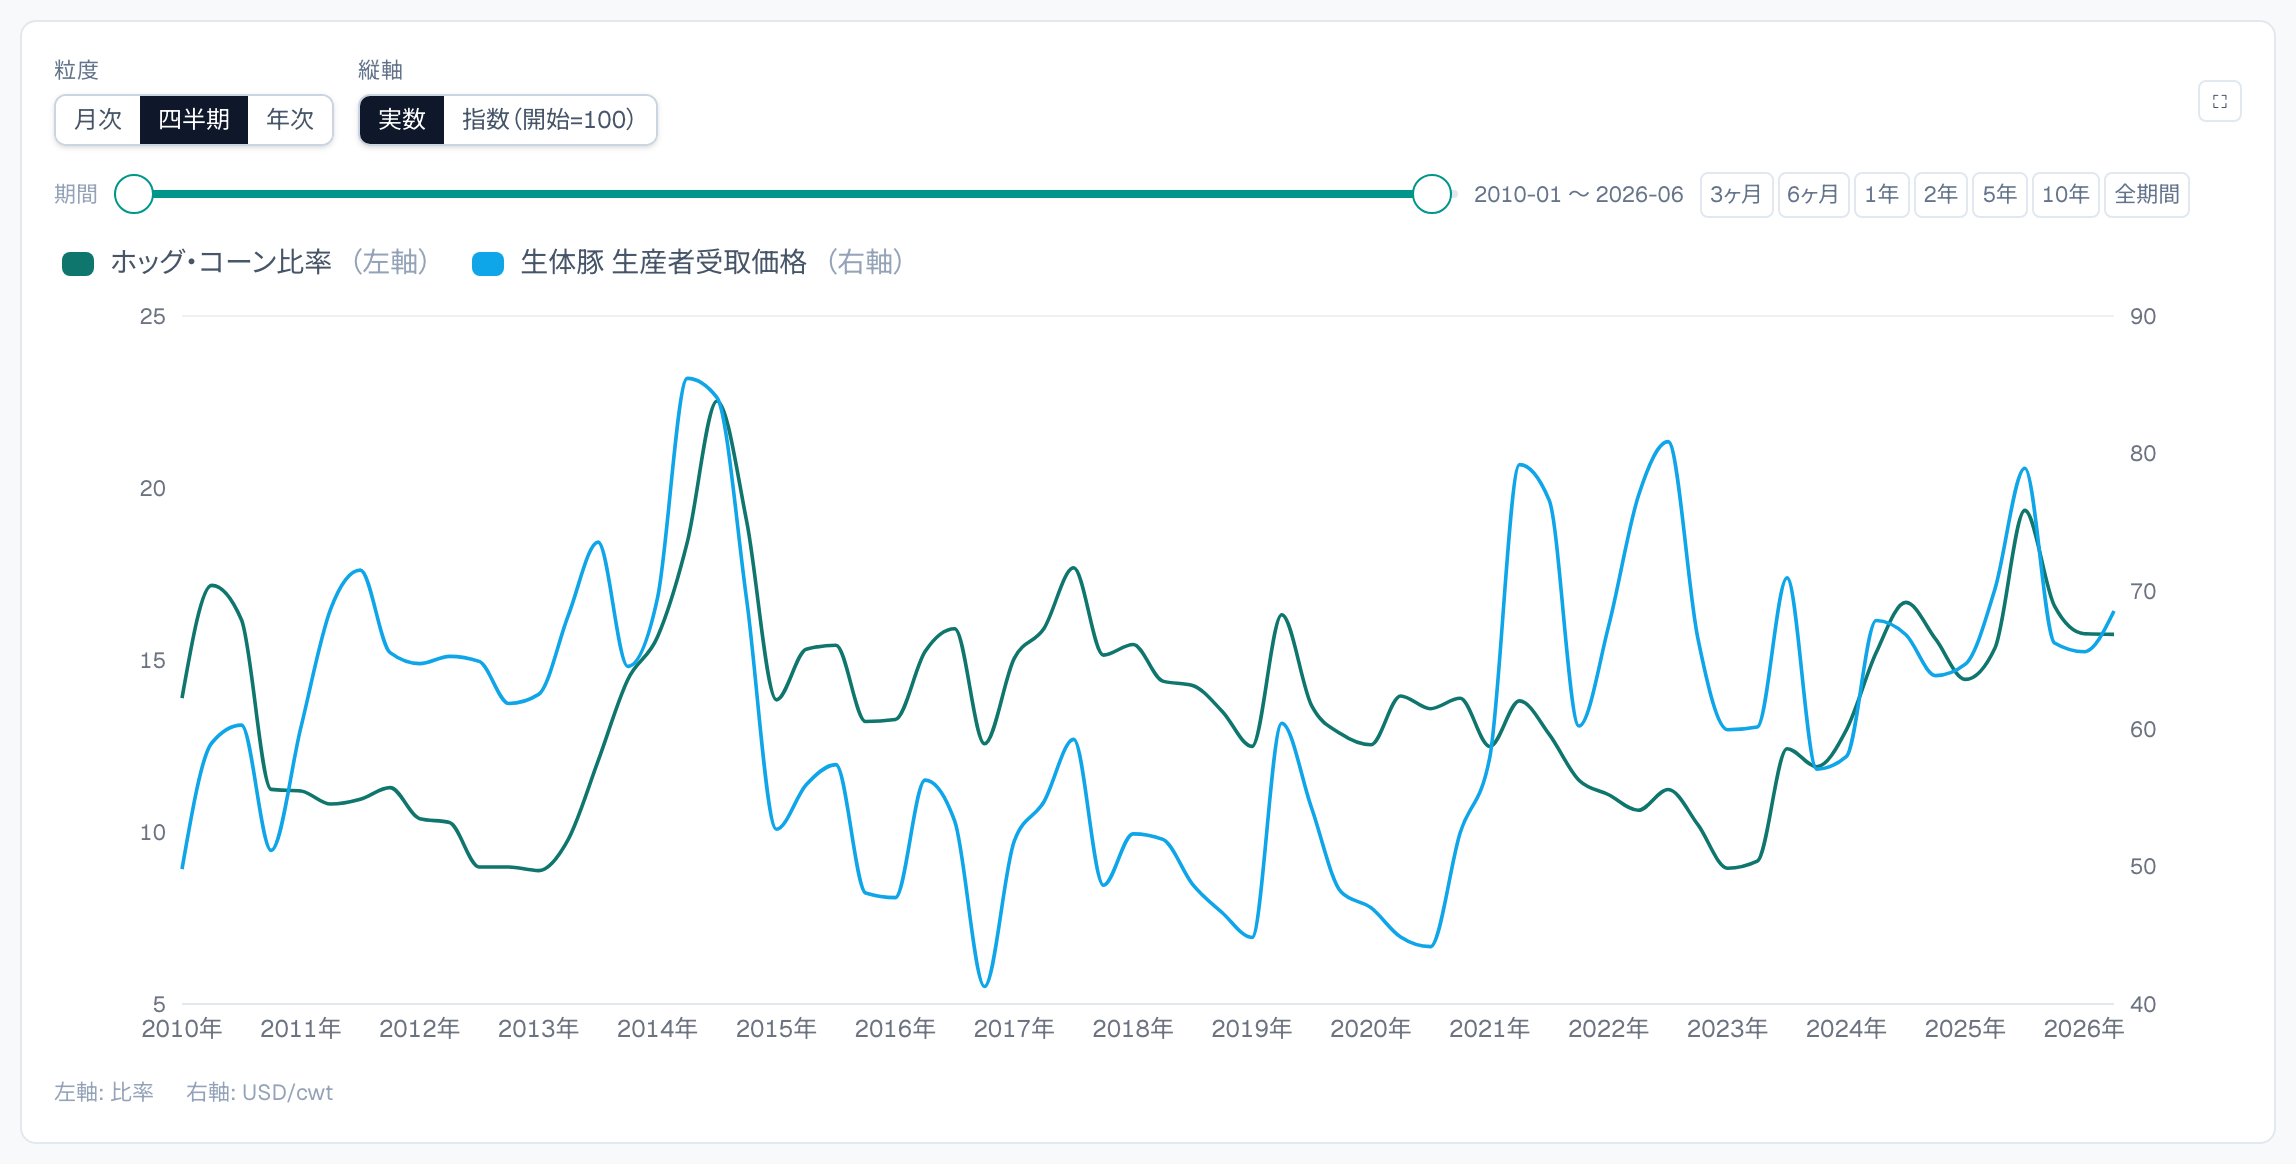
※ 図3はホッグ・コーン比率(左軸)と生体豚の生産者受取価格(右軸)を同じチャートに表示したもの。ダッシュボードのカスタムチャートで作成。
(ドル/100ポンド)
4〜9月
通年
4〜9月
7〜9月
4〜9月
1〜3月
4〜6月
7〜12月
※ 四半期平均。生体豚価格はドル/100ポンド(生体重量建て)。●は比率が最も高かった四半期、矢印の先はその6四半期後(1年半後)。
8回のうち6回で生体豚価格は下がり、下げ幅は2%から43%。比率が最も高く、その後の下げも最も大きかった2014年は、PEDウイルスで生体豚価格が記録的な水準まで上がったという特殊要因も重なる。確実な法則ではなくあくまで傾向だが、比率が割高だと、1〜2年後に生体豚価格は下がりやすい。
比率が割安(下位1/4)でも、豚価が高ければ生体豚価格は上がらない
比率が割安でも、その後の生体豚価格の動きは、割安になった理由によって異なる。生体豚価格が上昇したのは、豚自体が安かった時期である。一方で、豚も高かったものの、トウモロコシがそれ以上に割高だった時期には、生体豚価格は上昇していない(図5)。
(ドル/100ポンド)
1〜9月
1〜6月
※ 方法は図4と同じ(●は比率が最も低かった四半期)。
この違いは、農家の利益額で説明できる。農家は豚の売値から、トウモロコシ代のほかに、残りの飼料代と労務・施設などの固定費を賄う必要がある。トウモロコシ以外のこれらの費用は、アイオワ州立大の試算で1頭当たり90〜130ドル前後である。近年はインフレで多少上がっているものの、豚の価格と比べると安定している。
豚1頭の売値からトウモロコシ代を引いた額がこの費用に届かないと、赤字になる。赤字が続けば農家は減産に向かい、1年から1年半後に出荷が減って生体豚価格が上がる、というのがピッグサイクルの流れである。ただし、この流れは統計上いつもはっきり現れるわけではなく、病気や輸出などほかの要因でも生体豚価格は動く。
比率が同じでも、豚とトウモロコシがどちらも高い時期のほうが1頭に残る額は大きく、飼料代以外の費用を賄う余力がある(図6)。
※ 売値は出荷体重285ポンド、トウモロコシ代は1頭当たり10ブッシェルで計算。USDA NASS の生産者受取価格(四半期平均)。
豚自体が安くて比率が低かった時期は、この額がトウモロコシ以外の費用に届かず、赤字だった(図7)。そしてトウモロコシが割高で比率が低かった時期は、豚も高かったため、この額が費用を上回り、赤字ではなかった。
との差
生体豚価格
との差
生体豚価格
※ 売値からトウモロコシ代を引いた額は、出荷体重285ポンド・1頭当たりトウモロコシ10ブッシェルで計算した目安。2023年はアイオワ州立大の試算で記録的な赤字だったが、この計算では2013年と同じ水準にとどまる。差は、飼料以外の費用(労務・金利・施設)が2020年までの50ドル前後から2023年に70ドルへ増えたためで、赤字になる比率の水準はこの費用と共に動く。
比率が割高だった時期は、どれも赤字ではなく、多くはその後に生体豚価格が下がった。割安の時期は、赤字だった時期にだけ、その後に生体豚価格が上がった。比率は先行きの目安になるが、割安のときは、豚自体が安くて赤字なのか、トウモロコシが割高なだけで赤字ではないのかを見分ける必要がある。
※ 1年半後の生体豚価格。赤字だった時期のうち2008年は、1年半後は横ばいで、2年後に上昇。
まとめ
- ホッグ・コーン比率は農家の採算の目安。2007年以降はトウモロコシの水準が上がったため、割高・割安はそれ以降のデータで判断する
- 割高の後は生体豚価格が下がりやすいが、外れる時期もあり、先行きの目安にとどまる
- 割安のときは、豚自体が安くて赤字なのか、トウモロコシが割高なだけで赤字ではないのかで、その後の動きが分かれる
本記事で使ったデータは、以下のダッシュボードで確認できます(有料)。