米国養豚における飼料コスト:トウモロコシ相場の変動要因
米国の飼料コストの中心を占めるトウモロコシは、年間の使用量に対する年度末の在庫が少ない年ほど、価格が高い傾向にある。この在庫の増減を大きく左右するのは、面積当たりの収穫量、収穫面積、輸出量である。一方で、エタノール需要や原油価格の変化は、年度ごとのトウモロコシ相場を動かす主な要因にはなっていない。
豚1頭当たり肥育コスト — 飼料が半分、トウモロコシが2〜3割を占める
アイオワ州立大は、繁殖から肥育までを行う一貫経営について、270ポンド(約122kg)で出荷する豚1頭当たりのコストを毎月試算している。飼料はトウモロコシ・大豆ミール・DDGS(エタノール工場の副産物の飼料)・その他に分かれ、価格はアイオワの市場価格を使う。
| 飼料の内訳 | |||||||
|---|---|---|---|---|---|---|---|
| 年 | トウモロコシ | 大豆ミール | DDGS | 飼料計 | 飼料以外 | 総コスト | トウモロコシ÷総コスト |
| 2006 | 19 | 9 | 5 | 47 | 52 | 105 | 18% |
| 2012 | 64 | 18 | 15 | 116 | 56 | 179 | 36% |
| 2016 | 32 | 15 | 9 | 75 | 48 | 129 | 25% |
| 2020 | 32 | 14 | 10 | 75 | 49 | 129 | 25% |
| 2022 | 65 | 21 | 16 | 124 | 60 | 193 | 34% |
| 2025 | 40 | 14 | 10 | 86 | 75 | 169 | 23% |
※ アイオワ州立大 Estimated Livestock Returns(Farrow to Finish)。飼料計にはその他の飼料原料と配合の加工費、飼料以外には労務・光熱・獣医・施設の減価償却・金利を含む。
飼料は総コストの45〜65%を占め、トウモロコシだけで18〜36%になる。特にトウモロコシのコストが高騰した2012年・2022年はそのコスト比率が高い。飼料以外の変動費(労務・光熱)や固定費(施設等)は上昇傾向で、飼料コストが下落した2025年は、飼料のコスト比率が5割まで低下。
「肥育コストの7割が飼料」と言われることも多いが、それは施設の減価償却や金利を除いた変動費を分母にした割合で、表1の内訳で計算すると2020年は71%、2025年は65%になる。本記事は固定費を含む総コストを分母にしている。
豚1頭当たりのトウモロコシ使用量は約9ブッシェル(直近12か月の試算値)。トウモロコシ価格が1ブッシェル当たり1ドル上がると、1頭当たりのコストは約9ドル増加する($3.4/100lb、総コストの約5%)。
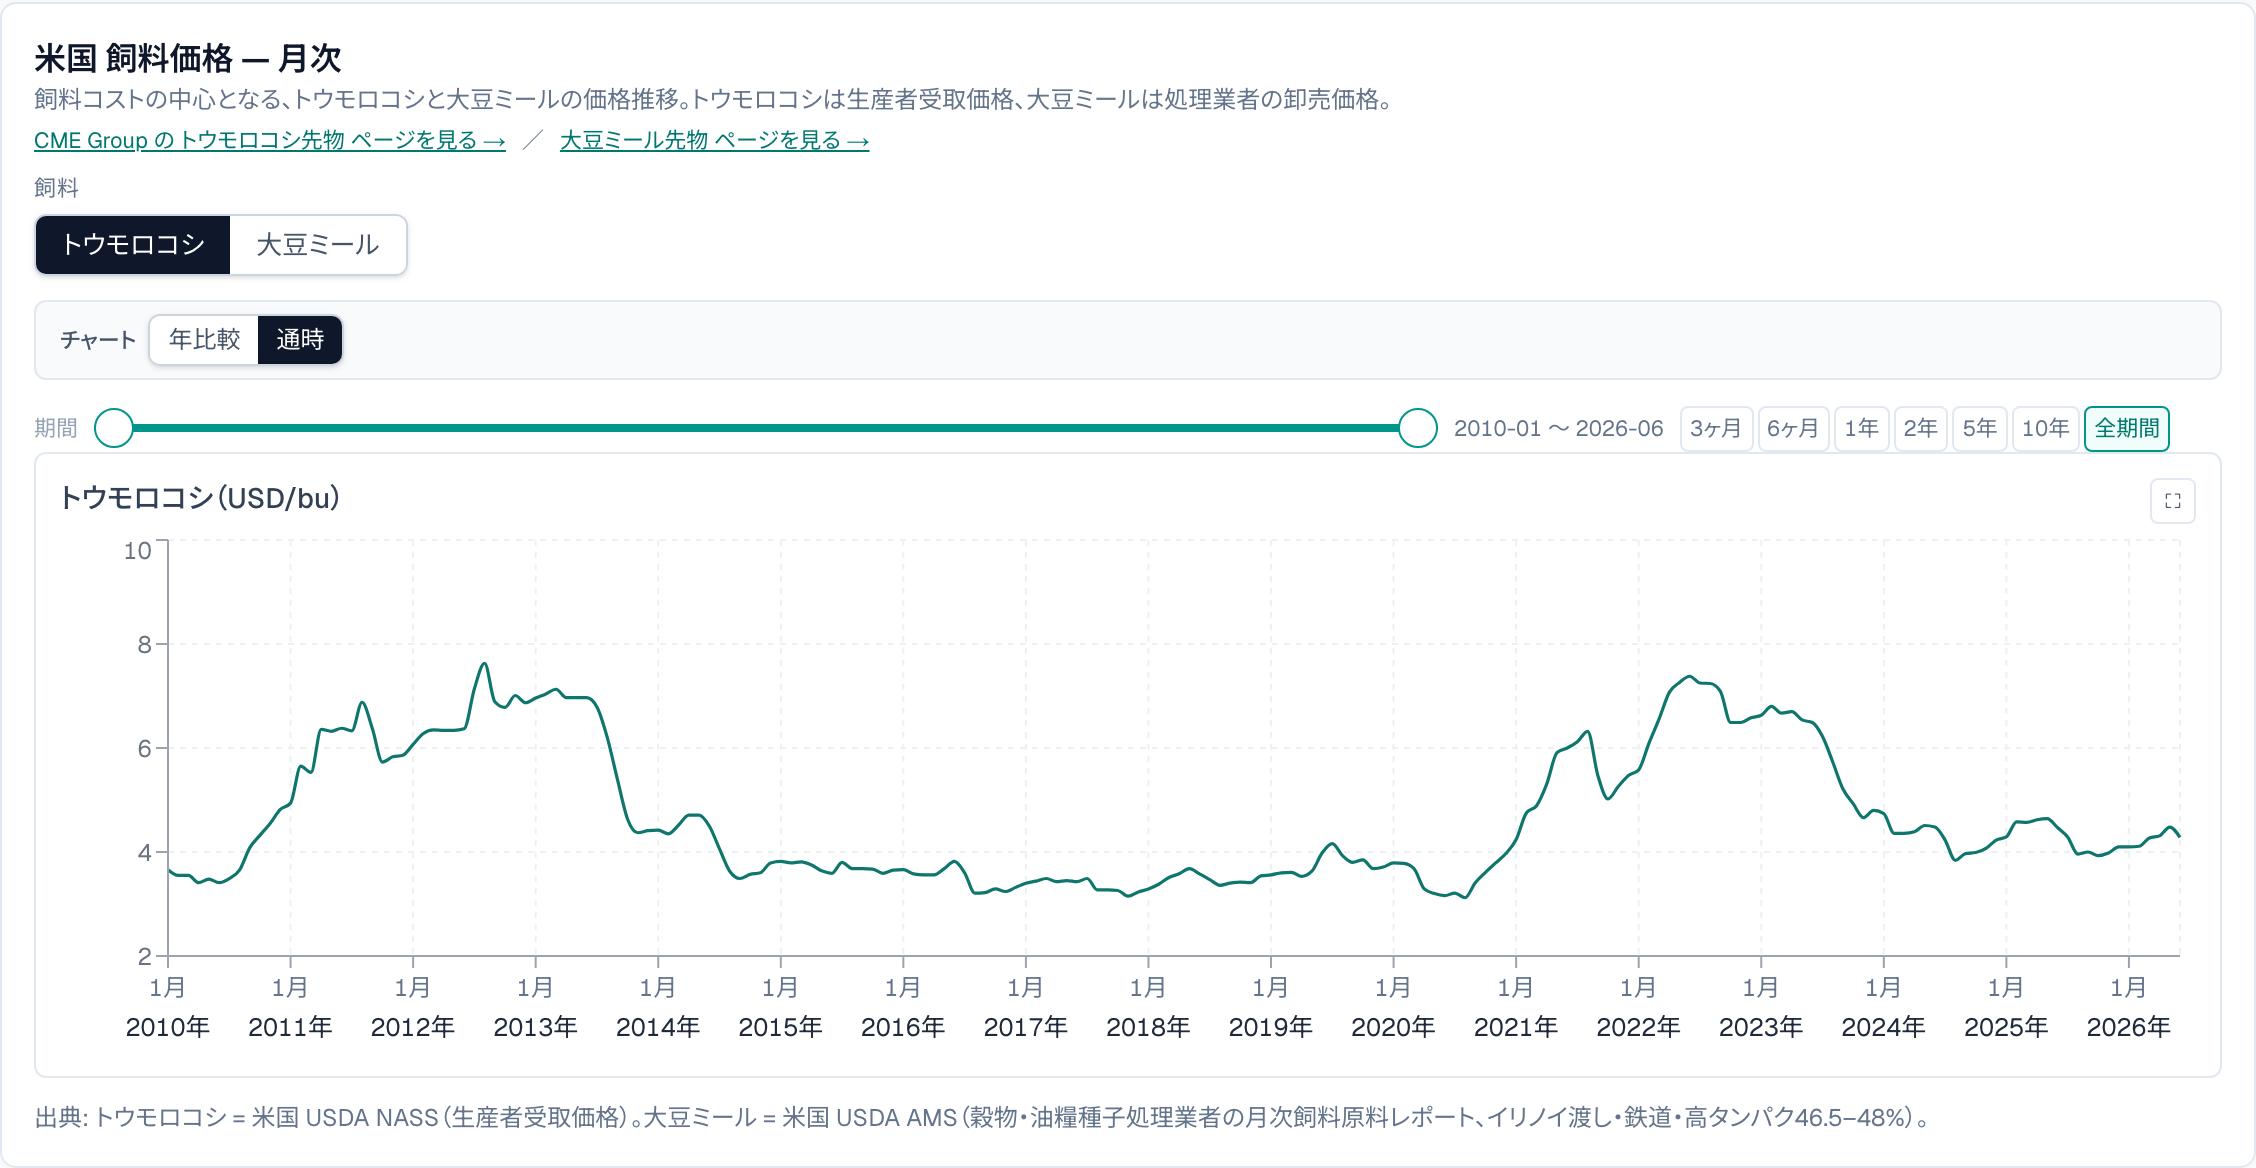
※ 図1は米国のトウモロコシ生産者受取価格(月次、ドル/ブッシェル、2010年〜)。ダッシュボードの周辺指標・分析タブ「米国 飼料価格」と同じ。
トウモロコシ価格と期末在庫率 — $5/buを超えた年度はすべて在庫率10%未満
トウモロコシの年度は9月から翌年8月までで、以下では「2024/25年度」のように表記する。期末在庫率が低い年度は、年度平均価格が高い傾向がある。
※ トウモロコシの年度は、秋の収穫で新しい穀物が出回り始めてから、次の収穫が始まるまでの1年間で、USDA(米国農務省)の需給表もこの区切りで作られる。期末在庫率は「期末在庫 ÷(国内消費+輸出)」で算出され、その年度の使用量に対して、どの程度の在庫が翌年度へ持ち越されるかを示す指標である。
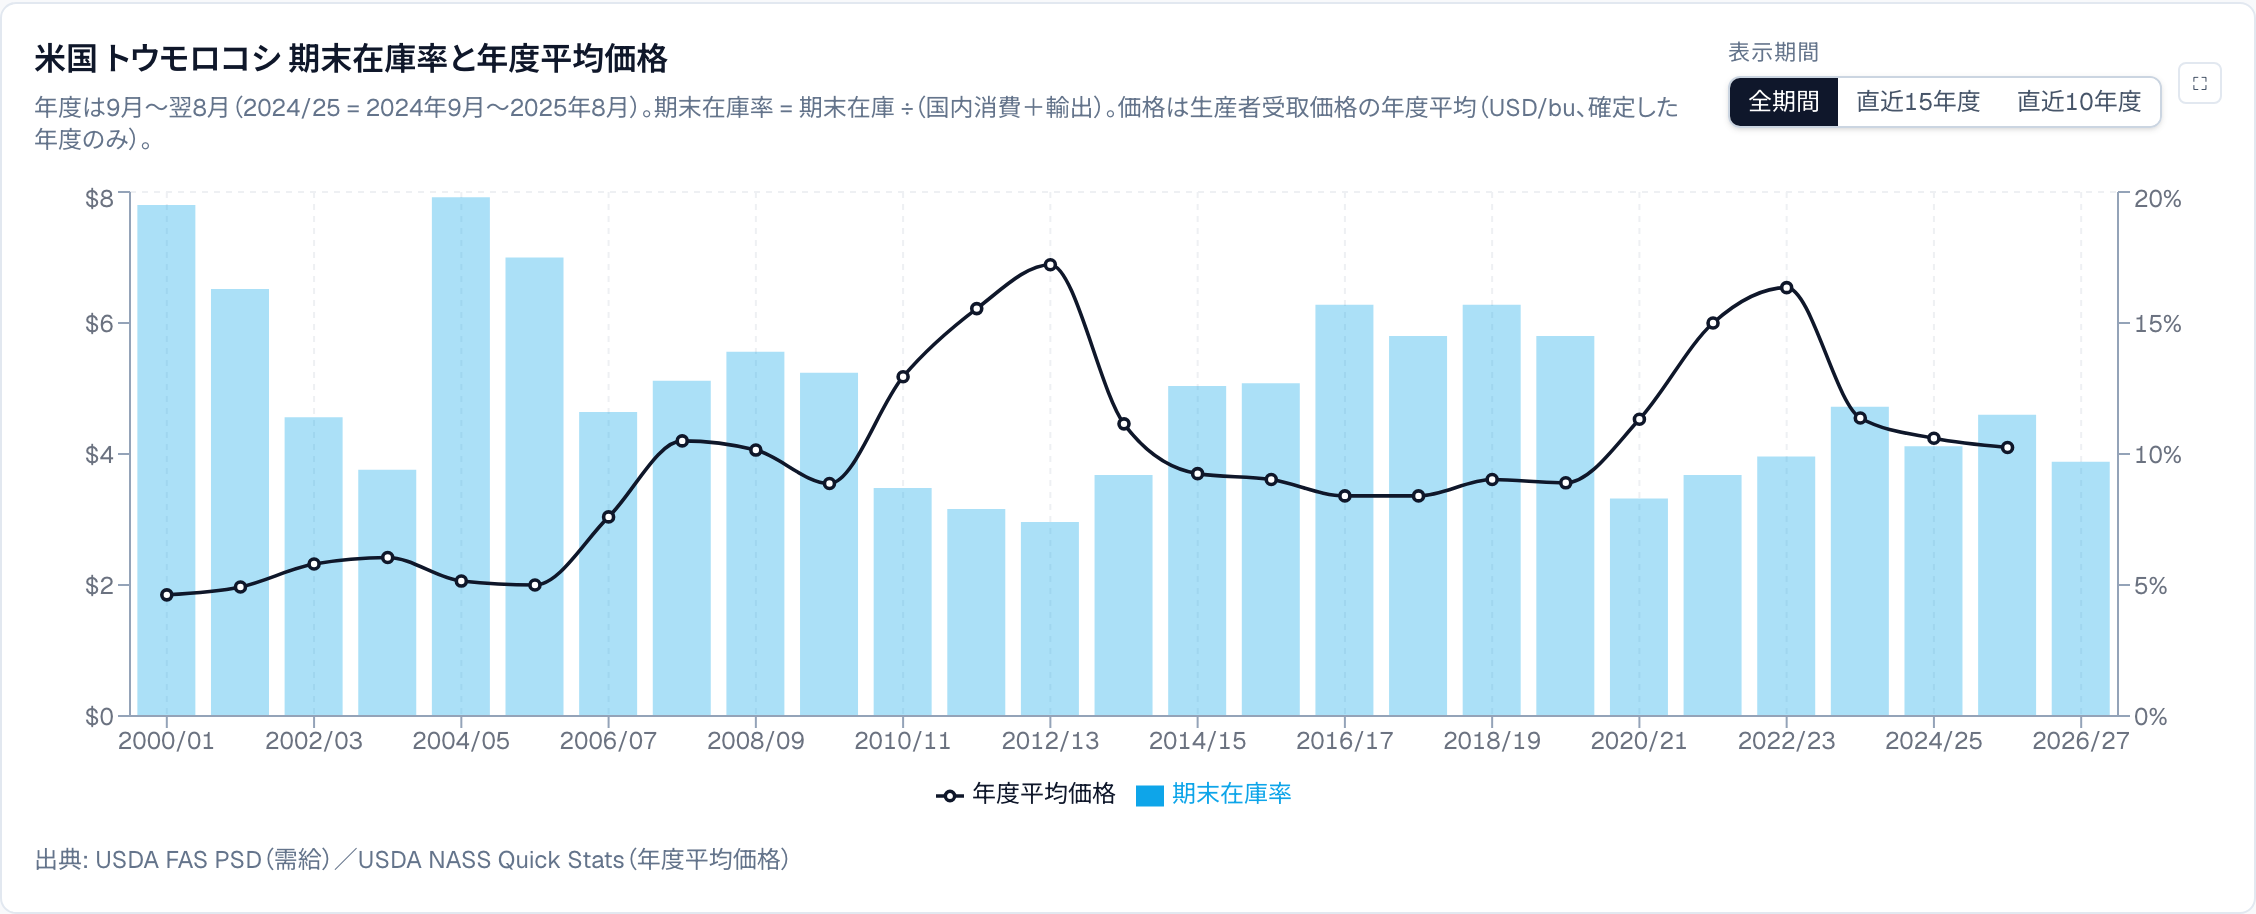
※ 図2は米国トウモロコシの期末在庫率(棒、右軸)と年度平均価格(線、左軸)。需給は USDA の需給表(FAS PSD)、価格は生産者受取価格(USDA NASS)。ダッシュボードの周辺指標・分析タブ「米国 トウモロコシ 期末在庫率と年度平均価格」と同じ。
2000/01年度以降で年度平均が5ドルを超えた5年度は、いずれも期末在庫率が10%未満だった。逆に在庫率が10%以上の年度で4.6ドルを超えた年は無い。米国の穀物市場では、在庫率10%が価格帯の分かれ目として扱われている。
在庫率が低くても年度平均が4ドル台にとどまった年度が2つあるが、どちらも年度の途中で在庫の見通しが大きく変わった年になる。
- 2013/14年度(在庫率9.2%):前年度の干ばつから記録的な豊作に転じ、月次の価格は9月の5.40ドルから翌8月の3.63ドルまで下がった。
- 2020/21年度(8.3%):中国向けの輸出が年度の途中で急増し、3.41ドルから6.32ドルまで上がった。
どちらも年度内に3ドル近く動いており、年度平均ではその動きが見えない。
期末在庫の主な変動要因は生産量と輸出量
期末在庫は、前年度から持ち越した在庫と生産を足した総供給から、国内飼料向け・エタノールほか工業用・輸出を引いた残りになる。このうち年度ごとに大きく動くのは、供給側では生産(収穫面積と単収)、需要側では輸出だけになる。
供給側 — 生産量=単収×収穫面積で、いずれも変動要因
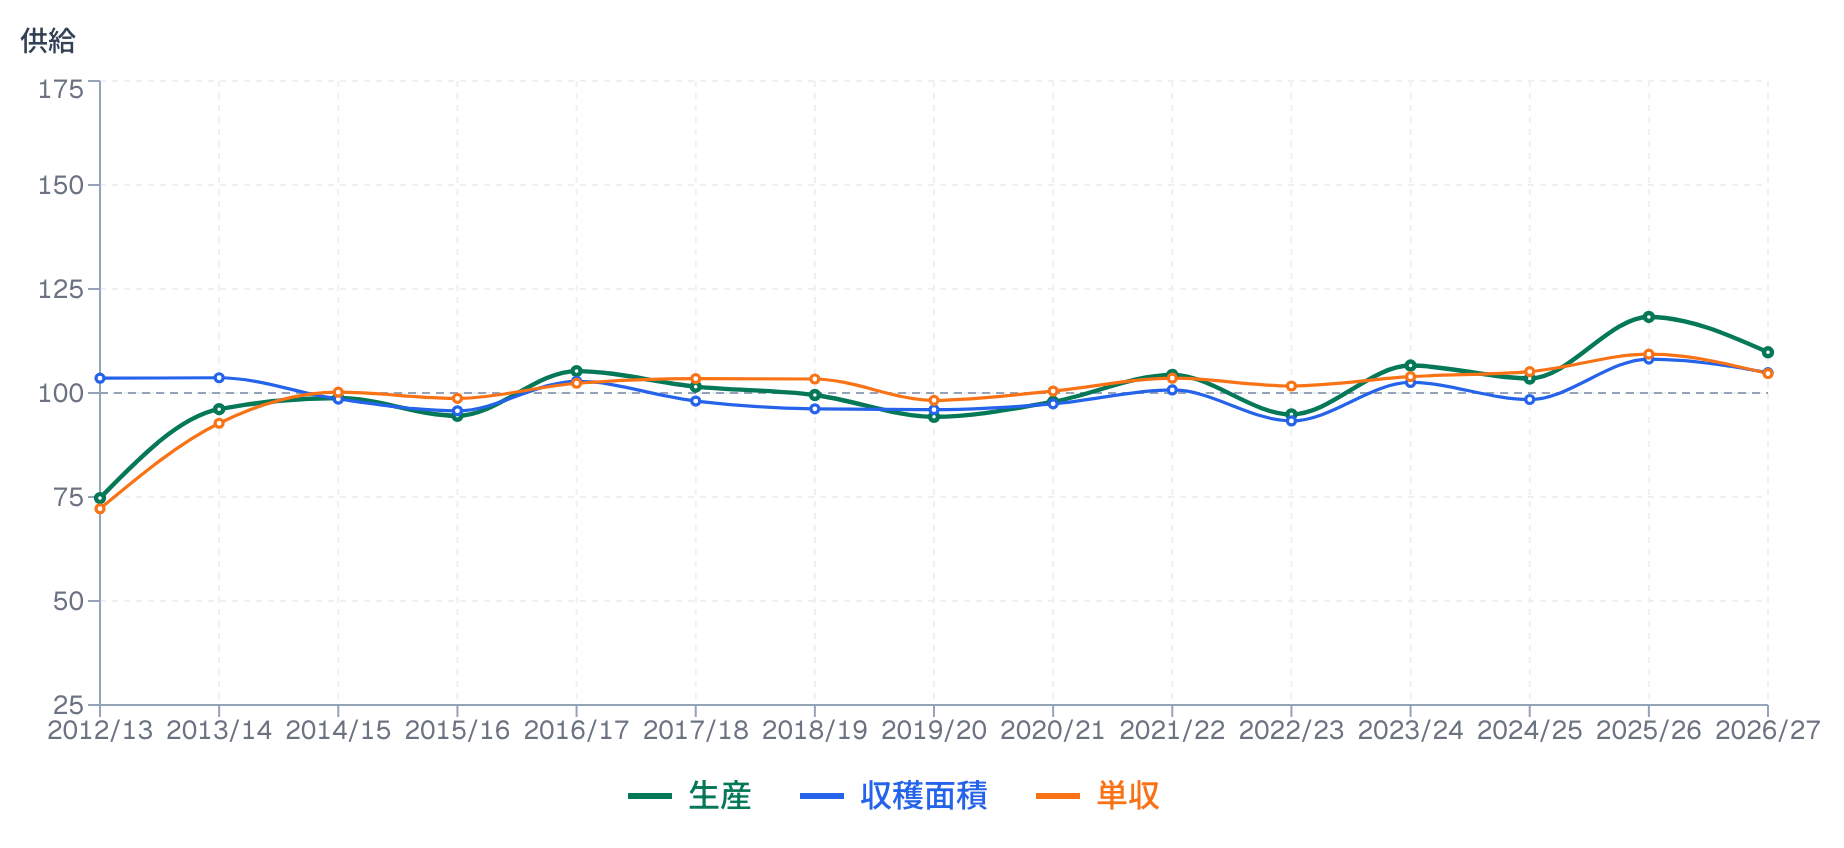
生産量は収穫面積と単収に分解できるが、面積が大きな変動要因になる年と、単収が要因になる年は半々程度である。
単収は天候が大きな変動要因。2012/13年度は干ばつで前年の9.2t/haから7.7t/haへ下がり、翌2013/14年度は9.9t/haへ戻ったのが顕著な事例になる。近年は動きが小さく、2023/24年度から3年続けて記録を更新して2025/26年度は11.7t/haに達した。
収穫面積は農家がトウモロコシと大豆のどちらを植えるかで毎年200〜300万ha動く。例えば2007/08年度はエタノール向けの需要に応じてトウモロコシを増反した。逆に2022/23年度は肥料高で大豆に振れて減り、2023/24年度に戻した。
需要側 — 大きく動くのは輸出
需要側の3用途のうち、大きく上下するのは輸出で、国内飼料向けは小さく波打ち、エタノールほか工業用はほぼ平らに続く。輸出は2012/13年度の不作で落ち込み、2020/21年度は中国向けで跳ね、2022/23年度に減った後、2024/25年度からは過去最大へ増えた。前年比の平均で見ても輸出は30%で、国内飼料向けの6%、エタノールほか工業用の4%とは桁が違う。
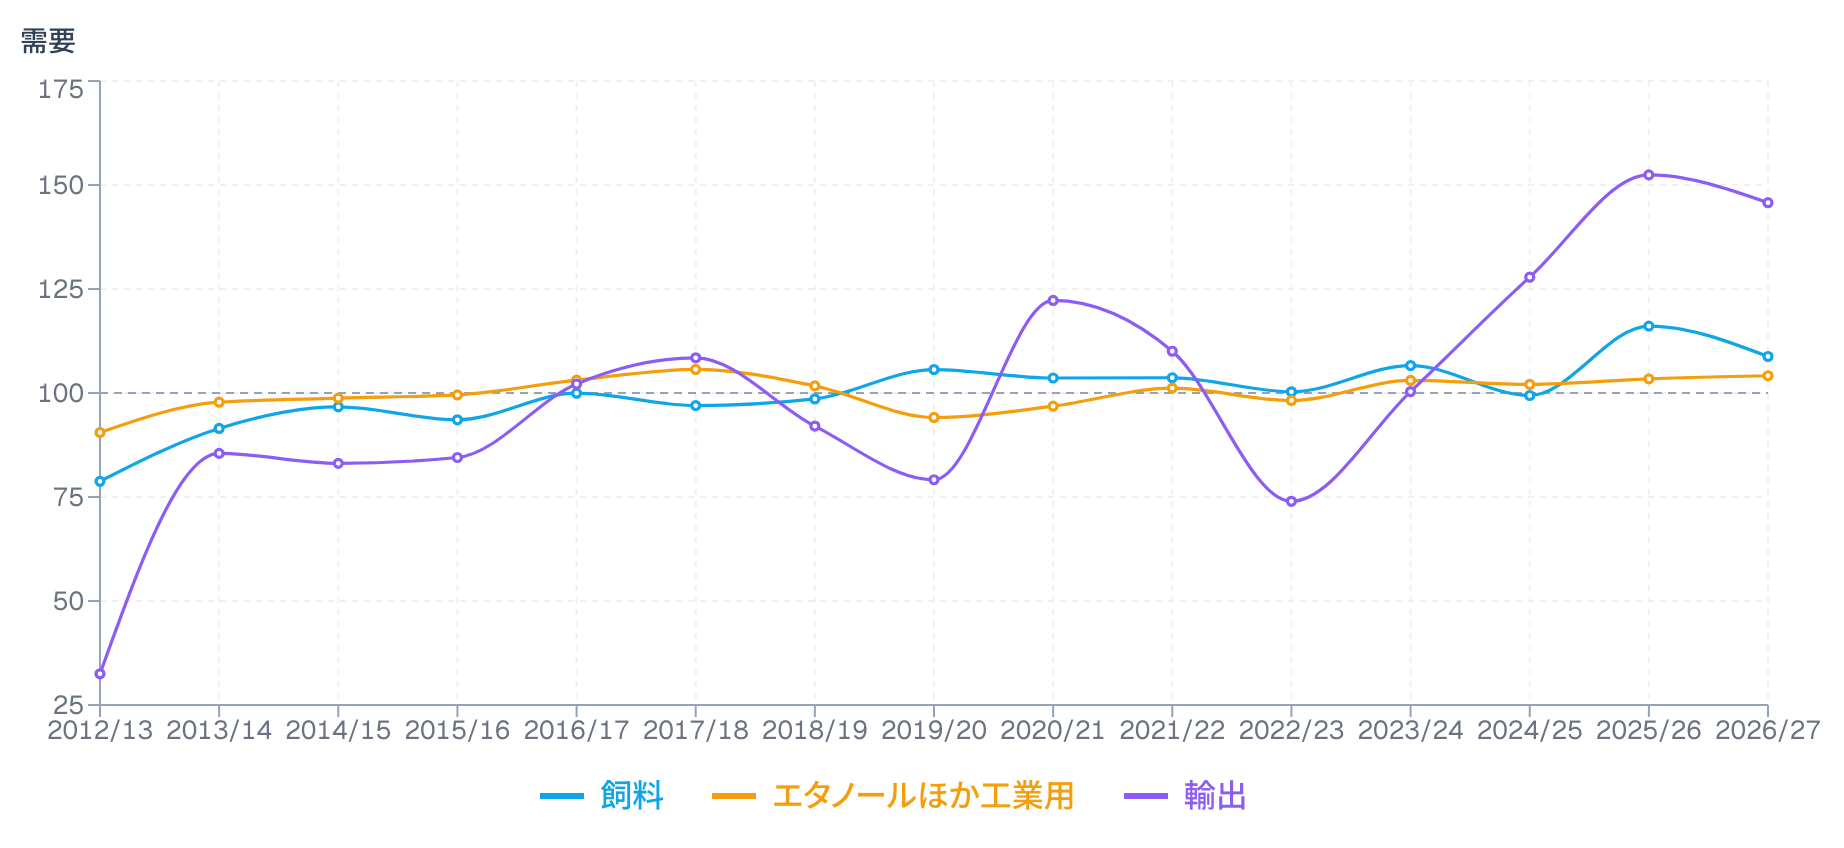
※ 図3・図4は各項目を2012/13〜2026/27年度の平均 = 100 の指数にしたもの(生産 = 収穫面積 × 単収)。縦軸は両図で共通。USDA FAS PSD。ダッシュボードの周辺指標・分析タブ「米国 トウモロコシ 需給の推移(指数)」の拡大表示と同じ。
| 区分 | 項目 | 前年比の増減率の幅 | 平均(絶対値) |
|---|---|---|---|
| 供給 | 生産 | −13〜+29% | 8% |
| 収穫面積 | −7〜+10% | 4% | |
| 単収 | −16〜+28% | 6% | |
| 需要 | 国内飼料向け | −7〜+17% | 6% |
| エタノールほか工業用 | −7〜+8% | 4% | |
| 輸出 | −53〜+163% | 30% |
※ 各年度の前年比の増減率(2010/11〜2025/26年度の16回分)の最小と最大、および絶対値の平均。2010/11年度以降としたのは、エタノール向けの使用量が今の水準に達し、需要の構成が変わらなくなってからの期間で見るため。2026/27年度は予測のため除いた。USDA FAS PSD。
用途別の使用量 — エタノール向けは毎年ほぼ同じ量で、相場の変動への寄与は小さい
トウモロコシの需要は国内飼料向け・エタノールほか工業用・輸出の3つに分かれる。エタノール向けは最大の用途だが量が毎年ほぼ同じで、年度ごとのトウモロコシ価格の上下に寄与することは少ない。
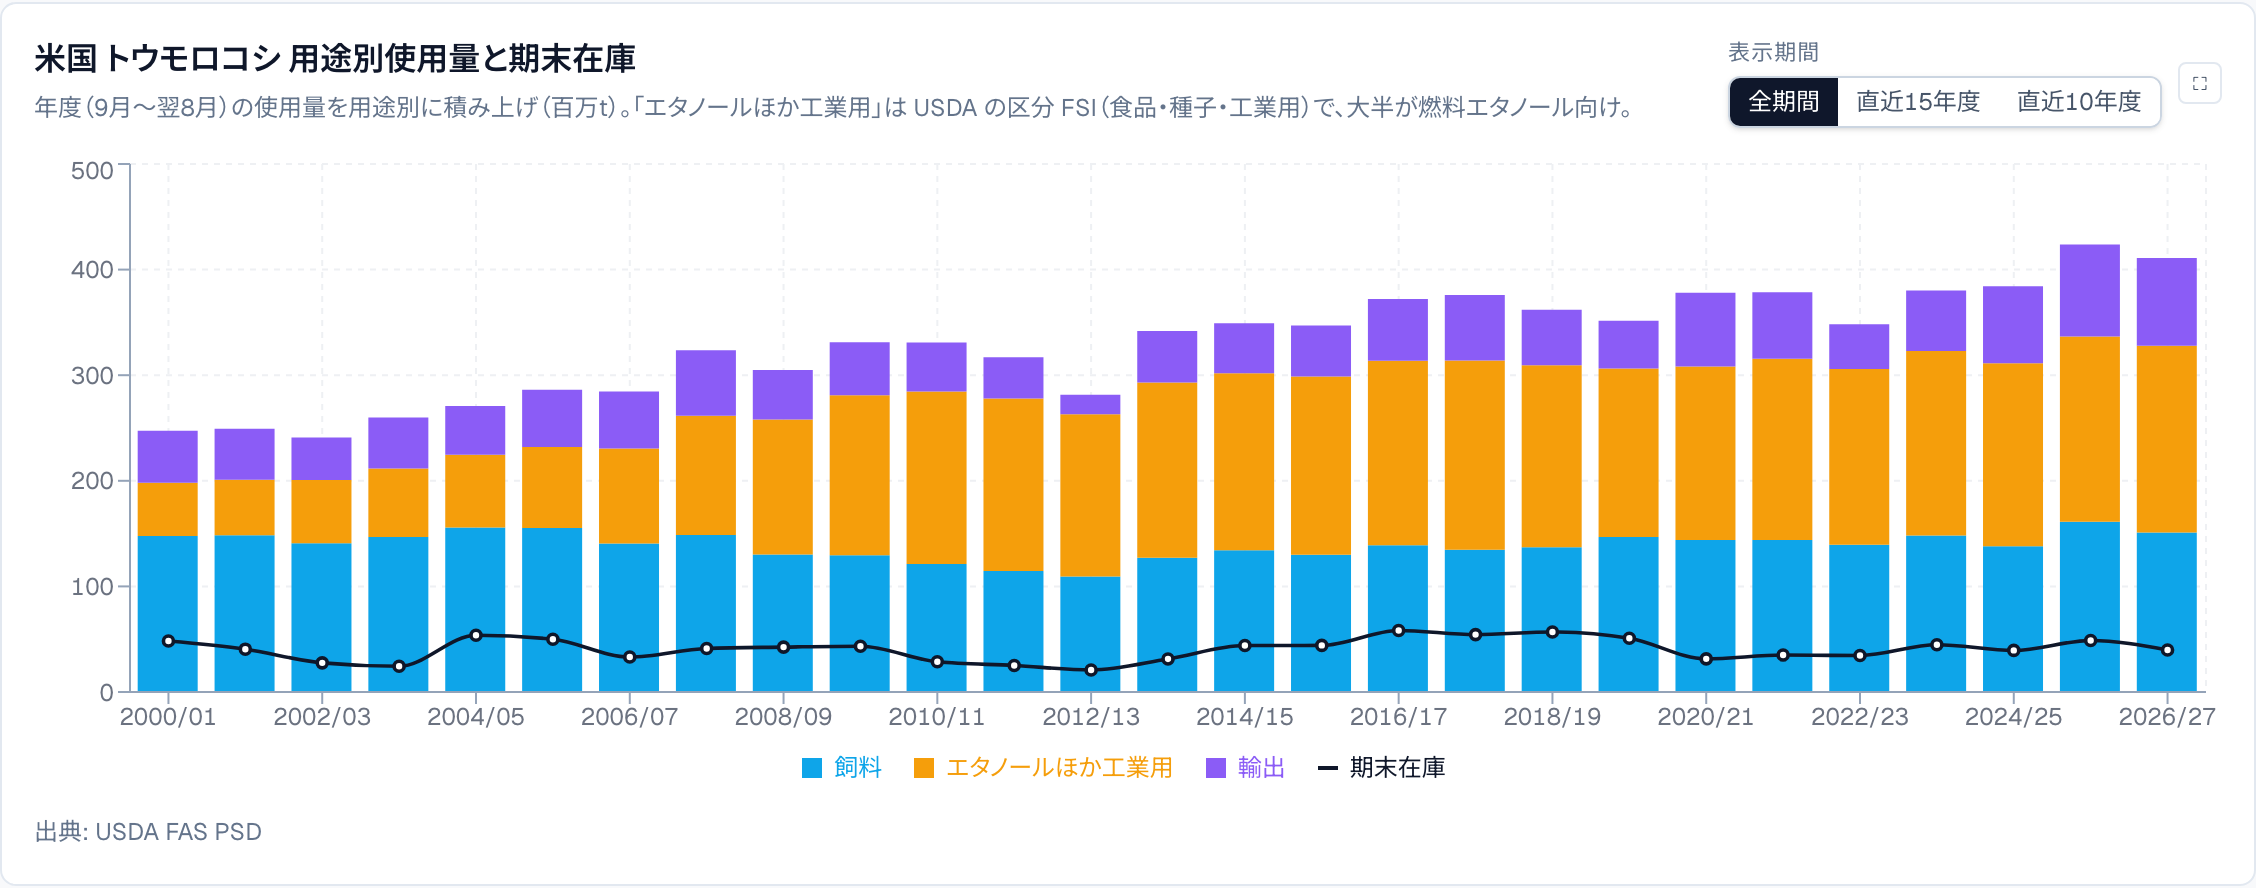
※ 図5は米国トウモロコシの用途別使用量(積み上げ、百万トン)と期末在庫(線)。「エタノールほか工業用」は USDA の区分(食品・種子・工業用)で、大半が燃料エタノール向け。ダッシュボードの同名チャートと同じ。
| 年度 | 国内飼料向け | エタノールほか工業用 | 輸出 |
|---|---|---|---|
| 2000/01 | 60% | 20% | 20% |
| 2010/11 | 37% | 49% | 14% |
| 2025/26 | 38% | 41% | 21% |
2005〜2010年の5年でエタノール向けが国内飼料向けを上回って最大の用途になり、この時期にトウモロコシの価格帯は2ドル台から4ドル台へ上がった。一方で、エタノールが相場を大きく動かしたのはこの期間のみで、2010/11年度以降は燃料エタノール向けの使用量が年52〜54億ブッシェル(132〜138百万トン)で横ばい。
米国では再生可能燃料基準によりガソリンに一定量のエタノールを混ぜる義務があり、ガソリンの消費量がほぼ一定のため、エタノール向けのトウモロコシの需要量も一定になった。需要の水準を一段上げた後は、年度ごとの価格を動かす要因にはなっていない。
※ 燃料エタノール向けの使用量は USDA NASS の月次統計(Grain Crushings)。表3の「エタノールほか工業用」は食品・種子向けを含むため、これより2〜3割多い。
国内飼料向けトウモロコシの需要量は、牛・豚・鶏の飼養頭数でほぼ決まるが、穀物相場によって配合飼料の比率が多少変更される。トウモロコシが小麦や DDGS に対して割高な年は配合の中のトウモロコシを減らして置き換えるので使用量が減り、割安な年はその逆になる。干ばつで価格が最高値になった2012/13年度は109百万トン、記録的な豊作で価格が下がった2025/26年度は161百万トンで、頭数と価格の両方が影響している。
ただし、今後エタノール向け需要には上振れ余地がある。米国ではガソリンへの混合率を10%(E10)から15%(E15)に上げた燃料の通年販売を認める法案が審議中で、日本も2030年のE10、2040年のE20導入を目指す。輸出拡大も重なれば、エタノール向けトウモロコシ需要が1〜2割増え、相場の変動要因になり得る。
※ もう一つの可能性として、エタノールを原料とする航空燃料(SAF)がある。技術的にはまだ成熟しておらず、大規模生産は早くても2030年代と思われる。ただし航空燃料の需要は莫大で、技術が確立すればエタノール向けの需要が爆発的に増える可能性もある。
輸出の仕向け先 — メキシコと日本が2大輸出先だが、中国も変動要因として残る
米国のトウモロコシ輸出は、メキシコと日本向けが半分を占める。輸出全体の数量が年度ごとに変わるのは、それ以外の国向けの増減によるところが大きい。
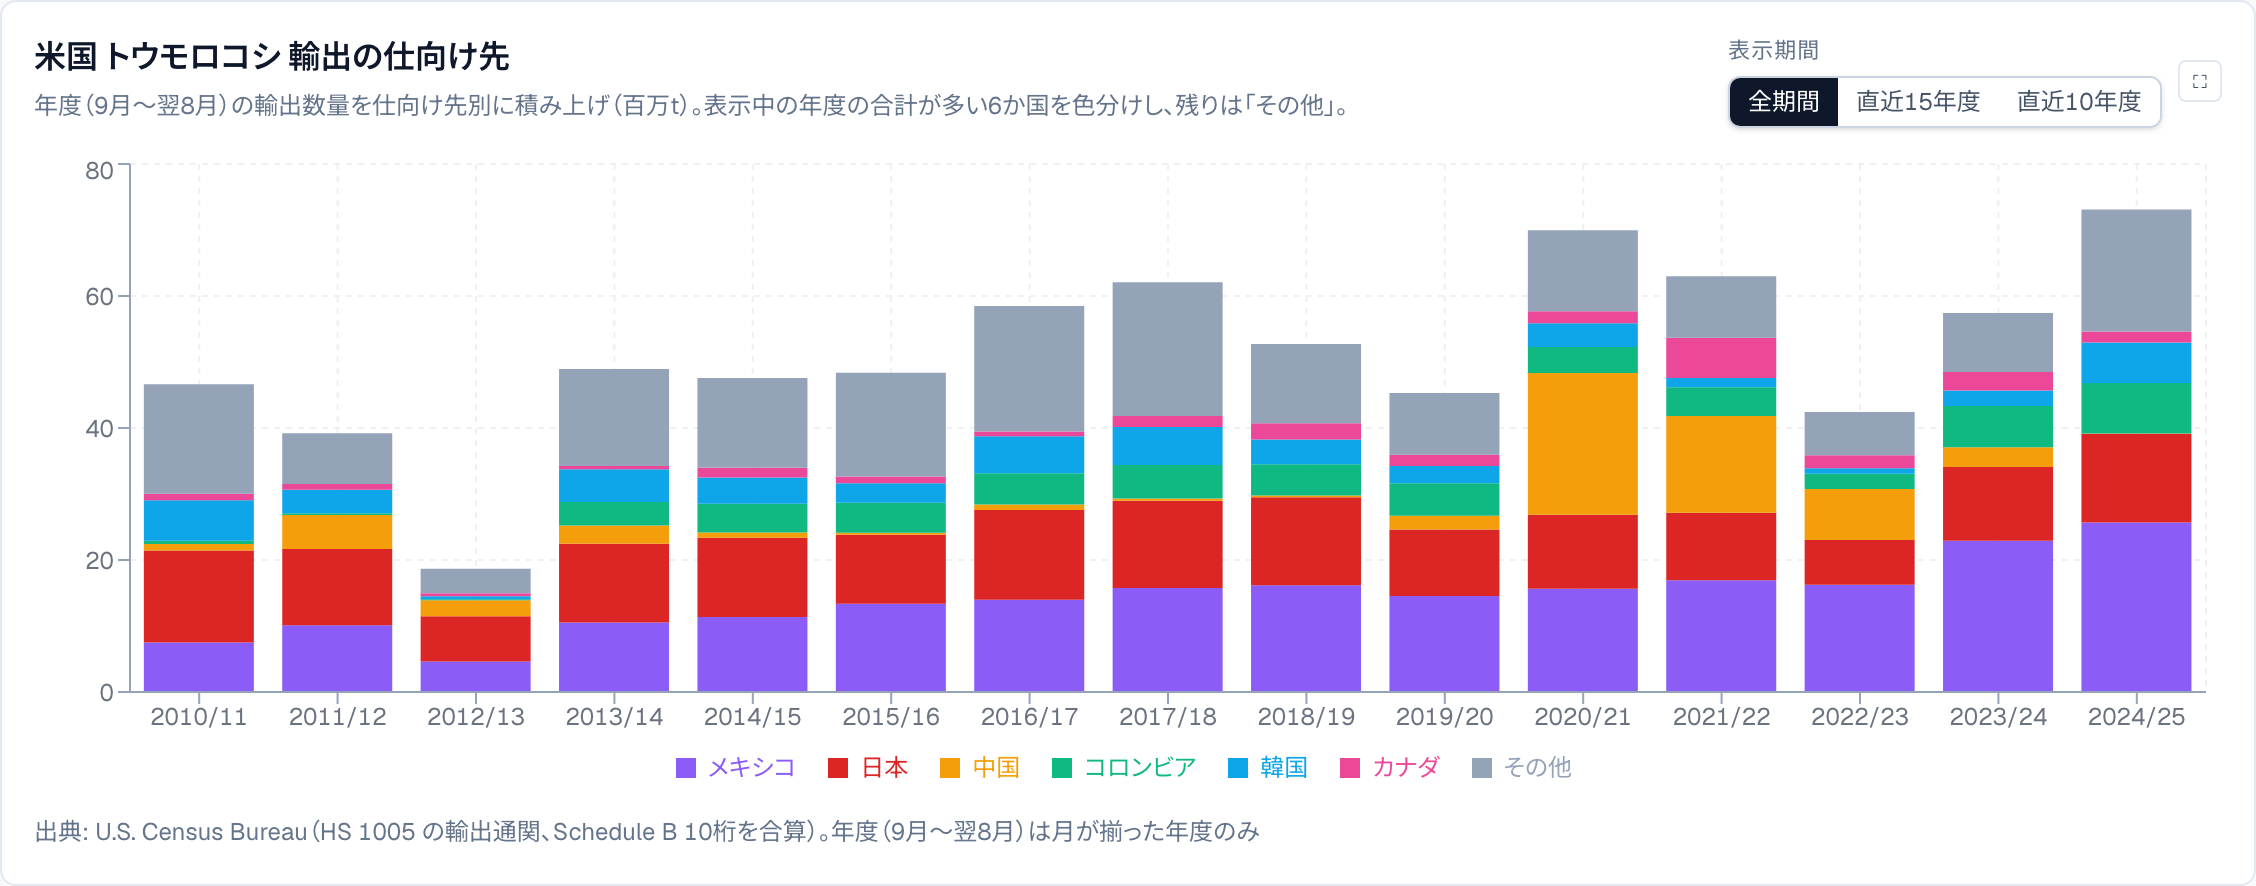
※ 図6は米国トウモロコシ輸出の仕向け先別の数量(積み上げ、百万トン、通関統計)。表示中の年度の合計が多い6か国を色分けし、残りは「その他」。ダッシュボードの同名チャートと同じ。
メキシコと日本の2か国で毎年度の45〜60%を占める。両国とも自国の生産だけでは需要を賄えず、日本はトウモロコシの消費量のほぼ全量、メキシコは5割強を輸入に頼る。基本的にこの両国の輸入量は年度による増減が小さく、米国輸出先の土台になっている。
※ ただし米国産が割高な年は南米産などへ切り替えるため、米国からの輸入量そのものは動く。干ばつの2012/13年度はメキシコ向けが前年の10.1百万トンから4.6百万トンへ、日本向けが11.5百万トンから6.9百万トンへ減った。
中国向けは2020/21〜2021/22年度に米国輸出の23〜31%を占めたが、2023/24年度以降はほぼ消えた。背景には、ASF後の豚飼養頭数回復による飼料需要増と米中「第1段階」合意があった。その後はブラジル産への調達転換が進み、2024/25年度以降は豊作と自給重視で輸入自体も縮小した。2025年10月と2026年5月の米中首脳会談後も、購入の中心は大豆で、トウモロコシは小規模にとどまる。
※ ASF 後の中国の飼養頭数と相場の動きはASF発生と国際マーケットへの影響を参照
※ 「第1段階」合意 = 2020年1月に署名した米中の経済貿易協定。中国が2020〜21年の2年間で米国産の農産物を2017年比で約320億ドル追加購入することなどを約束した。
中国の買い付けは、国内の需給だけでなく政策と外交の影響も大きい。輸入量が大きいため、その方針が変わると米国の輸出が年度で数千万トン動き、期末在庫率と価格に波及する。米中関係は政権によっても変化が大きく、中国向けは相場の不確定要素として残り続ける。
輸出が過去最大になった2024/25年度(73百万トン)は中国向けが無いままで、韓国・コロンビア・スペインなど買い手が広がった。
トウモロコシ相場が大きく動いた局面
2000年代前半の価格は2ドル前後で動かず、在庫率も12〜20%と余裕があった。2006/07年度にトウモロコシを原料とする燃料エタノールの需要が拡大して価格帯が上がってからは、干ばつ、中国の買い付け、記録的な豊作で相場が大きく動く局面が続き、いずれも期末在庫率の水準に表れている。
| 局面 | 年度平均価格 | 期末在庫率 | 何が起きたか |
|---|---|---|---|
| 2006/07〜09/10 | 3.04〜4.20ドル | 12〜14% | エタノール工場の建設が進み、エタノールほか工業用の使用量は2005/06年度の77百万トンから2008/09年度の128百万トンへ。価格帯は2ドル台から3〜4ドル台に上昇 |
| 2010/11〜12/13 | 5.18 → 6.89ドル | 7〜9% | 在庫率が3年続けて9%未満。2012年は干ばつで単収が16%減り、輸出が19百万トンまで縮んでも価格は過去最高 |
| 2013/14〜19/20 | 3.36〜4.46ドル | 9〜16% | 単収10.5t/ha以上の豊作が7年続き、2017/18年度に輸出が62百万トンへ増えても価格は4.5ドル以下 |
| 2020/21〜22/23 | 4.53 → 6.54ドル | 8〜10% | 中国向けの輸出が急増し、在庫率は8.3%まで低下。2022年は収穫面積の減少で生産が9%減、ウクライナ侵攻後の穀物高も重なる |
| 2023/24〜25/26 | 4.55 → 4.10ドル | 10〜12% | 単収が3年続けて記録を更新し、2025/26年度の生産は432百万トンで過去最大。輸出も87百万トンで過去最大だが、在庫率は10%台に回復 |
※ 価格は年度平均の生産者受取価格(USDA NASS)、在庫率と生産・輸出は USDA FAS PSD。
原油価格とトウモロコシ価格の連動は限定的
米国の穀物市場のレポートにおいては、「原油が上がればエタノールの売値が上がる。エタノール工場はトウモロコシを高く買えるようになり、トウモロコシも上がる」という分析も見られるが、実際の値動きはこの理屈どおりにはなっていない。
原油とトウモロコシが連動したのは、原油から穀物まで値上がりしたインフレ局面
原油とトウモロコシ価格が同じ方向に動いたのは、2021〜22年のようにコモディティ全般が値上がりしたインフレ局面に限られ、2017〜18年と2026年は原油が3割上がったものの、トウモロコシが横ばいから安くなっている。2024年は原油が横ばいのままトウモロコシが27%下落するなど、原油高=トウモロコシ高という相関は見られない。
| 年 | トウモロコシ | 原油 | 同方向に動いた月の数 |
|---|---|---|---|
| 2015 | −9% | −50% | 9か月 |
| 2017 | −3% | +30% | 3か月 |
| 2018 | +3% | +33% | 7か月 |
| 2021 | +56% | +99% | 11か月 |
| 2022 | +26% | +44% | 12か月 |
| 2024 | −27% | −2% | 7か月 |
| 2026(7月まで) | −5% | +27% | 2か月 |
※ 「同方向に動いた月の数」は、月ごとの前年同月比でトウモロコシと原油が同じ向きに動いた月の数(2026年は7か月中)。
原油からエタノールへの価格波及は限定的
まず、原油高がそのままエタノール価格に転嫁されるわけではない。2026年1〜5月に原油・ガソリン価格は約2倍になったが、アイオワのエタノール出荷価格は24%上昇にとどまった。
また、エタノール工場のトウモロコシ購入量は混合義務でほぼ決まるため、採算が改善しても需要量は増えにくい。在庫が潤沢なら需給は締まらず、トウモロコシ価格には波及しないため、原油高の恩恵は工場の利ざやに回る。一方、在庫が少ない年は買い手の競合が強まり、原油高がトウモロコシ価格を押し上げやすくなる。
原油相場がトウモロコシ相場に大きく影響した事例
原油や燃料の動きがトウモロコシ相場を動かした顕著な事例は主に2つある。2007〜08年はエタノール工場の建設が続き、需要が供給能力を上回った。2020年春は外出制限でガソリン消費が減り、エタノール向けのトウモロコシ使用量が3か月間、平常の55%まで落ちた。
大豆ミール — ディーゼル向け搾油拡大で割安傾向
大豆ミールは、大豆から油を搾った後に残る粕で、タンパク質を46〜48%含む。豚の配合飼料はエネルギー源のトウモロコシとタンパク源の大豆ミールを軸に組まれ、量ではトウモロコシが大半を占め、大豆ミールがそれに次ぐ。コストでは表1のとおり1頭当たり14〜21ドルで、総コストの8〜12%にあたる。
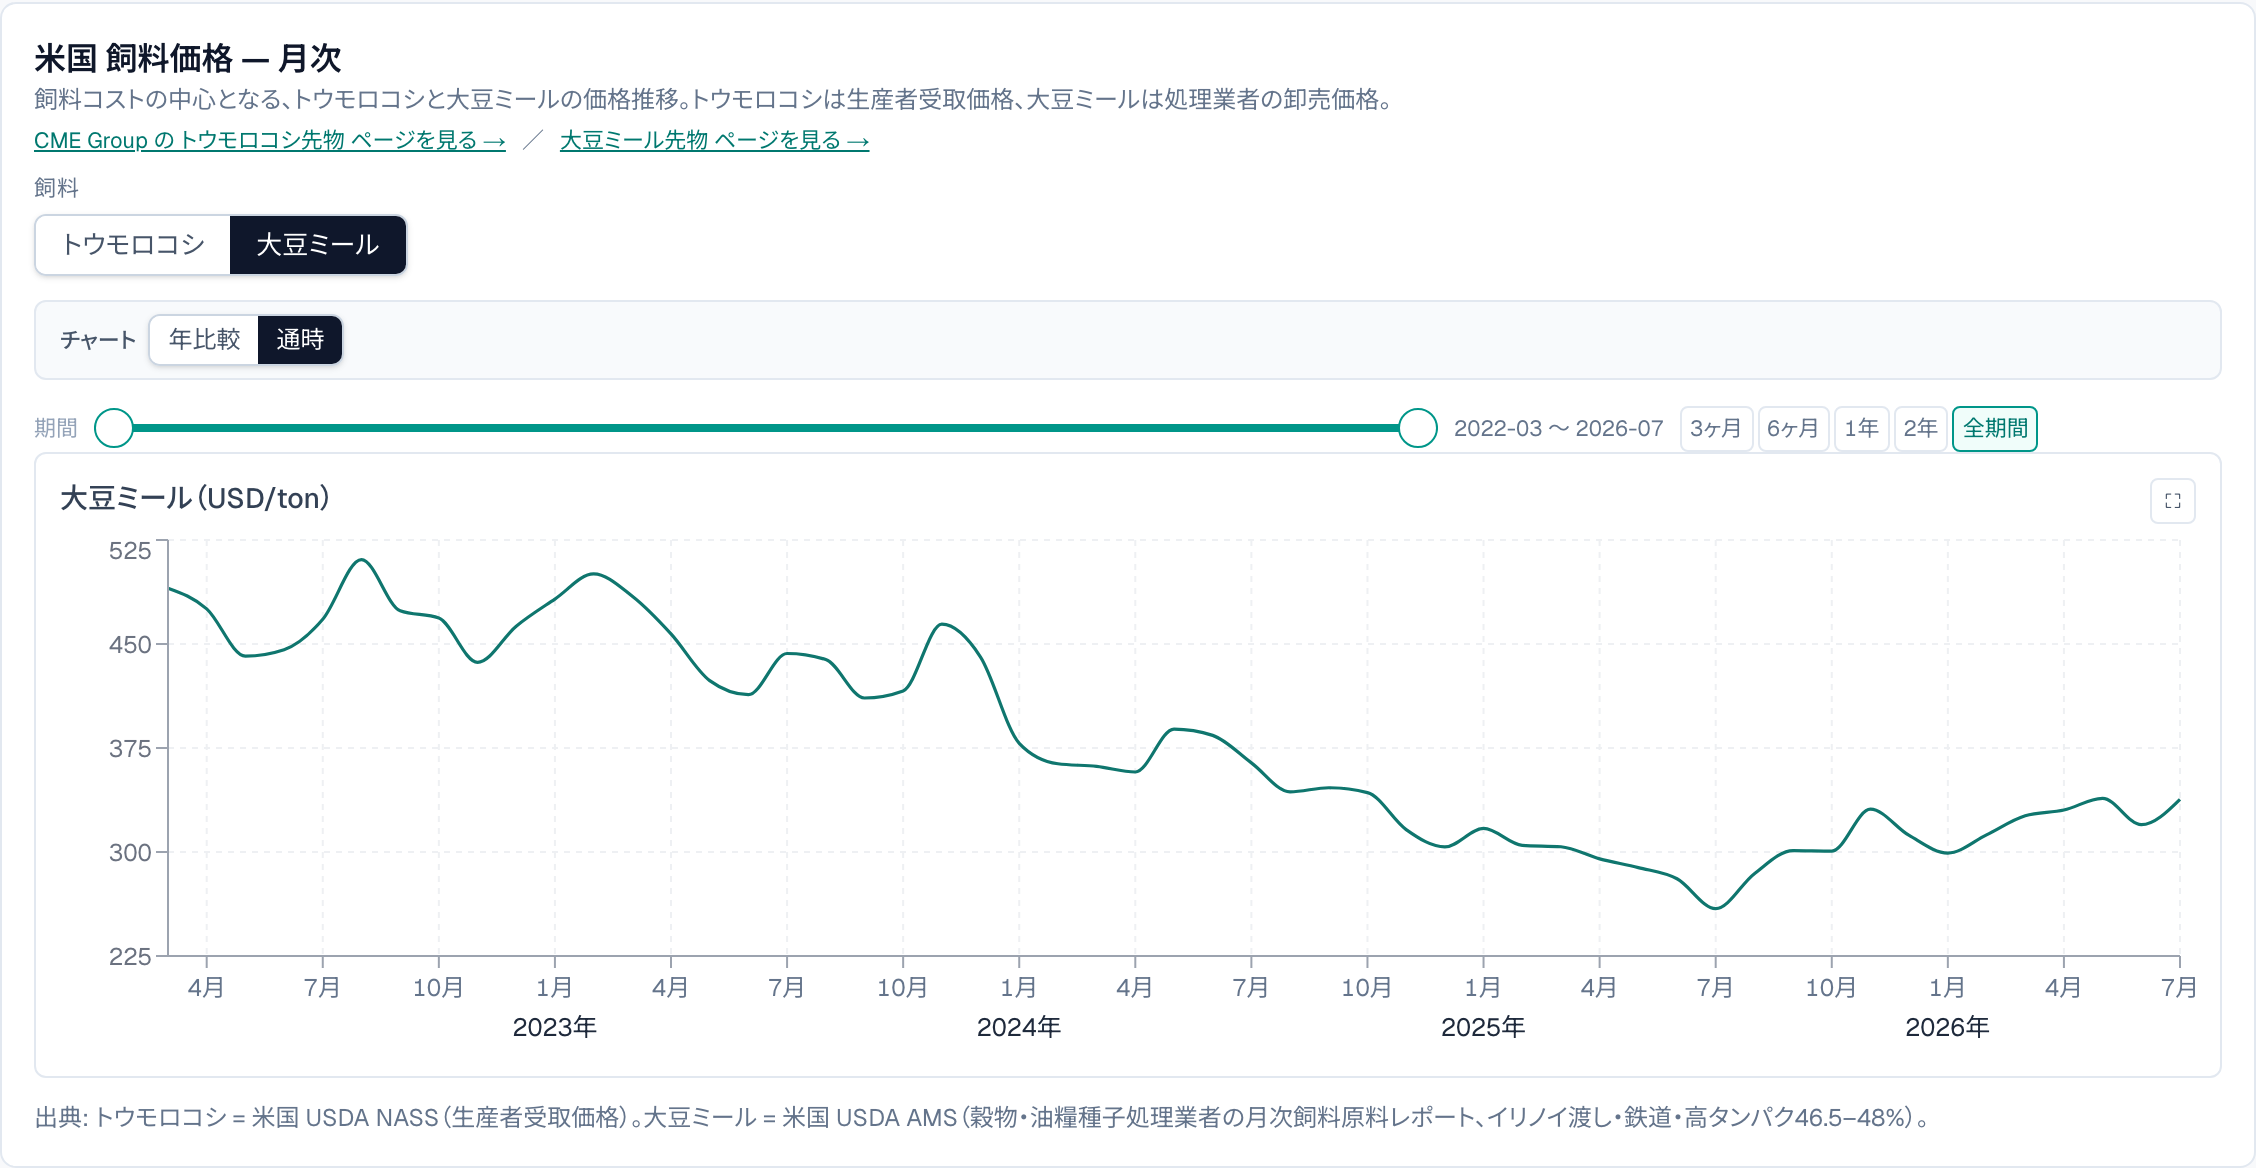
※ 図8は大豆ミールの卸売価格(月次、ドル/トン)。ダッシュボードの周辺指標・分析タブ「米国 飼料価格」と同じ。
大豆ミールの価格は大豆の価格におおむね比例する。ただし、大豆1トン分の価格に対するミール価格の比率は、2022〜2024年の0.93〜0.96から2025年以降は0.87〜0.88に下がった。大豆が同じ値段でも、ミールは1割ほど安く買える。
割安になった理由は、大豆油の需要にある。米国では再生可能ディーゼルの原料として大豆油の需要が増え、搾油能力は2023年初から2025年初までの2年で14%増えた。ミールは大豆から油を搾った残りなので、油のために搾油が増えるほど、ミールは需要と関係なく出てくる。供給が増えた分、ミールは大豆より安くなる。
養豚の飼料コストで見ると、大豆ミールはトウモロコシとは別の要因で安くなっている。逆に、再生可能ディーゼルの政策や採算が変わって大豆の搾油が鈍れば、価格上昇要因となる。大豆ミールの見通しの手がかりになるのは、大豆の需給(生産と輸出)と搾油量ということになる。
※ 大豆ミールはイリノイの処理業者の卸売価格、大豆は生産者受取価格を1ブッシェル=60ポンドで換算して比べている。
EU とブラジルの飼料穀物の価格も、米国のトウモロコシ相場に連動
EU は小麦・大麦も含めて米国相場と相関がある
EU の飼料用トウモロコシと米国のトウモロコシは、2016年以降の月次で強く連動している(図7)。米国が世界最大の生産国・輸出国で、シカゴ相場(CME)が各国の価格の基準になっているためである。
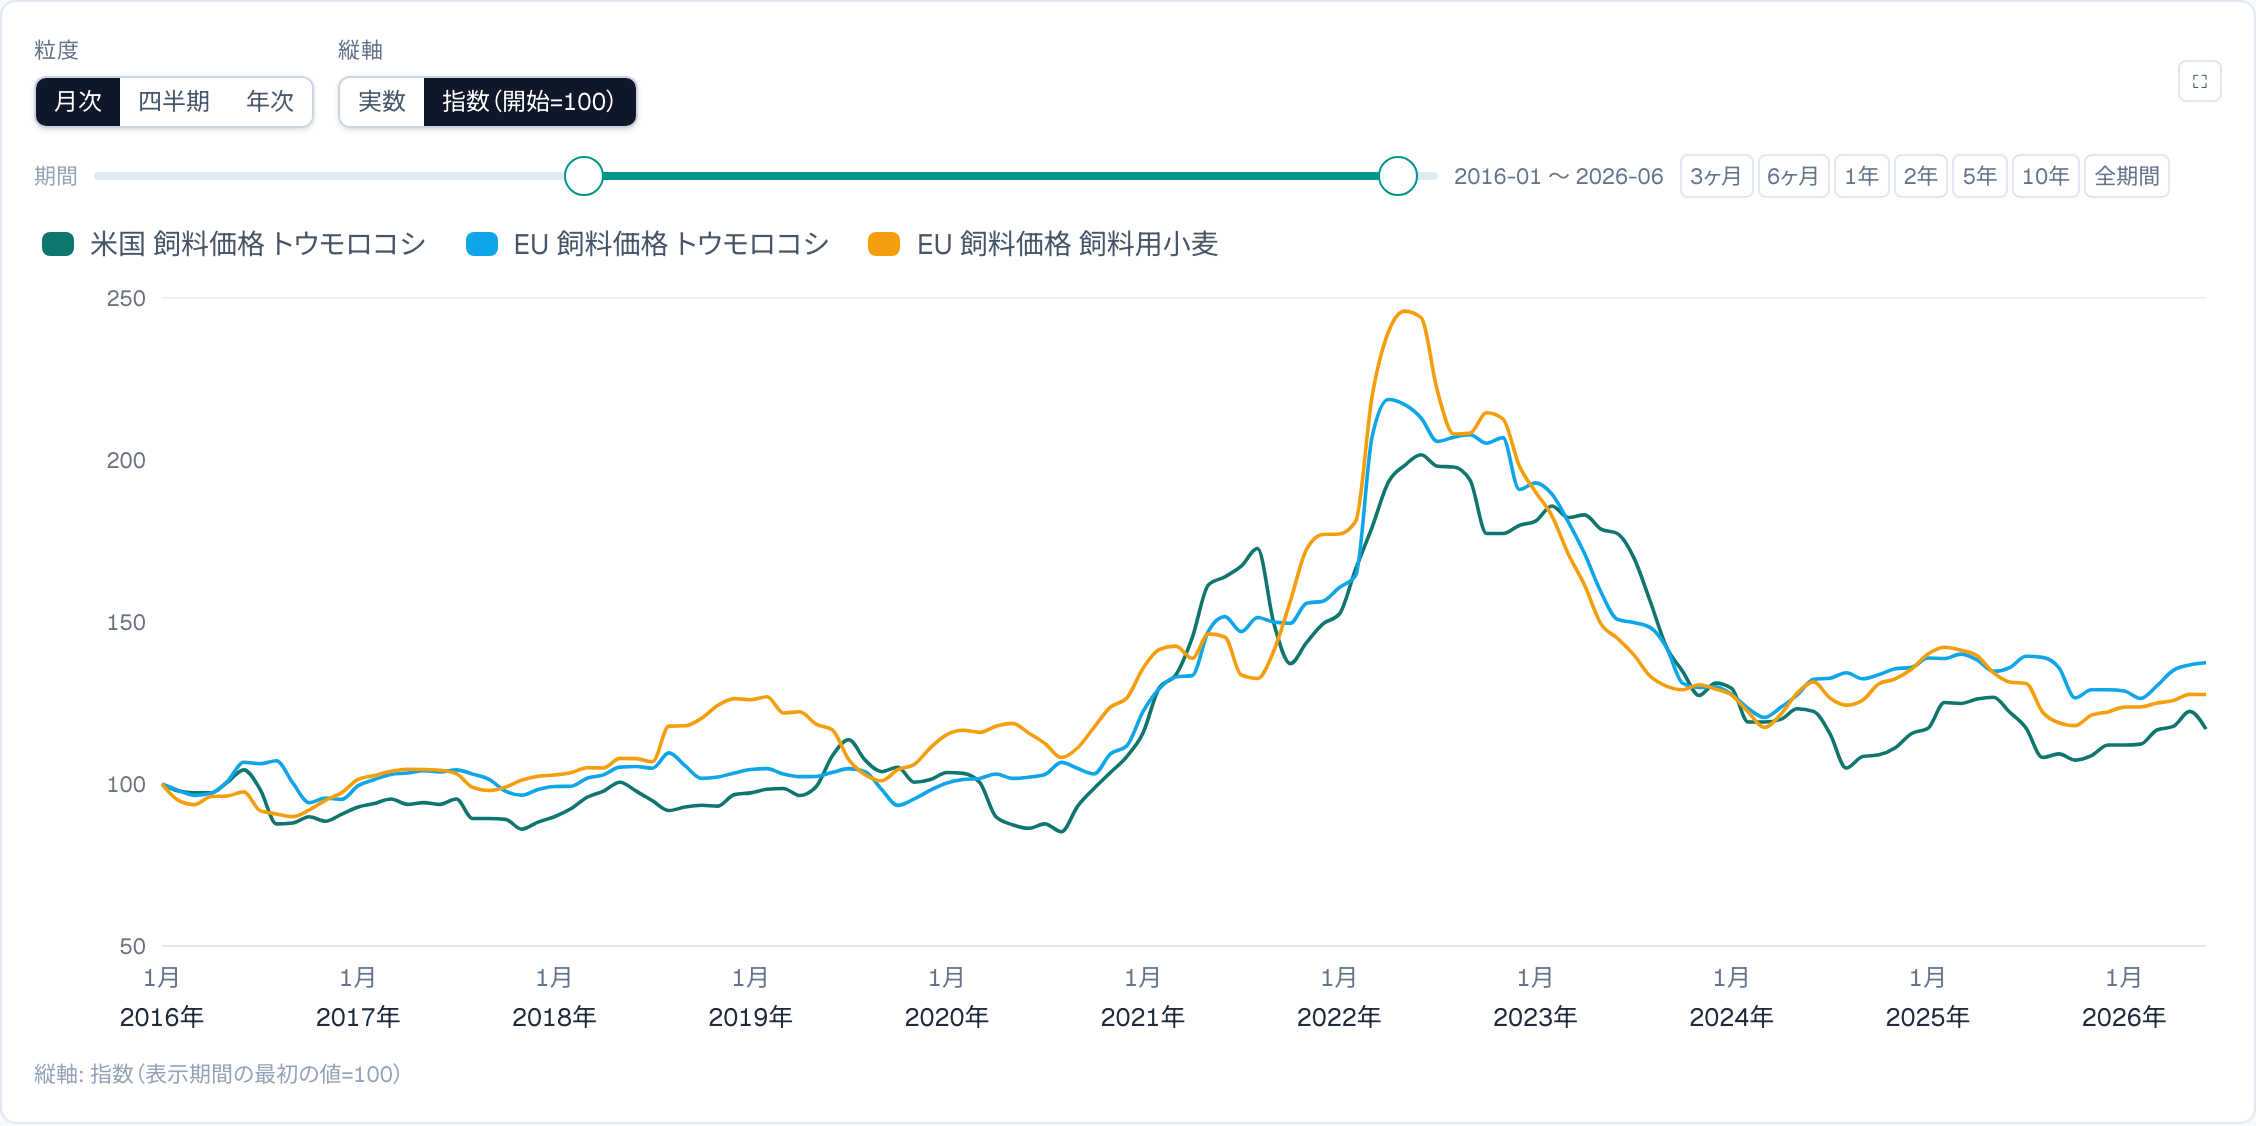
※ 図7は米国の生産者受取価格(ドル/ブッシェル)と、EU の飼料用トウモロコシ・飼料用小麦(ユーロ/トン、EU 平均)を、それぞれ2016年1月=100の指数で重ねたもの。ダッシュボードのカスタムチャートで再現できる。
連動するのはトウモロコシだけではない。EUの配合飼料は小麦・大麦が中心だが、域内では小麦・大麦・トウモロコシの価格がほぼ一体で動き、その全体が米国のトウモロコシ相場と連動する。
ただし価格水準は異なる。EUのトウモロコシ価格は米国の生産者価格の1.2〜1.5倍で推移し、2023年にはウクライナ産の輸入増で1.15倍まで縮小したが、2024年以降は米国の豊作による価格下落が原因で約1.4倍に拡大した。価格差はEUの作柄、黒海地域の輸出、為替などで変動する。なお、大豆ミールは域内生産が少なく、ブラジルと米国からの輸入依存度が高い。
ブラジルの価格は米国と一定程度相関するが、差が大きく開く年もある
ブラジルは世界有数のトウモロコシ輸出国で、国内の需要は自国の生産で賄う。それでも輸出価格を米国の生産者価格と並べると、2021〜23年の上昇と2024年の下落は重なり、輸出国として同じ国際相場の中で値が決まっている。一方で、2020年や2024年以降のように米国との差が大きく開く年もあり、EU ほど密には連動しない。差を生むのは、2期作(サフリーニャ)の作柄、中国向けを中心とする輸出需要、レアル相場である。配合飼料はトウモロコシと大豆ミールが主原料で、豚の生産コストに占める飼料の割合は約7割と米国より高い。
日本は原料の大半が輸入で、トウモロコシは主に米国産
日本の配合飼料は、原料の大半を輸入に依存している。主原料であるトウモロコシもほぼ全量が輸入で、多くの年は米国産が中心となる。一方、米国産が割高だった2022〜2023年度には、ブラジル産の比率が4割を超えた。
配合飼料価格は、穀物相場や海上運賃、為替などの動向を踏まえ、メーカーが原則として四半期ごとに改定する。輸入原料の価格が直前1年の平均を上回った分は配合飼料価格安定制度の補塡金が畜産農家に支払われ、急騰時の負担が緩和される。
日本の養豚では、肥育豚1頭当たりの費用に占める飼料費は6〜7割で、年にもよるが米国よりやや高い水準(分母はどちらも施設の減価償却を含む総コスト)。前回の飼料高だった2012年度と比べても費用合計は4割上がり、その大半が飼料費の増加による。
| 飼料費 | 労働費 | その他の費用 | 費用合計 | 飼料費÷費用合計 | |
|---|---|---|---|---|---|
| 2012年度 | 21,246 | 4,115 | 6,818 | 32,179 | 66% |
| 2020年 | 20,292 | 4,761 | 8,824 | 33,877 | 60% |
| 2024年 | 30,072 | 6,061 | 9,674 | 45,807 | 66% |
| 増減(2012年度→2024年) | +8,826 | +1,946 | +2,856 | +13,628 | — |
※ その他の費用 = 費用合計 − 飼料費 − 労働費(建物・繁殖豚・光熱・獣医薬など)。2018年度までは年度、2019年以降は暦年の集計。
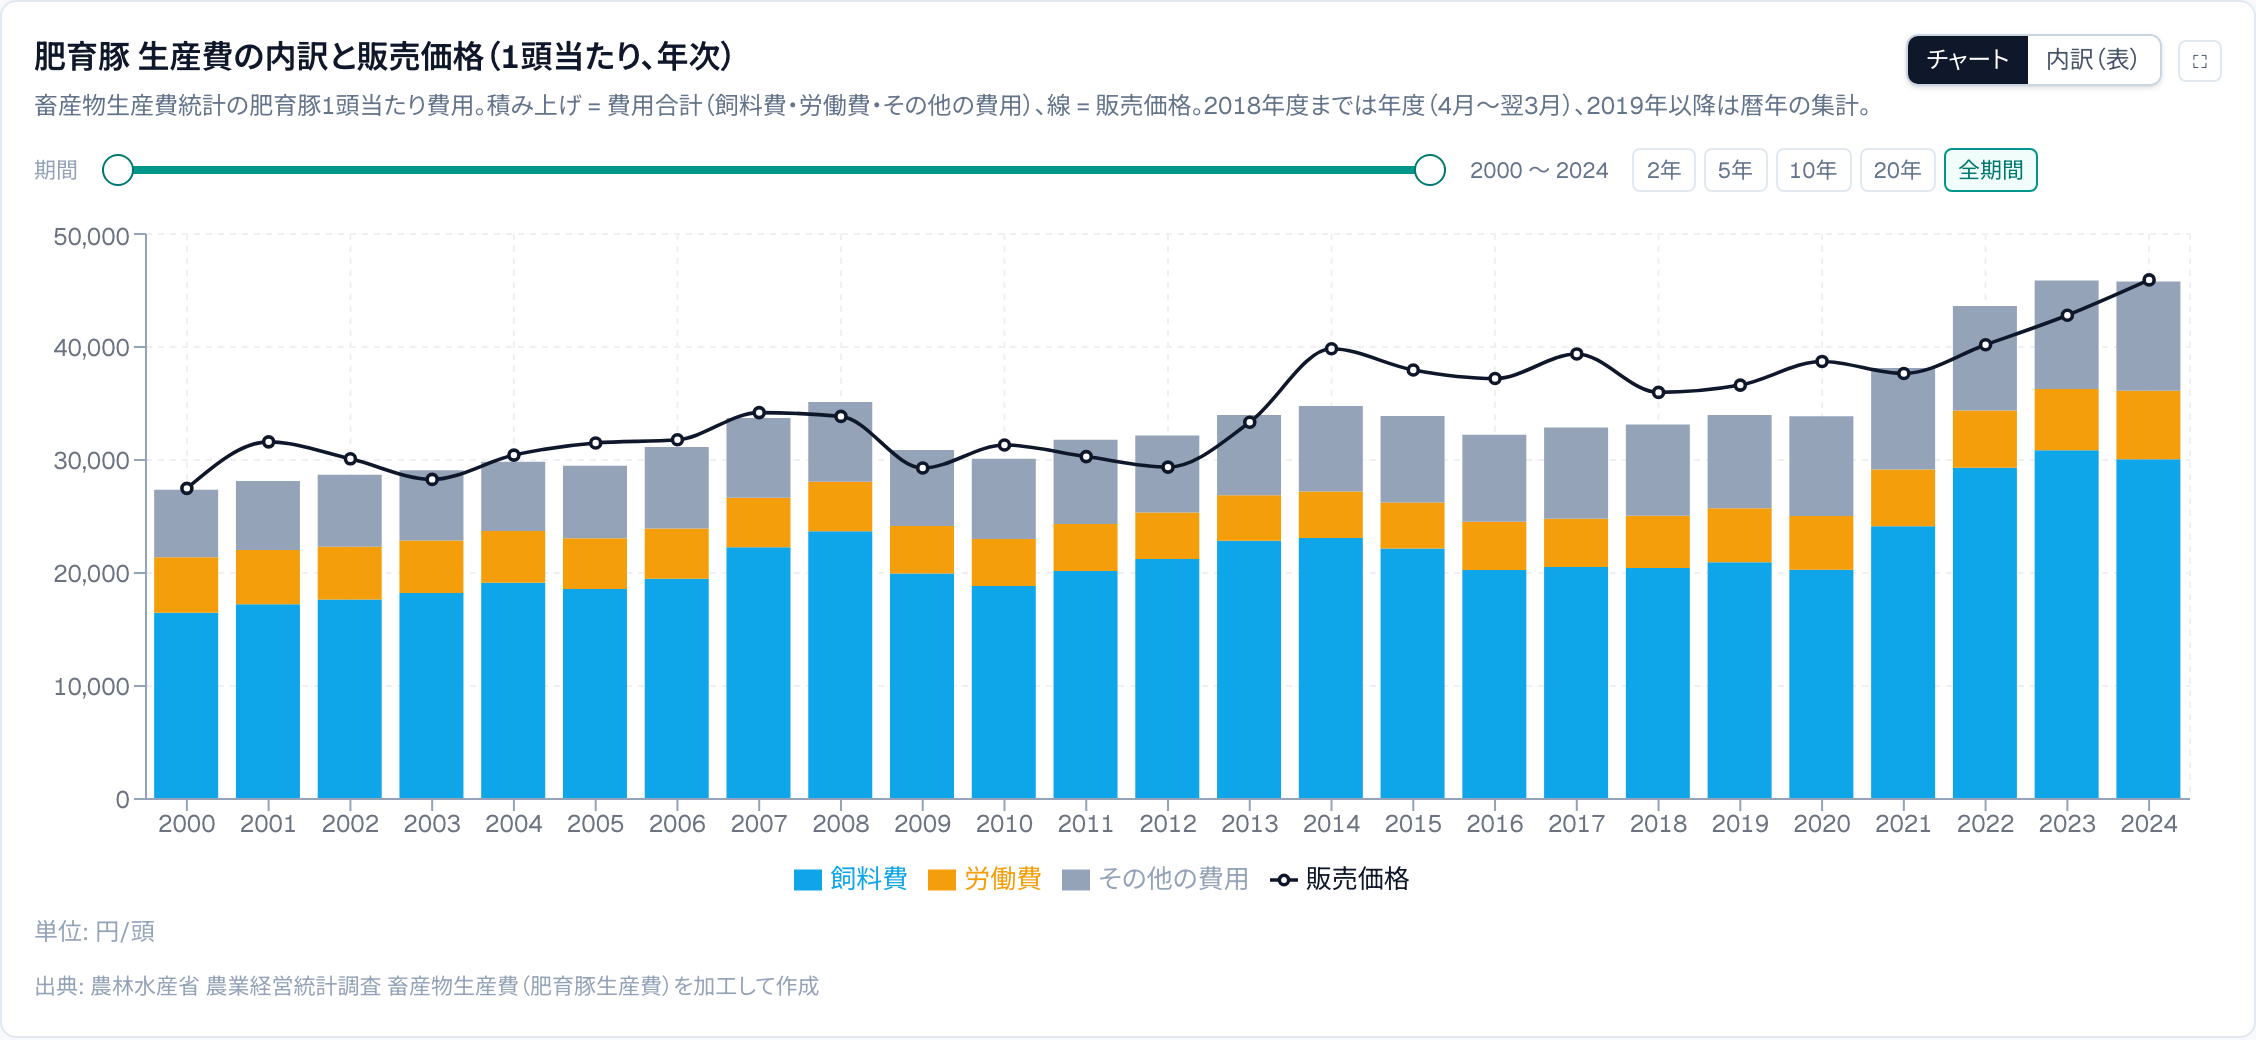
※ 図9は表7と同じ費用の全年と販売価格。ダッシュボードの国内マーケット「生産・需給」タブと同じ。
※ ブラジルの価格は国内の相場ではなく、輸出通関から出した FOB 単価で見ている。EU の飼料価格はダッシュボードの「EU 飼料価格」で追える。
飼料関連の動向は USDA の作付・単収・輸出の報告で追うことができる
本記事で紹介した作付面積、単収、輸出といった数字については、USDA が以下の通り各種指標を公表しており、業界でも最もよく参照される。年度の期末在庫率の予想は毎月の需給見通し(WASDE)に掲載される。WASDE の予想の元になる作付・作柄・在庫・輸出の報告は、3月の作付意向を皮切りに、収穫が終わる秋まで順に公表される。
| 時期 | 報告 | 見るもの |
|---|---|---|
| 3月末 | 作付意向(Prospective Plantings) | その年の作付面積の最初の見込み。トウモロコシと大豆の配分 |
| 4〜11月 毎週月曜 | 作柄(Crop Progress) | 作付・生育・収穫の進み具合と、作柄評価(good〜excellent の割合)。単収の先行指標 |
| 6月末 | 作付面積(Acreage) | 農家調査に基づく作付面積の確定値。3月の意向からのずれ |
| 1・3・6・9月 | 四半期在庫(Grain Stocks) | その時点の在庫量。期末在庫率の見通しの修正材料 |
| 8〜11月 毎月 | 生産予想(Crop Production) | 単収と生産量の予想。8月が実測に基づく最初の予想で、以後毎月改訂 |
| 毎月10日前後 | 需給見通し(WASDE) | 需給表と期末在庫率の予想。翌年度の最初の予想は5月 |
| 毎週木曜 | 輸出成約(Export Sales) | 週ごとの輸出契約と出荷。中国など大口の買い付けが最初に出る |
まとめ
- 米国の養豚では飼料が1頭当たりコストの半分を占め、その中心はトウモロコシで2〜3割にあたる。トウモロコシ価格は、期末在庫率との相関が高く、低在庫率=高価格の傾向
- 期末在庫を動かす主要因は生産量と輸出量。エタノール向けは需要量がほぼ一定で、相場への寄与は限定的
- 原油とトウモロコシの連動は限定的。大豆ミールは大豆に連動しつつ、ディーゼル向けの搾油拡大で割安傾向
- EU とブラジルの飼料穀物価格も米国相場に連動。日本はトウモロコシのほぼ全量を輸入し、多くの年は米国産が中心
本記事で使ったデータは、以下のダッシュボードで確認できます(有料)。
- USDA FAS PSD Online(トウモロコシの需給表: 生産・用途別消費・輸出・期末在庫)
- USDA NASS Quick Stats(トウモロコシ・大豆の生産者受取価格)
- USDA NASS Grain Crushings and Co-Products Production(燃料エタノール向けトウモロコシ使用量、月次)
- U.S. Census Bureau International Trade(HS 1005 トウモロコシの輸出通関、仕向け先別)
- USDA AMS National Weekly Ethanol Report(エタノール工場の出荷価格)
- USDA AMS Monthly National Grain and Oilseed Processor Feedstuff Report(大豆ミール卸売価格、イリノイ)
- BLS Producer Price Index(原油・ガソリンの生産者物価指数)
- Iowa State University Estimated Livestock Returns(一貫経営の1頭当たりコスト)
- farmdoc daily — The Corn Market Works to Explain Itself(在庫率と価格の関係、2025年7月)
- farmdoc daily — The Soybean Industry Response to the Renewable Diesel Boom, Part 1(搾油能力、2025年8月)
- farmdoc daily — The Soybean Industry Response to the Renewable Diesel Boom, Part 3(搾油価値に占める油の割合、2025年10月)
- Purdue Center for Commercial Agriculture — Commodity Prices at the Crossroads(原油とエタノール採算の解説、2026年5月)
- EPA — Final Renewable Fuel Standards for 2026 and 2027(再生可能燃料基準の義務量)
- Renewable Fuels Association — 通年 E15 法案の下院通過(2026年5月)
- Growth Energy — 2025年のエタノール輸出
- USDA FAS — 日本のバイオ燃料政策(E10・E20)
- Resources for the Future — The Promise of Ethanol-to-Jet for Sustainable Aviation Fuel(エタノール由来の航空燃料)
- EU DG AGRI Agri-food Data Portal — Cereals(EU の飼料穀物価格)
- Eurostat Comext(EU のトウモロコシ輸入、仕向け元別)
- Embrapa Suínos e Aves — ICP Suíno(ブラジルの豚の生産コスト指数)
- MDIC Comex Stat(ブラジルのトウモロコシ輸出通関、FOB 単価)
- 農林水産省 飼料をめぐる情勢(日本の飼料用トウモロコシの輸入先、飼料自給率、配合飼料価格の改定)
- 農林水産省 配合飼料価格安定制度について
- 農林水産省 畜産物生産費統計(肥育豚1頭当たりの費用内訳・販売価格)
- USDA NASS Crop Progress(作柄の週次報告)
- USDA WASDE(世界農業需給見通し、毎月)