CME リーンホッグ先物
CME Lean Hog Futures
CME Lean Hog Futures は、米国・シカゴの取引所 CME(シカゴ・マーカンタイル取引所, Chicago Mercantile Exchange)に上場する生体豚の先物。大手メディアでは「豚赤身肉先物」などと訳されることがあるが、豚肉(部分肉)の相場ではない。対象はあくまで生体豚の取引価格で、米国の豚相場を見るうえで業界関係者が最も参照する指標になっている。
そもそも先物取引とは
先物取引は、将来の決まった日に、あらかじめ決めた価格・数量で売買する約束である。取引所には対象・数量・期日をそろえた契約が上場されており、参加者が決めるのは「いくらで売買するか」だけになる。
もともとの役割は、現物を売買する事業者が、将来の価格変動に振り回されにくくすることだった。生産者は、出荷までの時間とコストを先に背負う。子豚を出荷体重まで育てるだけでも約6ヶ月、種付けから数えれば10ヶ月ほどかかるため、その間の相場下落は大きなリスクになる。
出荷前に先物を売ることで相場下落に備える
そこで、生産者は出荷前に先物を売っておく。出荷時に現物相場が下がっていれば、安くなった先物を買い戻したときの利益で、現物の値下がり分を補える。相場が上がれば先物では損が出るが、現物を高く売れるため、全体の手取りは大きくぶれにくい。
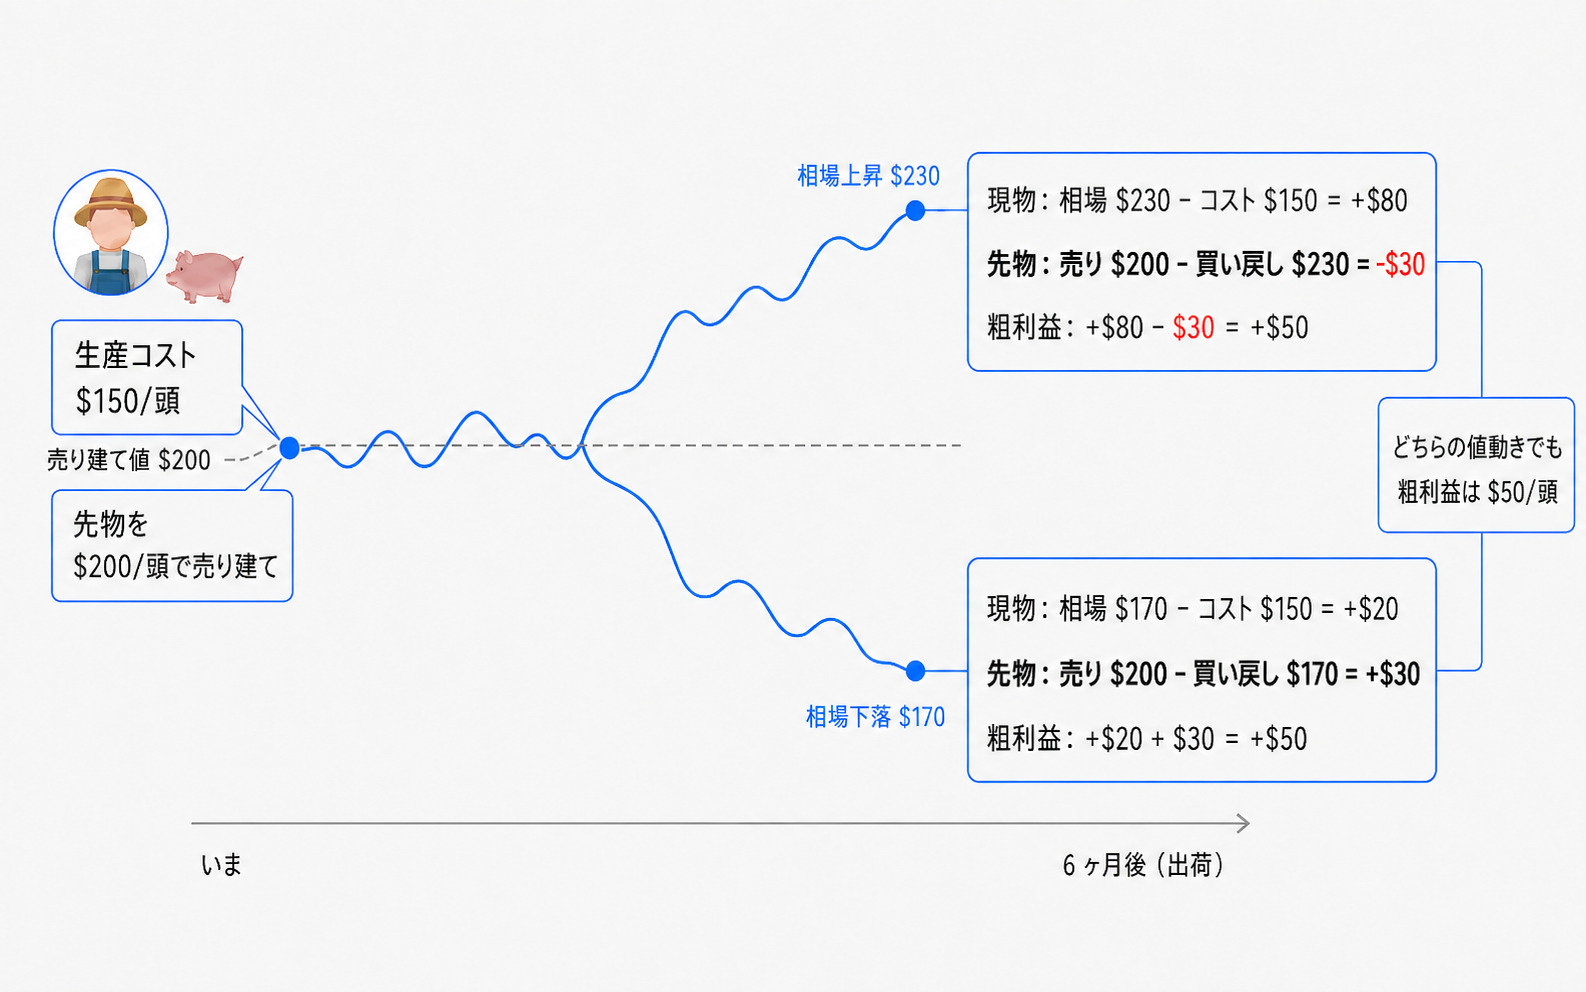
ここで押さえたいのは、先物の取引と現物の取引は別々に行われること。先物市場が農家とパッカーの実際の売買に入り込んで、値段を補填してくれるわけではない。現物は現物で、その時の相場で売る。それとは別に行った先物取引の損益を合算すると、全体として値動きが相殺される——という関係になる。
反対に、この先豚を調達する立場(パッカー等)は、先物を買っておくことで調達価格の上昇に備えられる。将来売る側は先物を売り、将来買う側は先物を買う。これがヘッジ(hedge)の基本形である。
相場がどこへ動いても、現物の増減と先物の損益が打ち消し合い、粗利益は 50ドル/頭に固まる。ヘッジをしない場合の粗利益(現物の販売 − 生産コスト)は −30ドル/頭で、相場しだいで大きく変わる(いまの相場では現物だけならコスト割れ。先物の利益がそれを埋めている)。
相手方になるのは投機筋 — 現物を持たなくても売買できる
実需筋だけでは、売りたい人と買いたい人が常にそろうとは限らない。そこで相手方になるのが、価格変動から利益を狙う投機筋(speculator)である。投機筋の動機は現物の調達や販売とは関係なく、値動きから利益を得ることそのもの。投機筋が取引に参加することで、必要なときに売買しやすくなり、市場の流動性が保たれる。
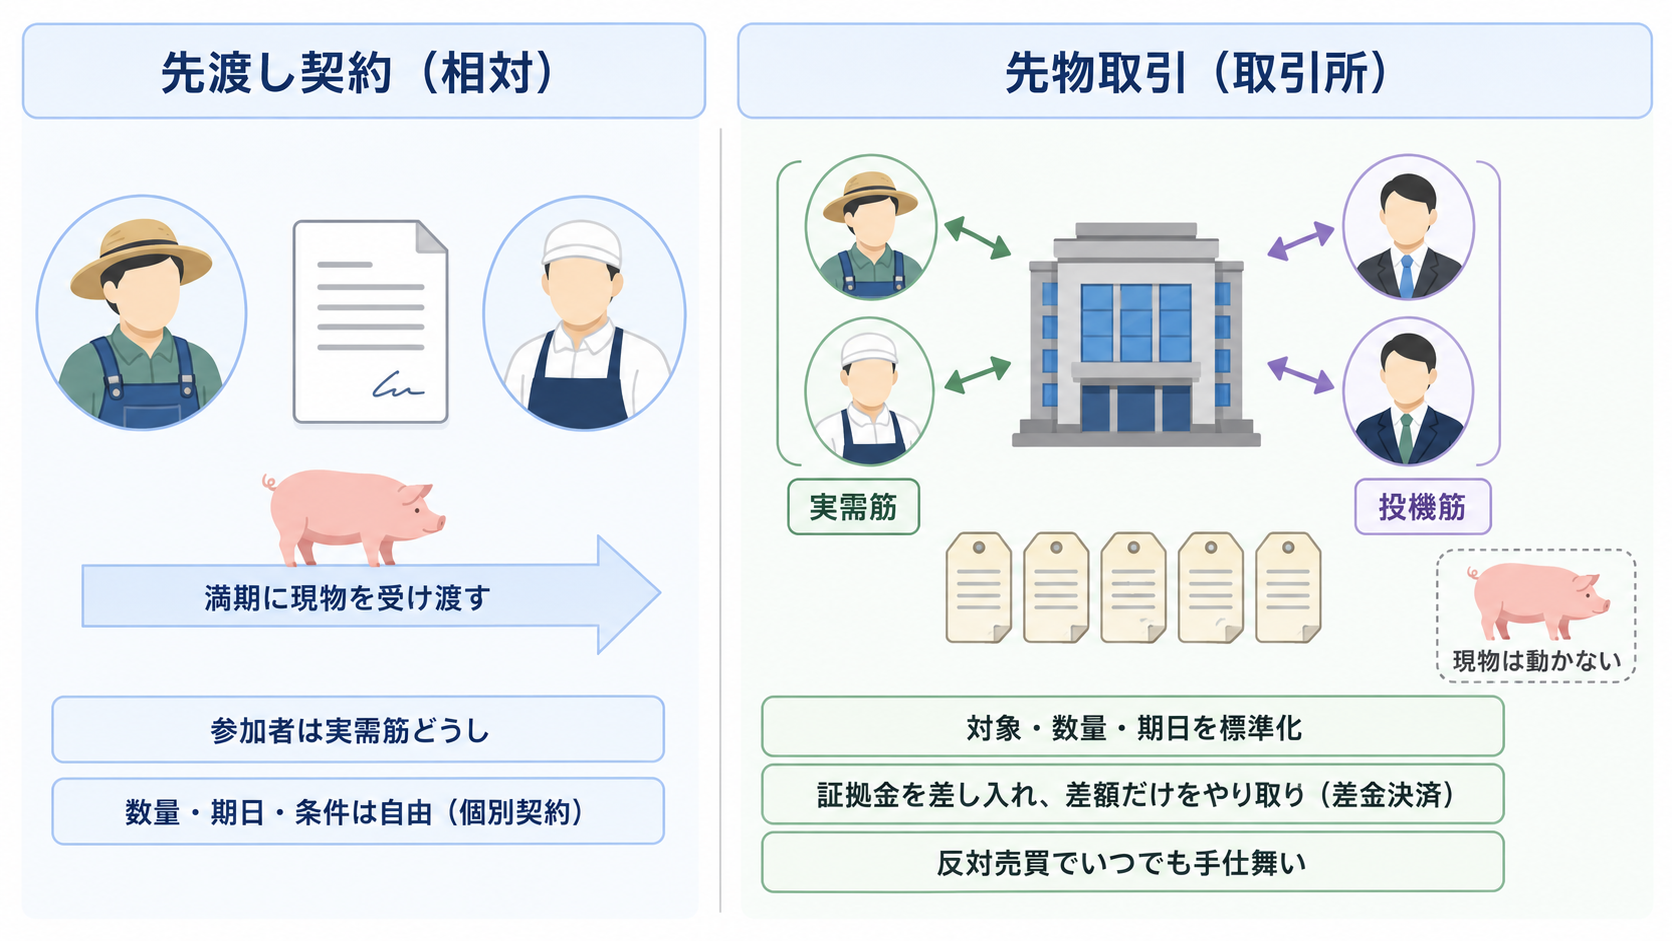
実務上のポイントは、全額を払って現物を動かす取引ではないことにある。参加者は証拠金を差し入れて契約を売買し、多くは期日前に反対売買で手仕舞う。こうした現物から派生した金融商品を、デリバティブ(derivative)と呼ぶ。原油や金から、コーヒー・オレンジジュース(NY市場)まで、商品ごとに市場がある。ちなみに、世界初の組織的な先物市場は、18世紀の大阪・堂島米市場とされる。
先渡し契約を取引所の規格品にしたものが先物
似た仕組みに先渡し契約(forward contract)がある。こちらは売り手と買い手が相対で結ぶ個別契約で、数量・期日・受渡し条件を自由に決められる代わりに、原則として満期に現物を受け渡し、途中でやめたり第三者に譲ったりしにくい。先物は、この先渡しを取引所の規格品にしたもの——条件を標準化して誰とでも売買できるようにし、証拠金と日々の損益計算で契約不履行のリスクを抑えている。
取引量は現物の生産量の17倍前後
先物市場では、現物の豚を持っていない参加者も売買できる。そのため、取引量は現物の生産量を大きく超えることがある。Lean Hog 先物では、2021年の1日平均出来高が47,330枚。1枚=枝肉40,000ポンド相当で計算すると、年間の取引量は米国の豚肉年間生産量(約277億ポンド)の17倍前後になる。
ヘッジしても地域差(ベーシス)は残る
ただし、先物でヘッジしても、手取りを完全に一定にできるわけではない。先物価格が全国的な目安である一方、実際に豚を売る価格は地域や取引先、品質、契約条件などによって異なる。この「先物価格と実際の販売価格の差」をベーシス(basis)という。全国的な相場変動は先物でならせても、ベーシスが動く分だけ、最終的な手取りにはブレが残る。つまり先物は「全国的な値下がり」には備えられるが、「自分の地域や取引先だけ相場が弱い」といった差までは埋められない。
なぜ業界で最も参照されるのか
Lean Hog 先物の位置付けは、株式市場の時価に近い。多少正確さを欠く言い方をすれば、会社の価値は「その会社がこれから稼ぐお金の総和」で、それを株数で割ったものが株価になる。ただ、例えばトヨタの株価として日々参照されるのは、トヨタ自身や特定の誰かが見積もった将来利益から逆算した値ではない。参照されるのは東証での取引価格——十分な数の参加者が、将来の稼ぎへの見立てを持ち寄って売り買いした結果の価格が、その時点で最も確からしい価値とみなされる(企業価値評価の実務でも、活発な市場での時価は最優先の参照値になる)。
Lean Hog 先物も同じである。飼料コスト、母豚の頭数と分娩、疾病、輸出需要など、豚の将来価格を左右する材料を多くの参加者が評価し、その売買の結果が先物価格に表れる。建玉(決済されずに残っている契約の総量)は約30万枚、報告義務のある大口参加者だけで350者を超える(2026年7月時点)。限月は1年半ほど先まで並ぶため、価格カーブを見ると、市場全体がこの先の米国生体豚相場をどう見ているかが分かる。
何の価格か — 枝肉重量ベースの生体豚価格
満期の清算は CME Lean Hog Index で行う
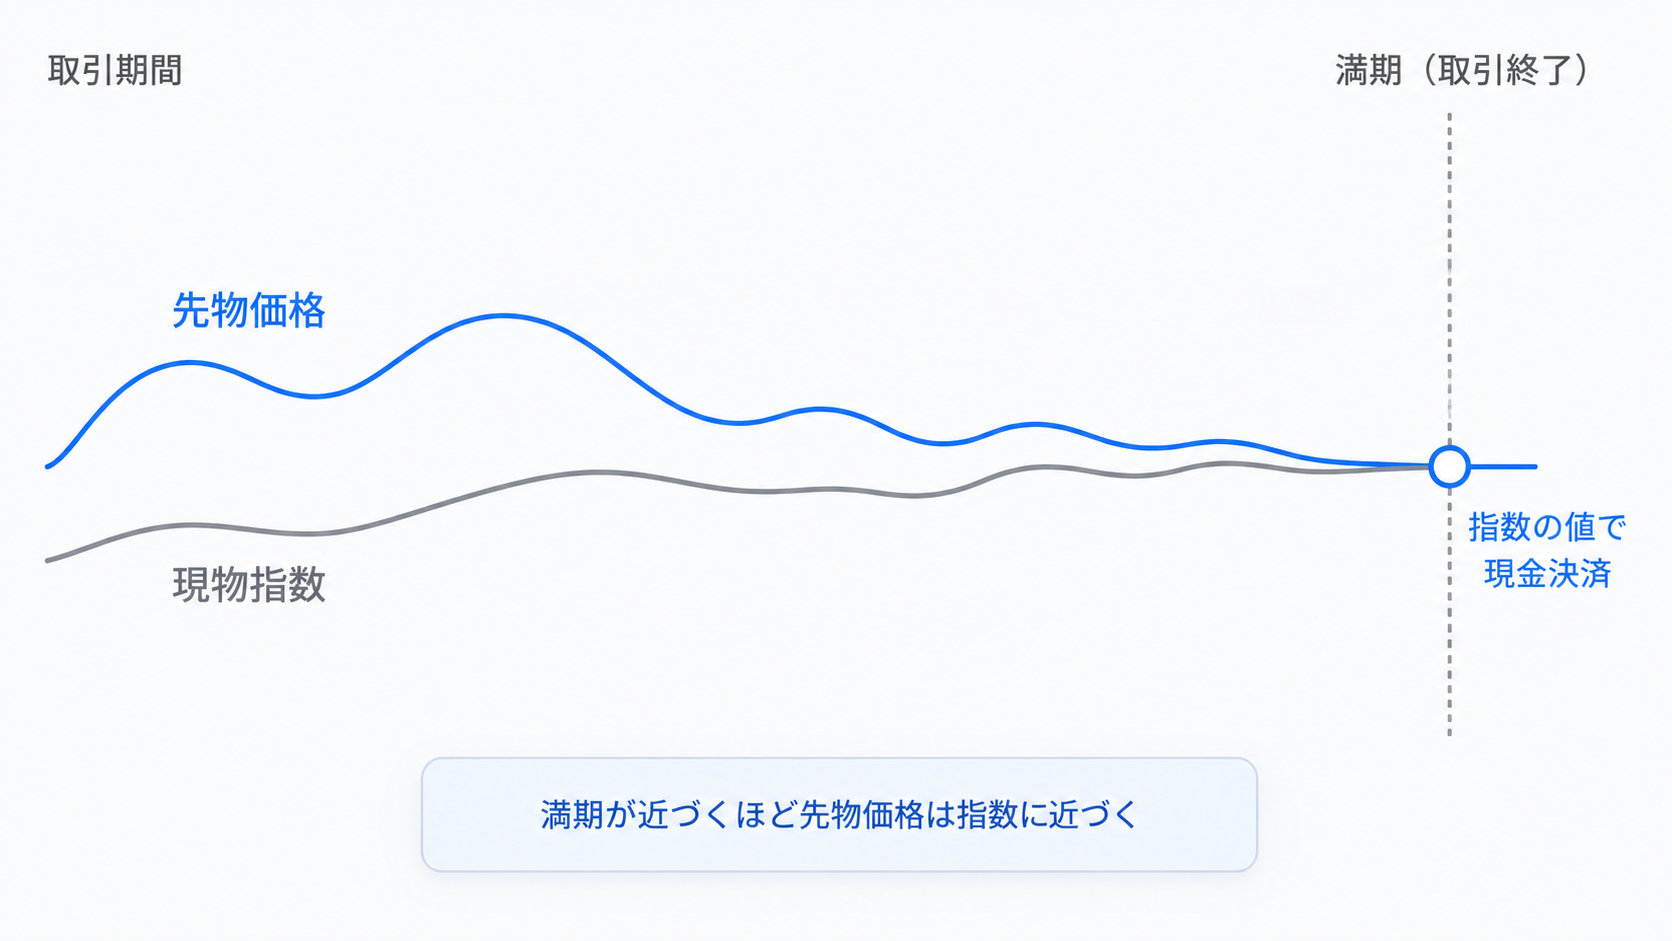
Lean Hog 先物は現金決済型で、満期まで残った建玉は、決められた現物指数の値で自動的に清算される。この「満期の清算に使う基準価格」を決済基準と呼び、Lean Hog 先物では CME Lean Hog Index がその役を担う。満期が近づくほど、先物価格はこの指数の水準へ吸い寄せられていく。
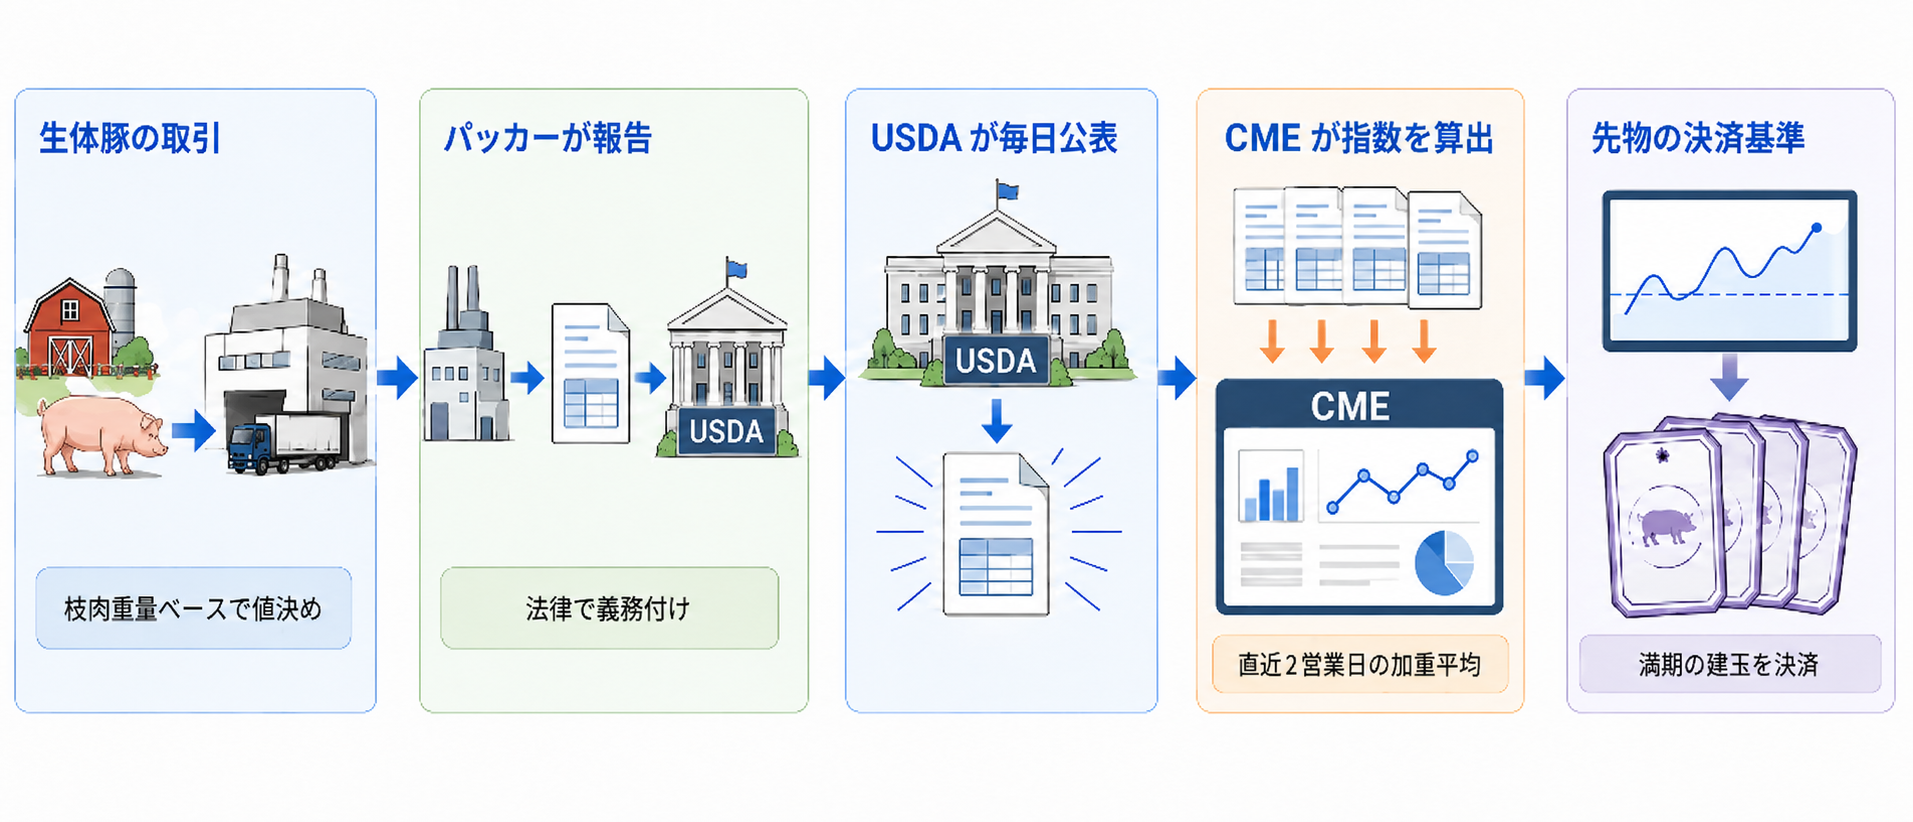
先物の決済に使われる CME Lean Hog Index は、USDA(米国農務省)が公表する生体豚取引データをもとに作られる。データの出どころは、一定規模以上のパッカーに義務付けられた購買実績の報告である。CME はこのデータから独立農家からの購買分を取り出し、正味価格を頭数×平均枝肉重量で加重平均して、直近2営業日分をならす。
枝肉重量あたりの生体豚の価格で、カットの価格ではない
重要なのは、この価格が枝肉重量あたりで表示されること。米国の生体取引では、生体重量ではなく、と畜後の枝肉重量を基準に値決めする枝肉ベース生体価格(Carcass Base Price)が実勢になっている。つまり Lean Hog Index は、生きた豚の取引価格を枝肉1ポンドあたりに換算した数字であって、豚肉(カット)の販売価格ではない。
「lean」は赤身の量で値付けする生体豚の意味
名前の「lean」も、赤身肉という部位や商品を取引対象にしているという意味ではない。この先物は1966年に、生体重量ベース・現物受渡しの Live Hog Futures として上場した。その後、枝肉の格付けと歩留まり(grade & yield)で生体豚を値決めする方式が主流になり、1997年に、と畜後の枝肉に含まれる赤身の量(lean value)を値決めの物差しとする現金決済型へ切り替わった。名称の Lean Hog もここに由来する。つまり「lean」は、赤身の量を物差しに値付けされる生体豚の取引価格を指すのであって、赤身肉(カット肉)の販売価格ではない。
限月と決済 — どの限月を見るか
限月は年8本、満期は第10営業日に現金決済
Lean Hog 先物の限月(満期月)は2・4・5・6・7・8・10・12月の年8本。各限月は、その月の第10営業日の正午(米中部時間)で取引を終え、残った建玉は直近2営業日の Lean Hog Index で現金決済される。原理は日経225先物のような株価指数先物と同じで、満期が近づくほど先物価格は現物指数に収斂していく。
業界が見るのは期近の価格
取引は手前の限月に集中する。2026年7月半ば時点の出来高で見ると、直近の8月限が1日約3.6万枚、10月限が約3.3万枚に対し、1年先の限月は数百枚に満たない。市場参加者の見解が最も厚く集約されるのは期近(満期が最も近い限月)であり、業界が足元の相場水準として参照するのも期近の価格になる。先の時期の見通しはその月に対応する限月の価格に表れるが、期先ほど取引が薄いことは割り引いて見る。
契約単位(枝肉40,000ポンド ≒ 約18トン)・値幅制限などの契約仕様は、CME 公式の契約仕様ページに一覧がある。
豚肉の先物は別にある — Pork Cutout 先物
「豚肉の先物」と呼ぶなら、該当するのは別に上場している Pork Cutout 先物である。2020年11月に上場し、卸売部分肉の総合指標であるカットアウト価格の5日加重平均指数に現金決済される。ただし取引規模は小さく、上場翌年(2021年)の1日平均出来高は Lean Hog の47,330枚に対し Pork Cutout は127枚だった。米国の豚相場の軸は、今も「生体側の Lean Hog 先物 × 現物側のカットアウト価格」の組み合わせにある。
| Lean Hog 先物 | Pork Cutout 先物 | |
|---|---|---|
| 1日平均出来高 | 47,330枚 | 127枚 |
| 平均建玉 | 268,710枚 | 1,481枚 |
まとめ
- CME Lean Hog Futures は、豚肉ではなく生体豚(枝肉重量ベース)の先物。満期の清算には、現物の取引価格から毎営業日算出される現物指数(CME Lean Hog Index)を使う。
- 先物価格には、現在のコストや需給だけでなく、飼料・繁殖・疾病・輸出まで含めた市場参加者の先行きの見解が集約される。この価格発見の機能が、業界関係者が最も参照する指標である理由になる。
- 参加者は実需筋だけではない。直近の建玉レポートでは、生産者・パッカー等の実需筋よりファンド等の運用筋の建玉の方が大きい(2026年7月時点)。投機筋は流動性の供給者であると同時に相場を動かす主体でもあり、そのポジション動向(COT レポート)自体が市況の材料として参照される。
Lean Hog 先物の現在の価格・限月一覧はCME 公式ページで確認できる。
本記事で使ったデータは、以下のダッシュボードで確認できます。
- CME Group — Overview of CME Lean Hog Index and Lean Hog Futures(USDA AMS ホスト, 2021)
- CME Group — Overview of CME Pork Cutout Index and Pork Cutout Futures(USDA AMS ホスト, 2021)
- CME Group — Livestock Risk Management(教育動画)
- CME Group — Livestock Overview(教育動画)
- Virginia Tech Extension — CME Lean Hog Contract Replaces Live Hog Contract(1997)
- CFTC — Basics of Futures Trading
- CFTC — Economic Purpose of Futures Markets
- JPX(日本取引所グループ)— 先物・オプション よくあるご質問
- JPX(日本取引所グループ)— 証拠金とは
- JPX(日本取引所グループ)— 堂島米市場
- USDA NASS — Livestock Slaughter 2021 Summary(2021年の米国豚肉生産量)
- CFTC — Commitments of Traders(建玉データ、2026-07-07 時点)
- Investing.com — Lean Hogs 限月別出来高(2026-07-13 時点)
- CRS — Crude Oil Futures Prices Turn Negative(2020-04-22)
- CME Group — Lean Hog 公式ページ
- CME Group — Lean Hog 契約仕様
※ 年間取引量の「17倍前後」は、CME 公式資料の2021年1日平均出来高(47,330枚)×年間営業日(約252日)×1枚40,000ポンドを、USDA NASS の2021年米国豚肉生産量(277億ポンド)で割った概算。